Инспектор банковского надзора приходит на проверку с одним вопросом: покажите вашу AML-программу. Ответ — это не папка на полке; это три взаимосвязанные системы, которые должны работать последовательно. AML в финансовой сфере — это система комплексной проверки клиентов, мониторинга и отчетности о подозрительных операциях, которую поддерживают банки и управляющие активами компании. On-chain аналог этой же системы описан в центре AML-программы.
Почему AML важна в финансовой сфере
Отмывание денег не просто финансирует преступность; оно разрушает финансовую систему, через которую проходит, потому что банк, проводящий преступные доходы, придает легитимность лежащему в основе преступлению. Эта система существует как закон, а не как опция.
У нее три основы. Комплексная проверка клиентов устанавливает, кто такой клиент на входе, мониторинг транзакций отслеживает активность во времени, а отчетность о подозрительных операциях передает результаты регуляторам. Традиционная финансовая AML опирается на первичную идентификацию клиента (KYC), непрерывный мониторинг транзакций и отчеты о подозрительной деятельности, при этом каждый этап питает следующий. FinCEN определяет предикатное преступление отмывания денег, которое все три основы призваны пресекать. О том, как банки специализируют эту систему, см. AML Banking.
Комплексная проверка клиентов и первичная идентификация (KYC)
«Знай своего клиента» (Know Your Customer) — это первая основа, жесткое юридическое требование при открытии счета. Банк устанавливает личность, бенефициарное владение и цель отношений, прежде чем сможет обслуживать клиента. Группа разработки финансовых мер борьбы с отмыванием денег (FATF) устанавливает комплексную проверку клиентов как базовый стандарт, который внедряет каждый режим-участник.
BlockSec не предоставляет проверку идентификации KYC; это функция самого банка. Phalcon Compliance выполняет крипто-аналог этой задачи: проверку адресов и транзакций на предмет незаконных средств.
Мониторинг транзакций и отчетность о подозрительных операциях
Вторая основа отслеживает активность после первичной идентификации. Механизмы правил выявляют структурированные депозиты, внезапные переводы и активность, не соответствующую заявленному виду деятельности клиента. Аналитик рассматривает каждое оповещение, и подтвержденное подозрение становится отчетом регулятору. AML-обязательства в финансовой сфере отличаются от криптовалютной сферы весомостью проверки идентификации при первичной идентификации, но этапы мониторинга и отчетности остаются теми же.
AML в финансовой сфере против криптовалют
Контраст заключается в том, что каждый режим может видеть и проверять.
| Измерение | Традиционная финансовая AML | Крипто-AML |
|---|---|---|
| Точка опоры при первичной идентификации | Личность (KYC) | Риск адреса (KYA) |
| Постоянная проверка | Активность на счете | Граф транзакций (KYT) |
| Форма доказательств | Выписки, записи о банковских переводах | Адреса, переходы, метки |
| Ограничение охвата | Собственные счета банка | Межинституциональный, on-chain |
Традиционная финансовая сфера опирается на знание человека; криптовалютная сфера опирается на знание адреса и его истории транзакций. Эти два подхода дополняют друг друга, а не заменяют. Банку, обслуживающему криптовалютные компании, нужен слой идентификации при первичной проверке и слой on-chain-скрининга для активности, которую идентификация объяснить не может. Phalcon Compliance обеспечивает эту половину on-chain-скрининга. О том, как on-chain-скрининг расширяет традиционную AML-программу, см. Onchain AML: Screening, Monitoring, and Investigations.
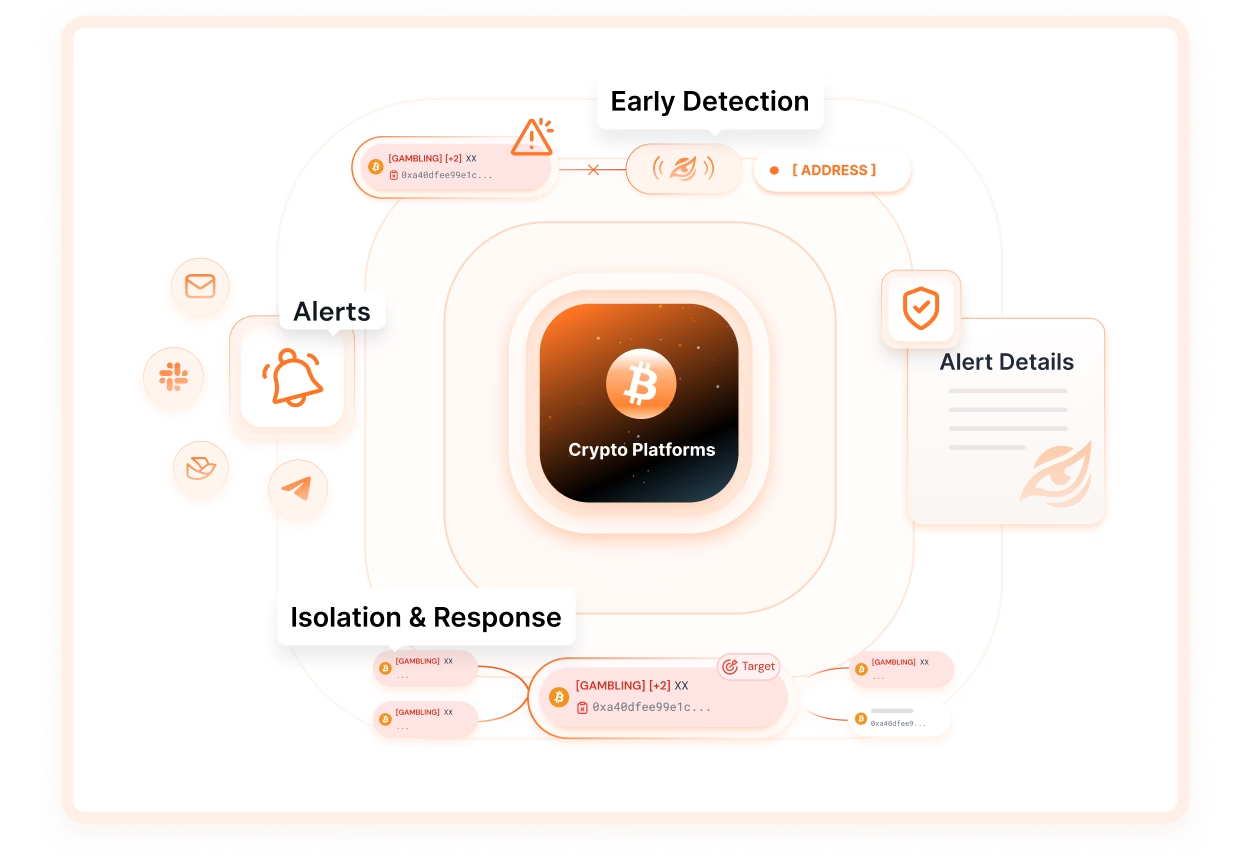
Закажите демонстрацию Phalcon Compliance и посмотрите, как этапы мониторинга и отчетности работают с реальными данными транзакций; о вариантах программного обеспечения, охватывающих оба режима, см. сравнение шести блокчейн-платформ для комплаенса.
Часто задаваемые вопросы: AML в финансовой сфере
Каковы три основы AML?
Комплексная проверка клиентов, мониторинг транзакций и отчетность о подозрительных операциях. Комплексная проверка устанавливает личность клиента, мониторинг отслеживает активность, а отчетность передает результаты регуляторам.
Является ли KYC частью AML?
Да. KYC (проверка идентификации при открытии счета) — это первая основа традиционной AML-программы, на которой держится все остальное.
Чем крипто-AML отличается от традиционной финансовой AML?
Традиционная финансовая сфера проверяет идентификацию при первичной проверке; криптовалютная сфера проверяет адреса и транзакции on-chain. Этапы мониторинга и отчетности остаются теми же.
Предоставляет ли BlockSec KYC?
Нет. Платформа проверяет криптовалютные адреса и транзакции на предмет незаконных средств (KYA и KYT). Проверка идентификации — это функция самого банка.