Un examinador bancario llega a una revisión con una sola pregunta: muéstreme su programa AML. La respuesta no es una carpeta en un estante; son tres sistemas conectados que deben funcionar en secuencia. El AML en finanzas es el marco de debida diligencia del cliente, monitoreo y reporte de actividades sospechosas que mantienen los bancos y los gestores de activos. La contraparte on-chain de este mismo marco se aborda en el centro del programa AML.
Por qué el AML importa en las finanzas
El lavado de dinero no solo financia el crimen; corroe el sistema financiero por el que circula, porque un banco que mueve fondos de origen criminal presta su legitimidad al delito subyacente. El marco existe como ley, no como una opción.
Tiene tres pilares. La debida diligencia del cliente establece quién es el cliente en la puerta, el monitoreo de transacciones observa la actividad a lo largo del tiempo, y el reporte de actividades sospechosas envía los hallazgos a los reguladores. El AML tradicional en finanzas se apoya en el KYC de incorporación, el monitoreo continuo de transacciones y los reportes de actividad sospechosa, y cada etapa alimenta a la siguiente. FinCEN define el delito predicado de lavado de dinero que estos tres pilares existen para interrumpir. Para saber cómo los bancos especializan este marco, consulte AML Banking.
Debida diligencia del cliente y KYC de incorporación
Conocer a su Cliente (Know Your Customer) es el primer pilar, un requisito legal estricto al abrir una cuenta. Un banco establece la identidad, la propiedad beneficiaria y el propósito de la relación antes de poder atender a un cliente. El Grupo de Acción Financiera Internacional establece la debida diligencia del cliente como la base que implementa cada régimen miembro.
BlockSec no ofrece verificación de identidad KYC; esa es función propia del banco. Phalcon Compliance realiza la contraparte del lado cripto: examinar direcciones y transacciones en busca de fondos ilícitos.
Monitoreo de transacciones y reporte de actividades sospechosas
El segundo pilar observa la actividad después de la incorporación. Los motores de reglas señalan depósitos estructurados, transferencias repentinas y actividad incoherente con el negocio declarado del cliente. Un analista revisa cada alerta, y una sospecha confirmada se convierte en un reporte al regulador. Las obligaciones de AML en finanzas difieren de las de cripto por el peso de la verificación de identidad en la incorporación, pero las etapas de monitoreo y reporte se mantienen iguales.
AML en finanzas frente a cripto
El contraste está en lo que cada régimen puede ver y verificar.
| Dimensión | AML en finanzas tradicionales | AML en cripto |
|---|---|---|
| Ancla de incorporación | Identidad (KYC) | Riesgo de la dirección (KYA) |
| Verificación continua | Actividad de la cuenta | Gráfico de transacciones (KYT) |
| Forma de evidencia | Estados de cuenta, registros de transferencias | Direcciones, saltos, etiquetas |
| Límite de cobertura | Las propias cuentas del banco | Entre instituciones, on-chain |
Las finanzas tradicionales se apoyan en conocer a la persona; el cripto se apoya en conocer la dirección y su historial de transacciones. Ambos son complementarios, no sustitutos. Un banco que atiende a empresas de cripto necesita la capa de identidad en la incorporación y la capa de examen on-chain para la actividad que la identidad no puede explicar. Phalcon Compliance cubre esa mitad de examen on-chain. Para saber cómo el examen on-chain extiende un programa AML tradicional, consulte Onchain AML: Screening, Monitoring, and Investigations.
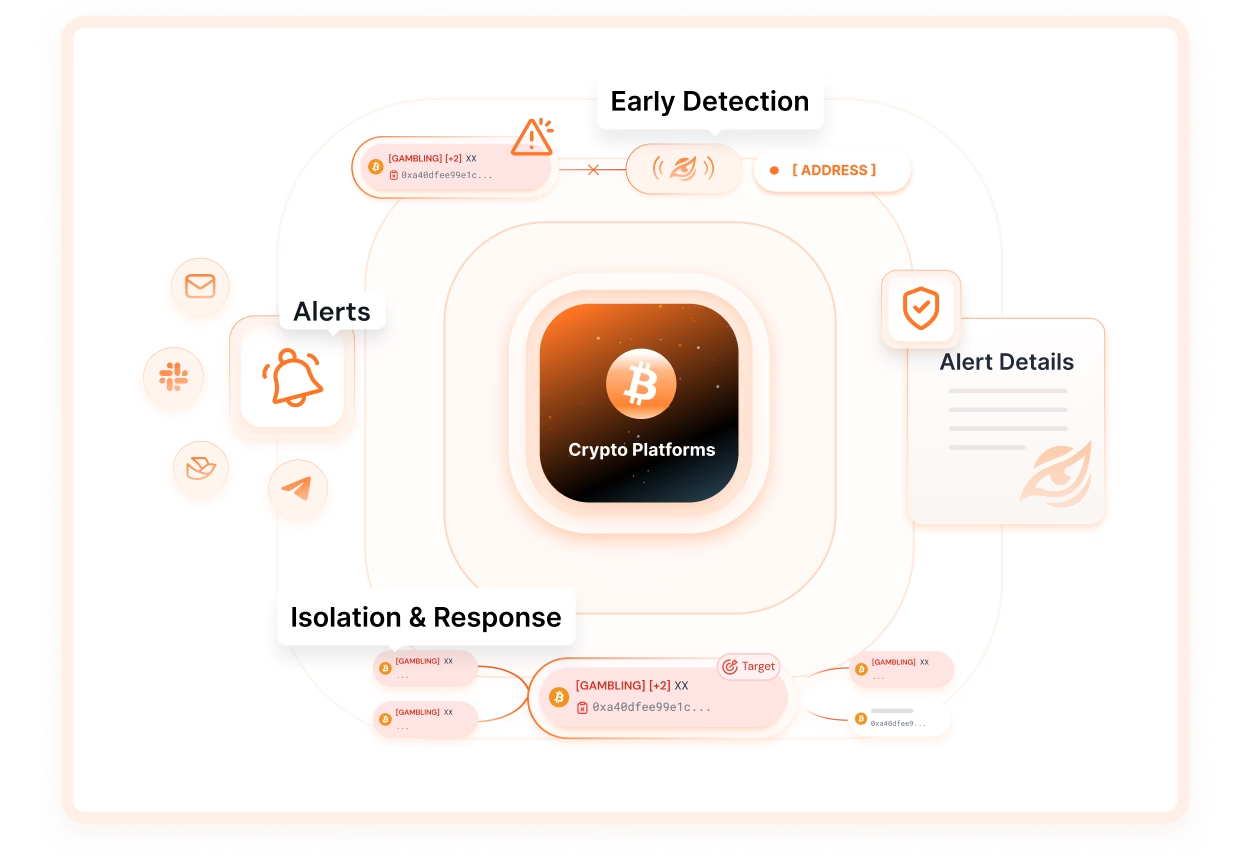
Reserve una demo de Phalcon Compliance y observe cómo funcionan las etapas de monitoreo y reporte con datos de transacciones en vivo; para conocer las opciones de software que abarcan ambos regímenes, consulte seis plataformas de cumplimiento blockchain comparadas.
Preguntas frecuentes: AML en finanzas
¿Cuáles son los tres pilares del AML?
Debida diligencia del cliente, monitoreo de transacciones y reporte de actividades sospechosas. La debida diligencia establece al cliente, el monitoreo observa la actividad, y el reporte escala los hallazgos a los reguladores.
¿El KYC forma parte del AML?
Sí. El KYC (verificación de identidad al abrir una cuenta) es el primer pilar de un programa AML tradicional y sustenta todo lo que viene después.
¿En qué se diferencia el AML cripto del AML de finanzas tradicionales?
Las finanzas tradicionales verifican la identidad en la incorporación; el cripto examina direcciones y transacciones on-chain. Las etapas de monitoreo y reporte se mantienen iguales.
¿BlockSec ofrece KYC?
No. La plataforma examina direcciones y transacciones cripto en busca de fondos ilícitos (KYA y KYT). La verificación de identidad es función propia del banco.