一位銀行審查員走進審查會議,只提出一個問題:出示你們的反洗錢計畫。答案不是架子上的一本活頁夾;而是必須依序運作的三個相互連結的系統。金融業的反洗錢是銀行和資產管理公司維持的客戶盡職調查、監控和可疑活動報告的框架。同一框架在鏈上的對應版本在反洗錢計畫中心中有詳細說明。
為何反洗錢在金融業中至關重要
洗錢不僅為犯罪提供資金;它還會腐蝕其所流經的金融體系,因為一家轉移犯罪所得的銀行,等於是為潛在的犯罪行為賦予合法性。這套框架是法律規定,而非可有可無的選項。
它包含三大支柱。客戶盡職調查在客戶進門時確立其身分,交易監控隨時間觀察活動情況,而可疑活動報告則將調查結果上報給監管機構。傳統金融業的反洗錢建立在入行時的 KYC(認識你的客戶)、持續的交易監控以及可疑活動報告之上,每個階段都會銜接到下一個階段。FinCEN 定義了這三大支柱共同致力於阻止的洗錢前提行為。關於銀行如何將此框架專門化,請參閱 AML Banking。
客戶盡職調查與入行 KYC
認識你的客戶(Know Your Customer)是第一支柱,是開戶時的硬性法律要求。銀行必須先確立客戶身分、實益擁有權及往來關係的目的,才能為客戶提供服務。金融行動特別工作組將客戶盡職調查訂為每個成員國體系都必須實施的基準。
BlockSec 並不提供 KYC 身分驗證;那是銀行自身的職能。Phalcon Compliance 則負責加密貨幣一側的對應工作:篩查地址與交易中的非法資金。
交易監控與可疑活動報告
第二支柱在入行之後持續觀察活動情況。規則引擎會標記結構化存款、突發性轉帳,以及與客戶所申報業務不符的活動。分析師會審查每一則警示,經確認的可疑情況即成為向監管機構提交的報告。金融業的反洗錢義務與加密貨幣業的差異在於入行時身分驗證的比重不同,但監控與報告階段則保持一致。
金融業與加密貨幣業的反洗錢對比
兩者的差異在於各自體系所能看到與驗證的內容。
| 面向 | 傳統金融反洗錢 | 加密貨幣反洗錢 |
|---|---|---|
| 入行錨點 | 身分(KYC) | 地址風險(KYA) |
| 持續檢查 | 帳戶活動 | 交易圖譜(KYT) |
| 證據形式 | 對帳單、匯款記錄 | 地址、跳轉路徑、標籤 |
| 覆蓋範圍限制 | 銀行自身帳戶 | 跨機構、鏈上 |
傳統金融業依賴對人的了解;加密貨幣業則依賴對地址及其交易歷史的了解。兩者是互補關係,而非替代關係。一家為加密貨幣企業提供服務的銀行,既需要入行時的身分驗證層,也需要針對身分無法解釋之活動的鏈上篩查層。Phalcon Compliance 承擔的正是鏈上篩查這一半。關於鏈上篩查如何延伸傳統反洗錢計畫,請參閱 Onchain AML: Screening, Monitoring, and Investigations。
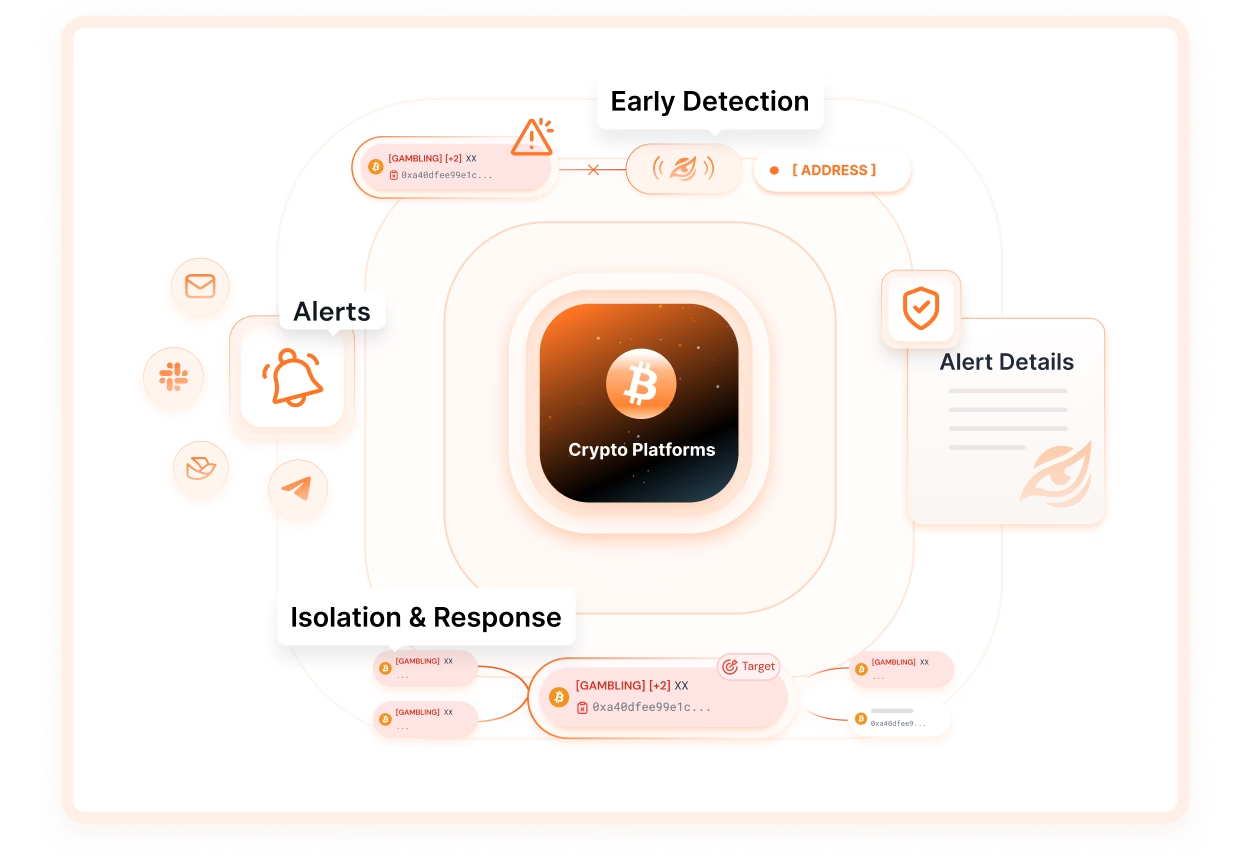
預約示範 Phalcon Compliance,親眼觀察監控與報告階段如何針對即時交易資料運作;若想了解涵蓋兩種體系的軟體選項,請參閱六大區塊鏈合規平台比較。
常見問答:金融業反洗錢
反洗錢的三大支柱是什麼?
客戶盡職調查、交易監控與可疑活動報告。盡職調查確立客戶身分,監控觀察活動情況,而報告則將調查結果上報給監管機構。
KYC 是反洗錢的一部分嗎?
是的。KYC(開戶時的身分驗證)是傳統反洗錢計畫的第一支柱,是後續所有環節的基礎。
加密貨幣反洗錢與傳統金融反洗錢有何不同?
傳統金融業在入行時驗證身分;加密貨幣業則在鏈上篩查地址與交易。監控與報告階段則保持一致。
BlockSec 提供 KYC 服務嗎?
不提供。該平台篩查加密貨幣地址與交易中的非法資金(KYA 與 KYT)。身分驗證是銀行自身的職能。