Um examinador bancário entra em uma revisão com uma pergunta: mostre-me seu programa de AML. A resposta não é um fichário na prateleira; são três sistemas conectados que precisam funcionar em sequência. AML nas finanças é a estrutura de due diligence do cliente, monitoramento e relato de suspeitas que bancos e gestores de ativos mantêm. A contraparte on-chain dessa mesma estrutura é abordada no hub do programa de AML.
Por Que o AML Importa nas Finanças
A lavagem de dinheiro não apenas financia o crime; ela corrói o sistema financeiro pelo qual passa, porque um banco que movimenta recursos criminosos empresta sua legitimidade ao crime subjacente. A estrutura existe como lei, não como opção.
Ela tem três pilares. A due diligence do cliente estabelece quem é o cliente logo na entrada, o monitoramento de transações observa a atividade ao longo do tempo, e o relato de suspeitas encaminha as descobertas aos reguladores. O AML tradicional nas finanças se apoia no KYC de onboarding, no monitoramento contínuo de transações e nos relatórios de atividades suspeitas, com cada etapa alimentando a seguinte. O FinCEN define o crime antecedente de lavagem de dinheiro que os três pilares existem para interromper. Para saber como os bancos especializam essa estrutura, veja AML Banking.
Due Diligence do Cliente e KYC de Onboarding
Know Your Customer é o primeiro pilar, uma exigência legal rígida na abertura de conta. Um banco estabelece a identidade, a titularidade beneficiária e a finalidade do relacionamento antes de poder atender um cliente. O Financial Action Task Force estabelece a due diligence do cliente como a base que todo regime membro implementa.
A BlockSec não oferece verificação de identidade KYC; essa é uma função própria do banco. A Phalcon Compliance realiza a contraparte do lado cripto: rastreando endereços e transações em busca de fundos ilícitos.
Monitoramento de Transações e Relato de Suspeitas
O segundo pilar observa a atividade após o onboarding. Motores de regras sinalizam depósitos estruturados, transferências repentinas e atividades incompatíveis com o negócio declarado pelo cliente. Um analista revisa cada alerta, e uma suspeita confirmada se transforma em um relatório ao regulador. As obrigações de AML nas finanças diferem das do universo cripto pelo peso da verificação de identidade no onboarding, mas as etapas de monitoramento e relato permanecem as mesmas.
AML nas Finanças vs Cripto
O contraste está no que cada regime consegue ver e verificar.
| Dimensão | AML Tradicional nas Finanças | AML em Cripto |
|---|---|---|
| Âncora de onboarding | Identidade (KYC) | Risco do endereço (KYA) |
| Verificação contínua | Atividade da conta | Grafo de transações (KYT) |
| Forma de evidência | Extratos, registros de transferência | Endereços, saltos, rótulos |
| Limite de cobertura | As próprias contas do banco | Entre instituições, on-chain |
As finanças tradicionais se apoiam em conhecer a pessoa; o cripto se apoia em conhecer o endereço e seu histórico de transações. Os dois são complementares, não substitutos. Um banco que atende empresas de cripto precisa da camada de identidade no onboarding e da camada de rastreamento on-chain para a atividade que a identidade não consegue explicar. A Phalcon Compliance carrega essa metade de rastreamento on-chain. Para saber como o rastreamento on-chain estende um programa de AML tradicional, veja Onchain AML: Screening, Monitoring, and Investigations.
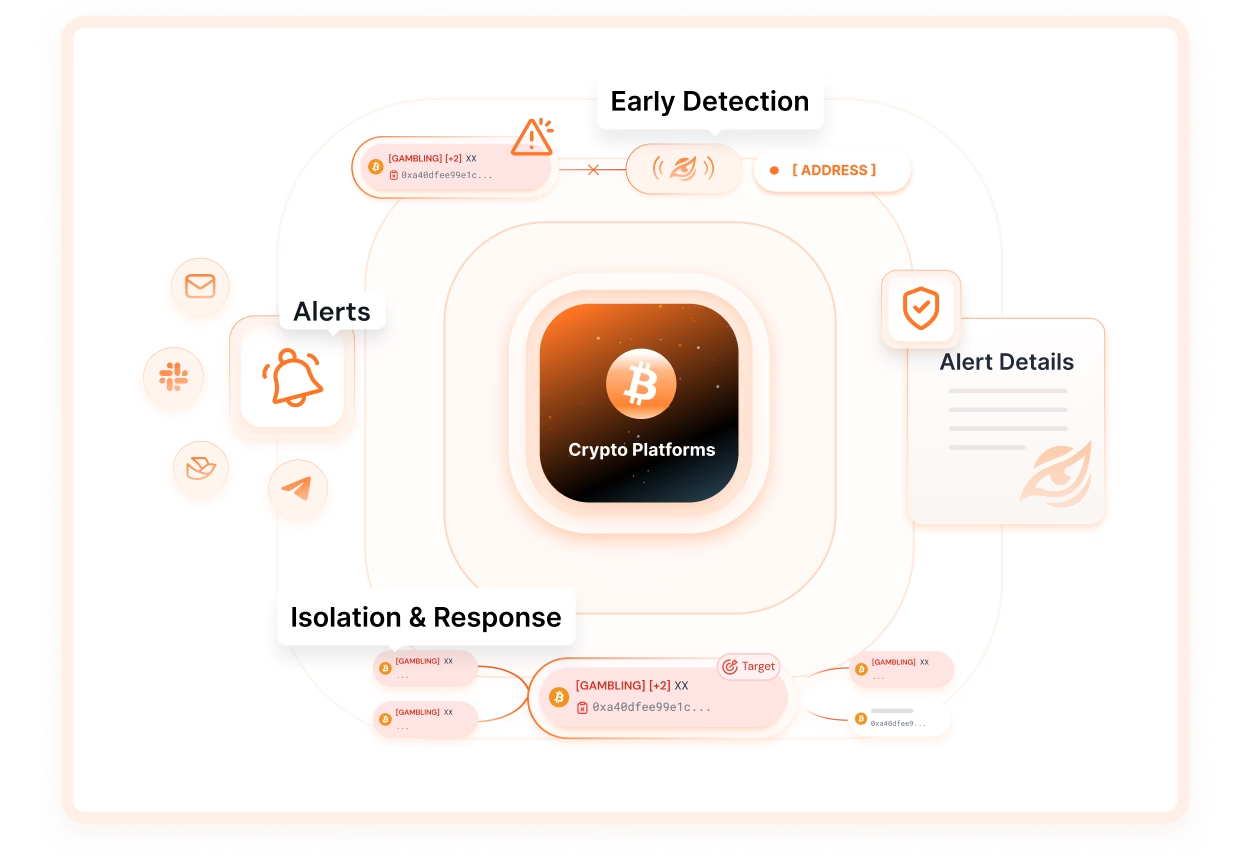
Agende uma demonstração da Phalcon Compliance e veja as etapas de monitoramento e relato funcionando com dados de transações ao vivo; para as opções de software que abrangem ambos os regimes, veja seis plataformas de conformidade blockchain comparadas.
Perguntas Frequentes: AML nas Finanças
Quais são os três pilares do AML?
Due diligence do cliente, monitoramento de transações e relato de suspeitas. A due diligence estabelece o cliente, o monitoramento observa a atividade, e o relato encaminha as descobertas aos reguladores.
O KYC faz parte do AML?
Sim. O KYC (verificação de identidade na abertura de conta) é o primeiro pilar de um programa de AML tradicional e ancora tudo o que vem depois.
Como o AML em cripto difere do AML tradicional nas finanças?
As finanças tradicionais verificam a identidade no onboarding; o cripto rastreia endereços e transações on-chain. As etapas de monitoramento e relato permanecem as mesmas.
A BlockSec oferece KYC?
Não. A plataforma rastreia endereços e transações em cripto em busca de fundos ilícitos (KYA e KYT). A verificação de identidade é uma função própria do banco.