Uma nova conta é aberta na segunda-feira, passa pelo onboarding, e até sexta-feira o cliente já está movendo fundos em um padrão que não tem nada a ver com o negócio declarado. O programa de AML do banco transforma esse padrão em um achado ou deixa passar. AML no setor bancário é um programa de conformidade com verificações de identidade no onboarding, monitoramento de transações e relatórios de suspeita que todo banco regulado deve operar. A vertente on-chain desse programa é abordada no hub de AML.
KYC na Abertura de Conta
O programa começa na porta de entrada. Antes de abrir uma conta, o banco estabelece a identidade do cliente, a titularidade beneficiária e a natureza do negócio: uma obrigação legal, não uma cortesia.
O AML bancário começa com o KYC na abertura de conta, depois aplica monitoramento baseado em risco e relatórios de atividade suspeita em toda a atividade do cliente. A FinCEN descreve o risco que a diligência prévia no onboarding existe para reduzir. A BlockSec não fornece verificação de identidade KYC; em vez disso, a Phalcon Compliance analisa endereços e transações em cripto.
Monitoramento de Transações
Uma vez aberta a conta, o programa a observa. Os conjuntos de regras do banco são ajustados para os tipologias que os examinadores testam: fracionamento (structuring) de depósitos logo abaixo do limite de relatório de transação em moeda, repasses rápidos entre contas recém-abertas e contas de folha de pagamento reaproveitadas para fluxos de terceiros. Os limites precisam de ajuste: muito baixos sobrecarregam a fila, muito altos deixam o risco passar. O ciclo genérico de monitoramento-para-relatório compartilhado por todos os regimes é abordado em AML in Finance; o que segue aqui é o que o setor bancário adiciona. A European Banking Authority define as expectativas de AML/CFT contra as quais esses programas são construídos.
Registrando Relatórios de Atividade Suspeita
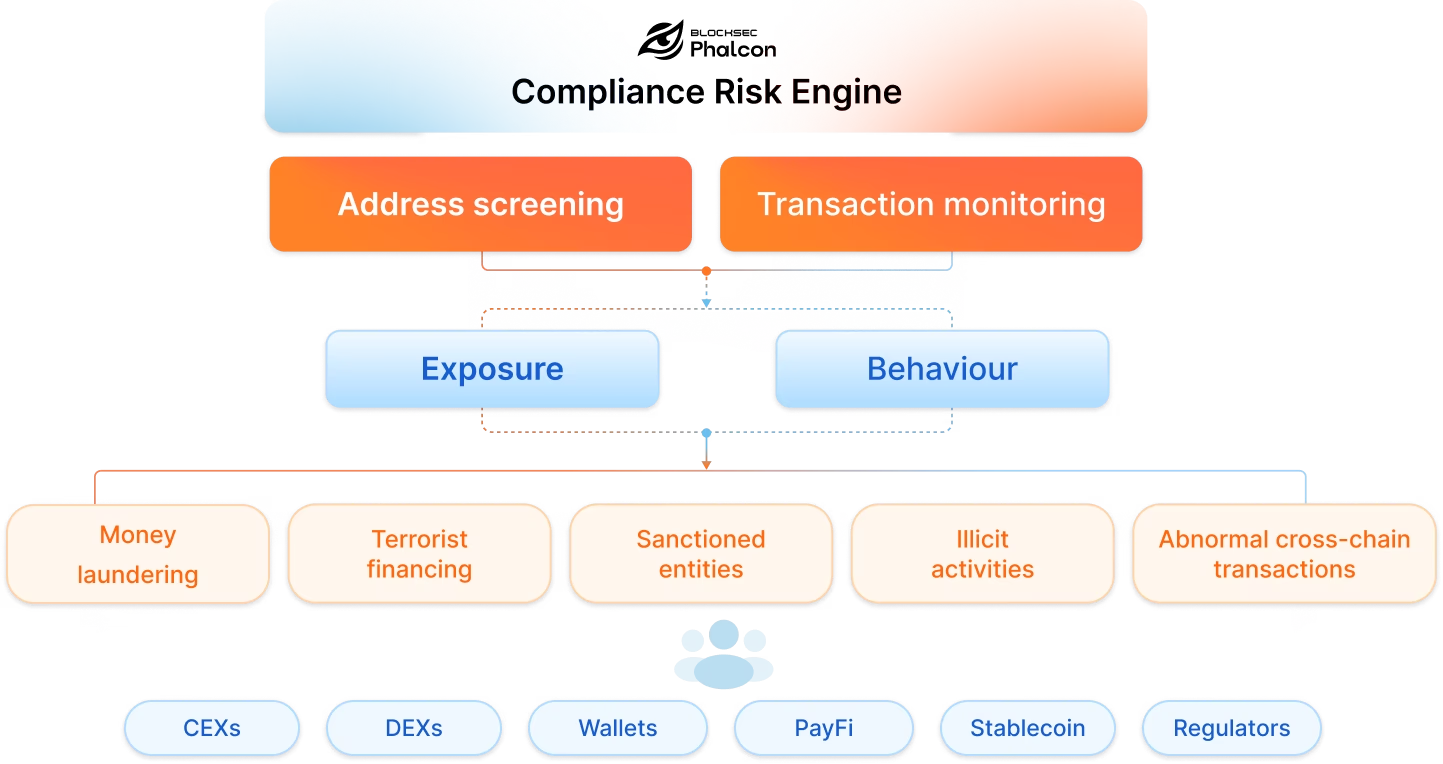
Quando o monitoramento revela um padrão confirmado, o achado se transforma em um relatório de atividade suspeita. Um banco gera o rascunho e o submete, com a obrigação recaindo sobre o banco, não sobre a ferramenta. Para a contraparte on-chain, a Phalcon Compliance analisa o lado do endereço; veja What Is KYT? Crypto Transaction Monitoring Hub. Um programa de AML bancário se sustenta em políticas documentadas, então os bancos revisam suas regras de monitoramento e procedimentos de registro em um cronograma regular.
Uma Abordagem Baseada em Risco
A alternativa, um programa estático escrito uma vez e deixado de lado, é a versão que os reguladores reprovam. Os examinadores pedem primeiro a avaliação de risco, depois testam se a atividade da conta, o tratamento de alertas e os registros remetem a ela.
| Nível de risco | Cliente típico | Profundidade da diligência prévia |
|---|---|---|
| Baixo | Empresas de capital aberto, jurisdições de baixo risco | Simplificada: identidade e finalidade no onboarding, monitoramento padrão |
| Padrão | Contas de varejo e corporativas comuns | Padrão: KYC completo, atualização periódica de identidade em ciclo fixo |
| Alto | Estruturas complexas, jurisdições de alto risco, vinculadas a cripto | Reforçada: origem dos fundos e origem do patrimônio, aprovação da alta gestão, atualização mais frequente |
As diferenças entre os níveis são operacionais, não adjetivas. A diligência prévia reforçada adiciona evidências de origem dos fundos e origem do patrimônio, aprovação da alta gestão para manter o relacionamento e um ciclo mais curto de atualização de documentos de identidade; a diligência prévia simplificada é justificada por escrito, não assumida. Um cliente pode migrar entre os níveis conforme seu perfil muda, e o arquivo deve mostrar quando e por quê. A camada de triagem AML on-chain alimenta o nível vinculado a cripto.
A abordagem baseada em risco direciona o esforço para onde o risco está, e isso é registrado por escrito para que o raciocínio sobreviva a uma revisão. Políticas, limites e procedimentos de registro são reexaminados em um cronograma porque as ameaças para as quais foram criados mudam. No setor bancário, essa periodicidade está ancorada ao ciclo de exame. Os ajustes de modelo e as mudanças de limite são registrados, datados e vinculados à avaliação de risco, de forma que o próximo exame possa rastrear cada decisão de ajuste até um motivo documentado.
Agende uma demonstração da Phalcon Compliance e analise a vertente vinculada a cripto da sua base de clientes em uma única passagem; o guia de software de compliance para cripto mapeia como a camada on-chain estende um programa bancário.
Perguntas Frequentes: AML Bancário
O que é AML no setor bancário?
É um programa de conformidade com KYC no onboarding, monitoramento de transações e relatórios de atividade suspeita que todo banco regulado deve operar.
O KYC é obrigatório para bancos?
Sim. Os bancos devem verificar a identidade do cliente na abertura da conta; a verificação é uma obrigação legal e a base para o restante do programa.
Com que frequência um banco deve revisar seu programa de AML?
Em um cronograma regular, seguindo uma abordagem baseada em risco. Políticas, regras de monitoramento e procedimentos de registro são reexaminados porque as ameaças mudam.
A BlockSec faz KYC bancário?
Não. A verificação de identidade KYC é uma função própria do banco. A plataforma analisa o lado dos endereços de cripto da base de clientes de um banco; o arquivo de identidade e seu ciclo de atualização permanecem com o banco.