Yeni bir hesap Pazartesi günü açılır, katılım (onboarding) sürecini tamamlar ve Cuma gününe kadar müşteri, belirtilen işiyle hiçbir ilgisi olmayan bir düzende fon hareketi yapmaktadır. Bankanın AML programı bu düzeni ya bir bulguya dönüştürür ya da kaçırır. Bankacılıkta AML, her düzenlenmiş bankanın yürütmesi gereken; katılım kimlik kontrolleri, işlem izleme ve şüpheli işlem bildirimlerinden oluşan bir uyum programıdır. Bu programın zincir üzerindeki (on-chain) yönü AML hub sayfasında ele alınmaktadır.
Hesap Açılışında KYC
Program kapıda başlar. Bir banka hesap açmadan önce müşterinin kimliğini, gerçek faydalanıcı bilgisini ve işin niteliğini belirler: bu bir nezaket değil, yasal bir zorunluluktur.
Bankacılıkta AML, hesap açılışında KYC ile başlar, ardından müşteri faaliyetleri genelinde risk temelli izleme ve şüpheli işlem bildirimi uygulanır. FinCEN, katılım sürecindeki özenli inceleme uygulamalarının azaltmaya çalıştığı riski çerçevelemektedir. BlockSec, KYC kimlik doğrulaması sağlamaz; bunun yerine Phalcon Compliance kripto adreslerini ve işlemlerini tarar.
İşlem İzleme
Hesap açıldıktan sonra program onu izler. Banka kural setleri, denetçilerin test ettiği tipolojilere göre ayarlanır: para birimi işlem raporu eşiğinin hemen altında yapılan yapılandırılmış (structuring) mevduatlar, yeni açılan hesaplar arasında hızlı aktarım ve üçüncü taraf akışları için yeniden amaçlandırılan bordro hesapları. Eşiklerin ayarlanması gerekir: çok düşük olursa kuyruk taşar, çok yüksek olursa risk gözden kaçar. Her rejimin paylaştığı genel izleme-bildirim döngüsü AML in Finance sayfasında ele alınmıştır; burada anlatılan ise bankacılığın buna eklediği kısımdır. Avrupa Bankacılık Otoritesi, bu programların inşa edildiği AML/CFT beklentilerini belirler.
Şüpheli İşlem Bildirimlerinin Yapılması
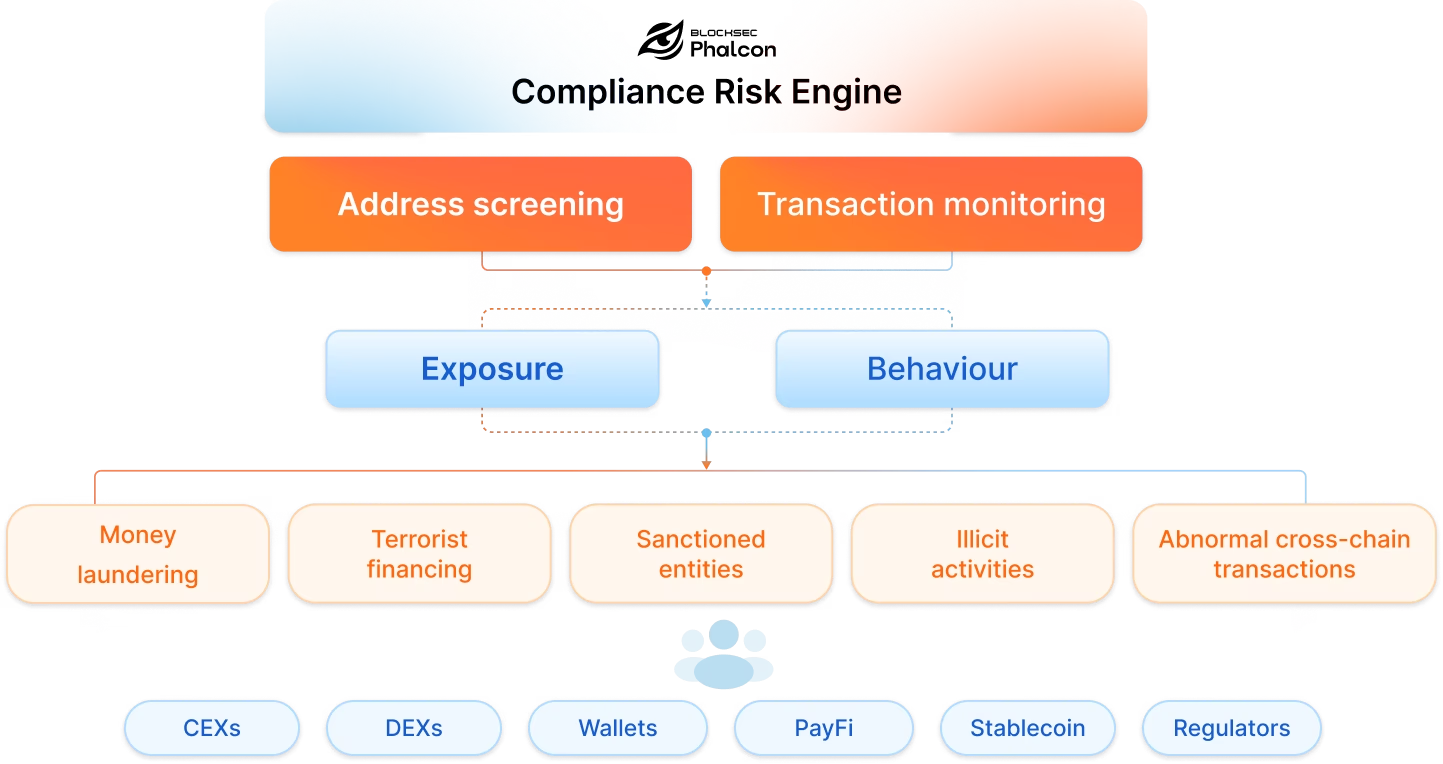
İzleme doğrulanmış bir düzeni ortaya çıkardığında, bulgu bir şüpheli işlem bildirimine dönüşür. Banka taslağı oluşturur ve gönderir; yükümlülük araçta değil bankadadır. Zincir üzerindeki karşılığı için, Phalcon Compliance adres tarafını tarar; bkz. What Is KYT? Crypto Transaction Monitoring Hub. Bir bankacılık AML programı belgelenmiş politikalar üzerine kuruludur, bu nedenle bankalar izleme kurallarını ve bildirim prosedürlerini düzenli bir program dahilinde gözden geçirir.
Risk Temelli Bir Yaklaşım
Alternatifi, yani bir kez yazılıp bir daha dokunulmayan statik bir program, düzenleyicilerin başarısız saydığı versiyondur. Denetçiler önce risk değerlendirmesini ister, ardından hesap faaliyetinin, uyarı işlemenin ve bildirimlerin buna dayanıp dayanmadığını test eder.
| Risk seviyesi | Tipik müşteri | Özenli inceleme derinliği |
|---|---|---|
| Düşük | Halka açık şirketler, düşük riskli yargı bölgeleri | Basitleştirilmiş: katılımda kimlik ve amaç, standart izleme |
| Standart | Sıradan bireysel ve kurumsal hesaplar | Standart: tam KYC, sabit döngüde periyodik kimlik yenileme |
| Yüksek | Karmaşık yapılar, yüksek riskli yargı bölgeleri, kripto bağlantılı | Gelişmiş: fon kaynağı ve servet kaynağı, üst yönetim onayı, daha sık yenileme |
Katman farkları işlevseldir, sıfat değildir. Gelişmiş özenli inceleme; fon kaynağı ve servet kaynağı kanıtı, ilişkiyi sürdürmek için üst yönetim onayı ve kimlik belgeleri için daha kısa bir yenileme döngüsü ekler; basitleştirilmiş özenli inceleme ise varsayılmaz, yazılı olarak gerekçelendirilir. Bir müşteri profili değiştikçe katmanlar arasında geçiş yapabilir ve dosya bunun ne zaman ve neden gerçekleştiğini göstermelidir. Zincir üzerinde AML taraması katmanı, kripto bağlantılı katmanı besler.
Risk temelli yaklaşım, çabayı riskin bulunduğu yere yönlendirir ve gerekçenin bir incelemeden sağ çıkabilmesi için yazıya dökülür. Politikalar, eşikler ve bildirim prosedürleri, yazıldıkları tehditler değiştiği için belirli bir programa göre yeniden incelenir. Bankacılıkta bu ritim denetim döngüsüne bağlıdır. Model ayarlamaları ve eşik değişiklikleri kaydedilir, tarihlenir ve risk değerlendirmesine bağlanır, böylece bir sonraki denetim her ayarlama kararını belgelenmiş bir gerekçeye kadar izleyebilir.
Phalcon Compliance'ın bir demo rezervasyonu yapın ve müşteri tabanınızın kripto bağlantılı ucunu tek geçişte tarayın; crypto compliance software guide, zincir üzerindeki katmanın bir banka programını nasıl genişlettiğini haritalandırır.
SSS: AML Bankacılık
Bankacılıkta AML nedir?
Her düzenlenmiş bankanın işletmesi gereken; katılım KYC'si, işlem izleme ve şüpheli işlem bildiriminden oluşan bir uyum programıdır.
Bankalar için KYC zorunlu mu?
Evet. Bankalar hesap açılışında müşteri kimliğini doğrulamalıdır; bu kontrol yasal bir zorunluluktur ve programın geri kalanının dayanağıdır.
Bir banka AML programını ne sıklıkla gözden geçirmelidir?
Risk temelli bir yaklaşımı izleyerek düzenli bir program dahilinde. Politikalar, izleme kuralları ve bildirim prosedürleri, tehditler değiştiği için yeniden incelenir.
BlockSec bankacılık KYC'si yapıyor mu?
Hayır. KYC kimlik doğrulaması bankanın kendi işlevidir. Platform, bankanın müşteri tabanının kripto-adres tarafını tarar; kimlik dosyası ve yenileme döngüsü bankada kalır.