
Die Kurzantwort: AML ist regulatorische Pflicht und geschäftliche Notwendigkeit zugleich
Ein Krypto-Zahlungsunternehmen erbringt in den meisten Rechtsordnungen eine regulierte Finanzdienstleistung, weil es Werte in das Finanzsystem hinein und aus ihm heraus bewegt. AML ist dabei in zweierlei Hinsicht relevant: als regulatorische Pflicht und als geschäftliche Notwendigkeit. Die Pflicht ergibt sich von außen, aus Rahmenwerken wie den FATF-Standards, die die meisten Länder übernommen haben. Die Notwendigkeit entsteht im Unternehmen selbst – durch die Kosten, die anfallen, wenn es seinen Pflichten nicht nachkommt.
Zwei Anforderungen wirken in dieselbe Richtung. Sie werden meist getrennt beschrieben, obwohl sie zusammengehören. Aufsichtsbehörden erwarten von einem Zahlungsunternehmen, dass es die Gegenparteien seiner Zahlungen kennt, die bewegten Mittel prüft und verdächtige Aktivitäten meldet. Die geschäftliche Realität verlangt dasselbe, denn Fehler können eine gesperrte Wallet, eine Geldbuße oder den Entzug der Zulassung zur Folge haben. Im Folgenden betrachtet dieser Artikel beide Seiten nacheinander.
Für ein Zahlungsunternehmen steht AML für eine konkrete Gruppe von Kontrollen. Dazu gehört, die Adresse hinter einer eingehenden Zahlung zu kennen, die Transaktion anhand von Risikodaten zu prüfen und bei einem begründeten Verdacht eine Verdachtsmeldung abzugeben. Jede Kontrolle ist einer der beiden Anforderungen zugeordnet. Deshalb gehören regulatorische Pflicht und geschäftliche Notwendigkeit zusammen.
Dieselben drei Kontrollen dienen beiden Zielen:
| Kontrolle | Welche regulatorische Pflicht sie erfüllt | Welchen geschäftlichen Schaden sie verhindert |
|---|---|---|
| Die Adresse hinter einer eingehenden Zahlung kennen | Die Erwartung, die Gegenpartei zu kennen | Zahlungsabwicklung zugunsten einer Adresse auf einer Blacklist |
| Die Transaktion anhand von Risikodaten prüfen | Screening-Pflichten an den Übergängen zwischen Fiat und Krypto | Sperrung einer Wallet im laufenden Betrieb |
| Bei begründetem Verdacht eine Meldung abgeben | Pflichten zur Meldung verdächtiger Aktivitäten | Nachträgliche Geldbußen und Maßnahmen gegen die Zulassung |
Der regulatorische Treiber: FATF-Standards und Screening an den Übergängen zwischen Fiat und Krypto
Die meisten Länder stützen ihre AML-Regeln auf die FATF-Standards. Diese behandeln Krypto-Zahlungsunternehmen als Anbieter von Dienstleistungen für virtuelle Vermögenswerte, die Geldwäscherisiken steuern müssen. Ein Zahlungsunternehmen, das Stablecoins zwischen Krypto- und Fiat-System bewegt, sitzt unmittelbar an der Schnittstelle zwischen Fiat und Krypto – also genau dort, wo Aufsichtsbehörden besonders genau hinsehen. An dieser Stelle greifen die Screening-Pflichten: Wer sendet die Mittel, woher stammen sie und passt die Transaktion zu dem dahinterstehenden Geschäft?
Die FATF verfolgt einen risikobasierten Ansatz. Das bedeutet, dass sich die Pflichten am tatsächlichen Risiko eines Unternehmens ausrichten. Ein Zahlungsunternehmen mit hohen grenzüberschreitenden Stablecoin-Volumina ist größeren Risiken ausgesetzt als eines, das kleine lokale Beträge bewegt. Seine AML-Kontrollen müssen dem entsprechen. Der Standard verlangt, dass die Kontrollen dem Risiko angemessen sind, statt für alle dasselbe Schema vorzugeben.
Zwischen Anspruch und Wirklichkeit klafft eine große Lücke. Von den 138 durch die FATF bewerteten Rechtsordnungen erfüllt nur 1 die Empfehlungen vollständig. Lediglich 29 % erfüllen sie weitgehend, und 59 % haben die erforderlichen Maßnahmen noch nicht umgesetzt (gezielte Aktualisierungen der FATF). Die Durchsetzung wird strenger, nicht lockerer. Der Druck auf Zahlungsunternehmen nimmt also zu, nicht ab.
Auch die Richtung der Durchsetzung ist klar. Stablecoins sind zum bevorzugten Instrument für den Großteil illegaler Onchain-Aktivitäten geworden. Damit geraten Unternehmen, die Stablecoins bewegen, unmittelbar in den Fokus der Aufsicht. Denn gerade an den Übergängen zwischen Fiat und Krypto suchen Behörden nach den Screening- und Monitoring-Kontrollen, die dort bereits laufen sollten. Für ein Zahlungsunternehmen ist das keine abstrakte Anforderung, sondern die fortlaufende Pflicht, Adressen und Transaktionen für die durch seine Systeme fließenden Mittel zu prüfen.
Der geschäftliche Treiber: gesperrte Mittel, Geldbußen und verlorene Zulassungen
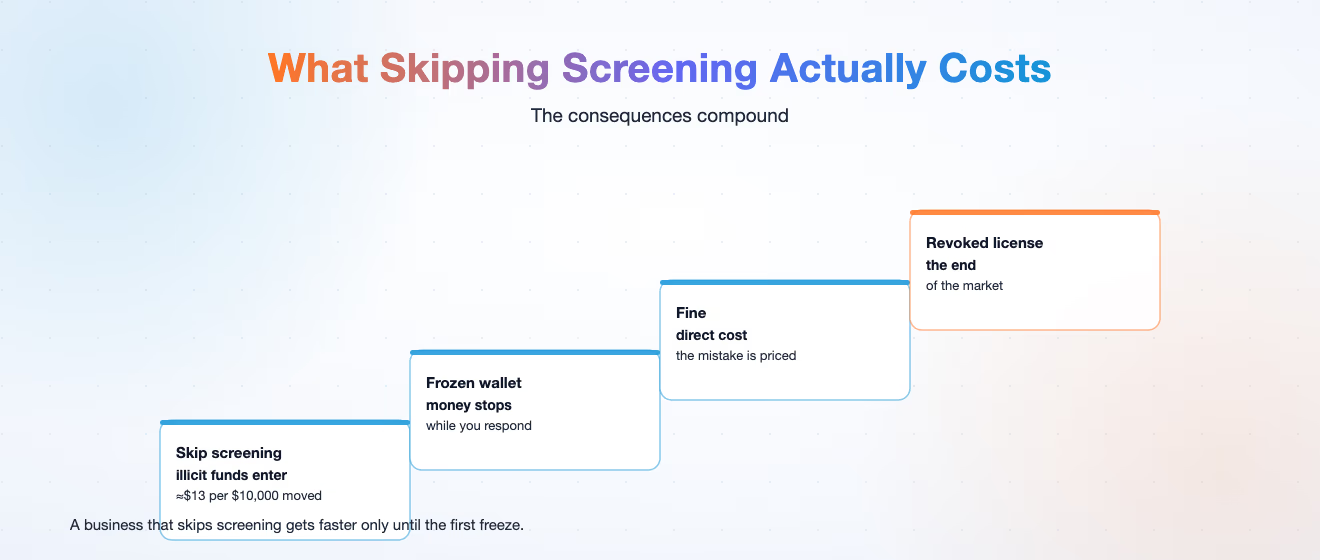
Dieselben Kontrollen, die Aufsichtsbehörden fordern, schützen auch das Unternehmen selbst. Das Stablecoin-Volumen ist so groß, dass sich illegale Mittel unter gewöhnliche Geldflüsse mischen. Im Jahr 2025 überschritt die gesamte Marktkapitalisierung von Stablecoins 250 Milliarden US-Dollar, bei einem geschätzten jährlichen Transaktionsvolumen von 36,3 Billionen US-Dollar. Von jeweils 10.000 US-Dollar an bewegten Stablecoin-Werten stehen etwa 13 US-Dollar mit illegalen Mitteln in Verbindung.
Diese Zahl ist relevant, weil ein Zahlungsunternehmen mit nennenswertem Transaktionsvolumen früher oder später mit solchen Mitteln in Berührung kommt. Die Frage ist nicht, ob dieser Kontakt stattfindet. Die Frage ist, ob das Unternehmen ihn erkennt, bevor eine Aufsichtsbehörde oder eine Gegenpartei dies tut. Wer seine Geldflüsse nicht prüft, übernimmt Risiken der Gegenpartei in die eigenen Zahlungswege und in die eigene Bilanz.
Die Folgen sind konkret und können sich gegenseitig verstärken. Eine gesperrte Wallet hindert das Unternehmen daran, während der Aufarbeitung Geld zu bewegen. Eine Geldbuße macht aus dem Fehler einen unmittelbaren Kostenfaktor. Der Entzug der Zulassung beendet die Geschäftstätigkeit im betreffenden Markt vollständig. Für ein Zahlungsunternehmen, das Werte in großem Umfang abwickelt, ist keines dieser Szenarien bloß theoretisch. Allen vorzubeugen ist günstiger, als ihre Folgen zu bewältigen.
Oft wird die Entscheidung als Abwägung zwischen Geschwindigkeit und Sicherheit dargestellt. Diese Sicht verdeckt jedoch, was tatsächlich passiert. Ein Zahlungsunternehmen, das auf Screening verzichtet, ist nicht dauerhaft schneller. Es ist schneller bis zur ersten Sperre. Dann kann es kein Geld mehr bewegen, während es eine Untersuchung durchläuft, die es hätte vermeiden können.
Wie Phalcon Compliance Zahlungsunternehmen unterstützt
An diesem Punkt treffen beide Anforderungen auf ein dafür entwickeltes Werkzeug. Phalcon Compliance ist eine AML/CFT-Plattform von BlockSec. Sie unterstützt neben Krypto-Zahlungsunternehmen auch Börsen, E-Commerce-Plattformen, Werbeplattformen sowie Gaming- und Social-Apps. Einem Zahlungsunternehmen bietet sie zwei Kontrollen: KYA zur Erstellung eines Risikoprofils einer Adresse und KYT zur Überwachung einer Transaktion in Echtzeit. Hinzu kommt die Erstellung von Verdachtsmeldungen mit einem Klick für die anschließende Einreichung.
Die Plattform bewertet Risiken anhand von mehr als 600 Millionen gelabelten Blockchain-Adressen, die Bezüge zu Sanktionen, Betrugsmaschen, Hacks und Mixern abdecken. Die Risikobewertung erfolgt anhand von 17 Kategorien von Risikoindikatoren statt anhand eines einzelnen Labels. Das Zahlungsunternehmen sieht dadurch die Begründung hinter einem Hinweis statt nur einer Ja-Nein-Antwort. Das Screening erfolgt in Millisekunden und lässt sich damit in den Zahlungsablauf integrieren, ohne den Bezahlvorgang zu verlangsamen. Das Werkzeug soll die Prüfung zum Bestandteil der Zahlung selbst machen: Die Entscheidung zur Freigabe oder zum Zurückhalten fällt, bevor sich die Mittel bewegen, statt nach abgeschlossener Abwicklung zusätzliche Dokumentationsarbeit zu verursachen.
Das leistet Phalcon Compliance für Krypto-Zahlungsunternehmen: Aus einer manuellen, nachgelagerten AML-Aufgabe wird ein Echtzeit-Prüfschritt direkt im Zahlungsvorgang.
Ihre nächsten Schritte
Wenn Ihr Zahlungsunternehmen Stablecoins oder Fiatgeld zwischen Onchain- und Offchain-Systemen bewegt, bestehen die AML-Pflichten bereits. Integrieren Sie zunächst Adress- und Transaktionsscreening direkt in den Zahlungsablauf, damit jede Ein- und Auszahlung vor ihrer endgültigen Abwicklung geprüft wird. Die Alternative besteht darin, die Prüfung aus dem Ablauf herauszuhalten und erst im Nachhinein manuell durchzuführen. Dieser Ansatz funktioniert nur so lange, bis er scheitert. Der erste übersehene Fall kostet mehr als die Kontrolle selbst.
Erfüllen Sie Ihre AML-Pflichten im Zahlungsverkehr mit Phalcon Compliance oder laden Sie das Whitepaper zum Stablecoin-Sperrrisiko herunter, um zu erfahren, wie sich Sperrvorfälle und Treasury-Risiken in der Praxis auswirken.
Zwei ergänzende Beiträge vertiefen das Thema: Der Beitrag zu den AML-Compliance-Anforderungen für Krypto-Zahlungsgateways überführt die Pflichten in konkrete Kontrollen. Der Beitrag zu grenzüberschreitenden Zahlungen mit Stablecoins zeigt, wie diese Kontrollen in einem realen Zahlungskorridor funktionieren.
Einen umfassenden Überblick über Stablecoin-Vorschriften, Sperrrisiken und AML im Zahlungsverkehr bietet der Leitfaden zur Stablecoin-Compliance.