
简短的回答:反洗钱既是监管义务,也是商业必需
在多数法域里,数字货币支付业务是一项受监管的金融服务,因为它把价值搬进搬出金融体系。反洗钱承载着两重分量:一重是监管义务,一重是商业必需。义务来自外部,来自诸如多数国家已采纳的 FATF 标准这样的框架。必需来自内部,来自那些落在没做到这项义务的业务头上的代价。
两股压力推向同一个方向,而它们通常被分开来讲,尽管它们本就属于一体。监管期望一家支付业务弄清其支付的对面是谁、筛查它所搬运的资金,并报送可疑活动。商业现实期望的是同一件事,因为做错的代价是一个被冻结的钱包、一笔罚款,或者一张被吊销的牌照。本文余下的部分逐一走过这两股压力。
对支付业务来说,反洗钱是一组具体控制措施的简称。它意味着弄清一笔入账支付背后的地址、拿这笔交易去对照风险数据做筛查,并在标记站得住时提交一份可疑交易报告。每一道控制都对应着那两股压力之一,这正是义务与必需本就属于一体的原因。
同样的三道控制同时服务两股压力:
| 控制措施 | 它满足的监管义务 | 它防住的商业损失 |
|---|---|---|
| 弄清一笔入账支付背后的地址 | 「知道对面是谁」这项期望 | 结算给了一个被拉黑的地址 |
| 拿交易去对照风险数据做筛查 | 出入金环节的筛查义务 | 业务进行中钱包被冻结 |
| 在标记站得住时提交报告 | 可疑活动报送义务 | 事后的罚款与牌照处罚 |
监管驱动因素:FATF 标准与出入金筛查
多数国家把自己的反洗钱规则建立在 FATF 标准之上,而这些标准把数字货币支付业务视为必须管理洗钱风险的虚拟资产服务提供商。一家把稳定币搬进搬出法币的支付业务,正好坐在出入金那个环节上,而那是监管盯得最紧的地方。筛查义务附着于这个环节:是谁在发送、资金从哪儿来,以及这笔交易与它背后的业务是否吻合。
FATF 的方法是风险为本的,也就是说义务随一家业务实际面对的风险而伸缩。一家处理高频跨境稳定币资金流的支付业务,比一家搬运本地小额资金的业务面对更多风险,其反洗钱控制措施也被期望与之匹配。这项标准要求的是控制措施与敞口相称,而不是一刀切的规则。
期望与现实之间的差距很大。在 FATF 已评估的 138 个法域中,只有 1 个完全符合这些建议,仅 29% 大体合规,而 59% 尚未落地所要求的措施(见 FATF 专项更新)。执法在收紧而不是放松,这意味着支付业务承受的压力在上升,而不是下降。
执法的方向同样清楚。稳定币已经成为链上多数非法活动的首选工具。这把搬运稳定币的那些业务置于监管的直接注视之下,因为出入金环节恰恰是监管寻找那些本该已在运行的筛查与监控措施的地方。对支付业务而言,这是一项常设义务——对经由其链路的资金做地址与交易筛查——而不是一项抽象义务。
商业风险驱动因素:资金被冻、罚款与牌照被吊销
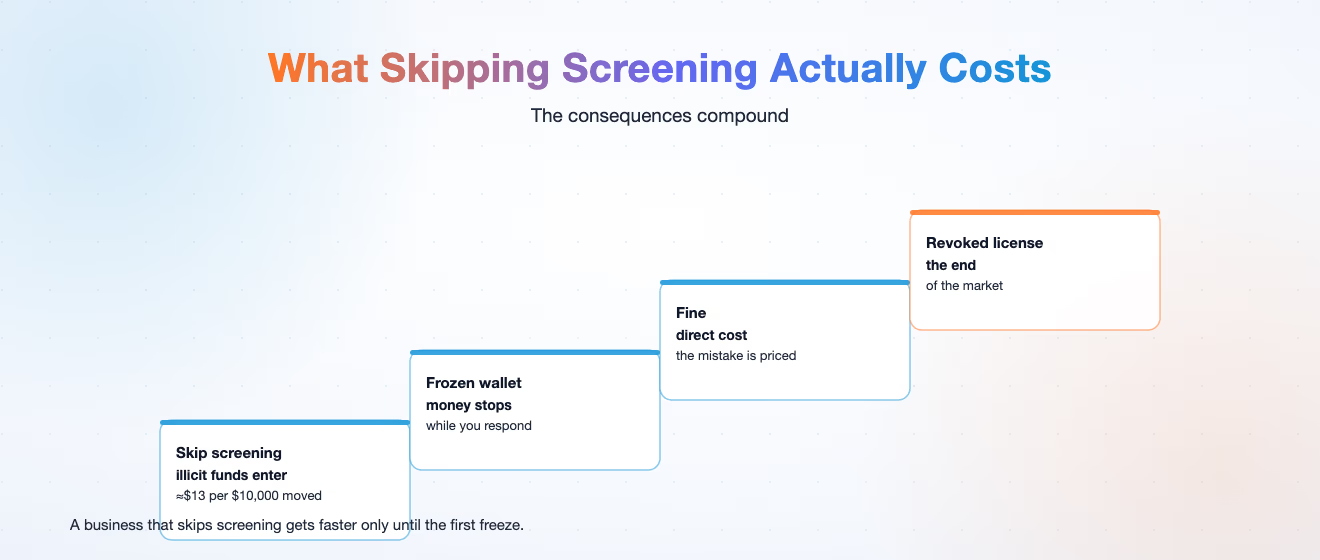
监管所要求的同一批控制措施,同时也在保护这家业务自己。稳定币的体量大到足以让非法资金嵌在普通资金流里。2025 年,稳定币总市值突破 2500 亿美元,估算年交易量达 36.3 万亿美元;而每搬运 1 万美元的稳定币价值,约有 13 美元与非法资金相关联。
这个数字之所以要紧,是因为一家处理真实交易量的支付业务,迟早会碰到这些资金。问题不在于会不会碰到。问题在于,这家业务能不能在监管或者对手方之前先发现它。一家不筛查自身资金流的业务,会把对面的风险带进自己的链路与自己的资产负债表。
后果是具体的,并且会叠加。一个被冻结的钱包,会让这家业务在应对期间无法搬运资金。一笔罚款把这个失误转成了直接成本。一张被吊销的牌照则直接终结这家业务在那个市场上的存在。对一家在规模上结算价值的支付业务来说,这些结果没有哪一个是理论上的,而它们全都是预防比扛过去更便宜。
这个选择常被表述为速度与安全之间的取舍,但这种表述掩盖了实际会发生的事。一家跳过筛查的支付业务,并不会永远更快。它会一直更快,直到第一次冻结;然后它就停下来,去处理一次本可以避免的调查。
Phalcon Compliance 如何帮助支付业务
这正是两股压力与一件为此而造的工具相遇的地方。Phalcon Compliance 是 BlockSec 的反洗钱/反恐怖融资平台,服务数字货币支付业务,也服务交易所、电商平台、广告平台以及游戏与社交应用。它给支付业务两道控制:用 KYA 为地址做画像,用 KYT 实时监控交易,外加一键生成可疑交易报告以完成后续报送。
该平台对照超过 6 亿个已打标的区块链地址来读风险,覆盖制裁、诈骗、黑客与混币器。风险是横跨 17 类风险指标评估的,而不是靠单个标签,于是支付业务看到的是一次标记背后的理由,而不是一个二元答案。筛查以毫秒级速度运行,这意味着它可以坐在支付流程内部而不拖慢结账。这件工具的要点,是让筛查成为支付本身的一部分,好让「放行还是挂起」的决定发生在资金移动之前,而不是在支付结算之后再添一道文书。
这就是 Phalcon Compliance 为数字货币支付业务做的事:它把反洗钱义务从一件人工的、事后的杂务,变成一道跑在支付节点上的实时筛查。
接下来做什么
如果你的支付业务把稳定币或法币搬进搬出链上,反洗钱义务已经在这儿了。先把地址与交易筛查变成支付流程本身的一部分,让每一笔入金与提现在结算之前都被检查一遍。另一种选择是把筛查留在流程之外,作为事后的人工复核来跑。那种做法一直管用,直到它不管用为止;而第一次漏掉的代价,高过这道控制措施的代价。
用 Phalcon Compliance 满足支付反洗钱,或者下载稳定币冻结风险白皮书,看看冻结事件与资金库风险在实操中是怎么演的。
有两篇文章与本文配套:数字货币支付网关的反洗钱合规要求把义务转化为控制措施,而稳定币跨境支付展示这些控制措施在一条真实链路上如何运作。
关于稳定币规则、冻结风险与支付反洗钱的完整图景,请从稳定币合规指南开始。