
简短的回答:支付网关继承了全套反洗钱/反恐怖融资义务
数字货币支付网关不是一根中立的管道。当一家业务代客户把法币换成数字货币、或者把数字货币换成法币的那一刻,它就在搬运价值,并且正坐在监管盯得最紧的那个点上:出入金环节。在 FATF 风险为本方法之下,一家代客户搬运价值的数字货币支付网关就是虚拟资产服务提供商(VASP),并继承与交易所或托管方相同的反洗钱/反恐怖融资义务。
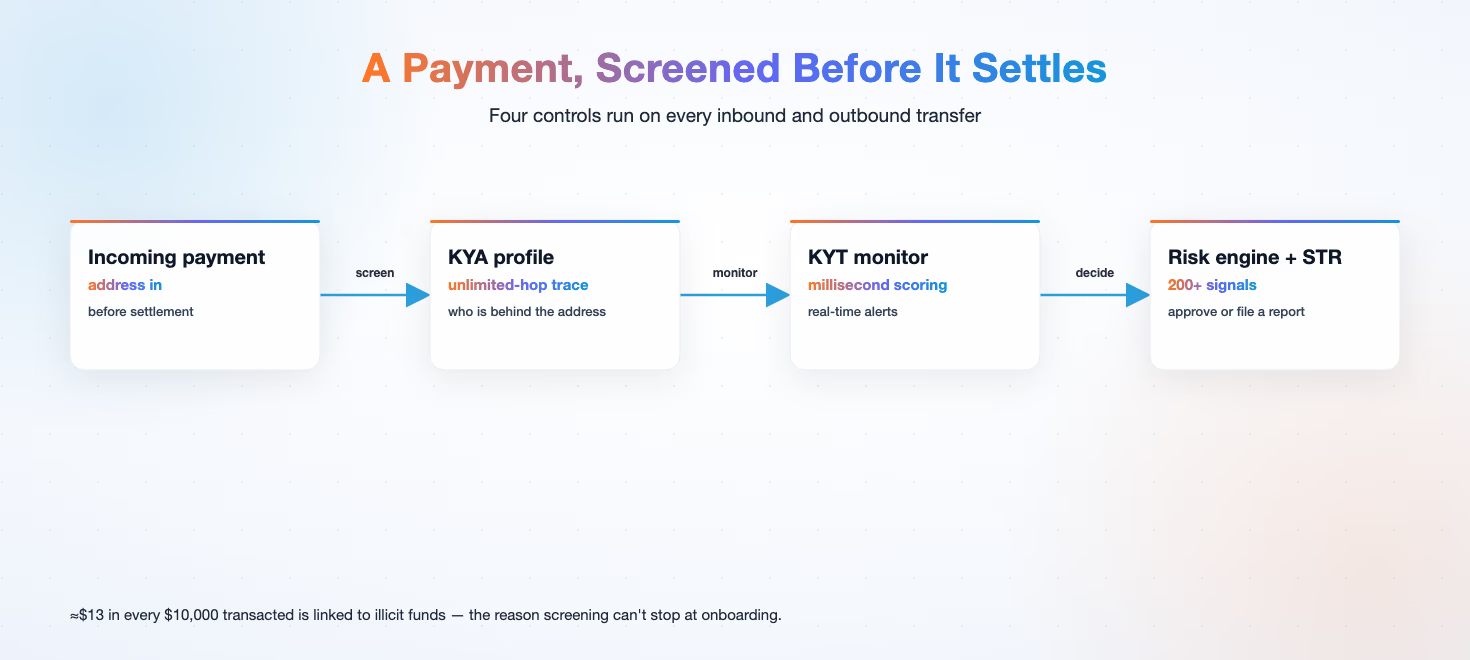
FATF 风险为本方法把一项抽象义务变成四道具体控制:弄清对面是谁、盯住交易流、报送看起来可疑的东西,并为每一个决策留下可审计的记录。本文余下的部分把这些控制映射到数字货币支付网关面对的具体义务,以及满足它们所需的能力。
这个身份不是一个技术细节。出入金是数字货币经济的咽喉,是一个法币身份与匿名链上价值相遇的地方。它也是检查官最常用来检验一家公司的反洗钱体系是真的在跑、还是只写在纸上的地方。一家把合规当作后台事后工作的网关,承担的风险比它自己意识到的要大。
压力在上升。FATF 的专项更新在 138 个被评估的法域中,只把 1 个算作完全合规、29% 算作大体合规,而 59% 尚未落地所要求的措施(见 2026 年 7 月更新)。因此,一家跨境经营的支付网关面对的规则参差不齐、仍在成型,而执法却越来越认真。
支付网关面对的那些反洗钱义务
这套义务从显而易见的那一条开始:支付网关必须知道自己在为谁搬钱,以及这笔钱去过哪里。在链上,这意味着在交易结算之前、而不是之后,筛查每一个入账与出账地址。在链下,这意味着把每一笔转账绑到一个经过核验的身份上,并让这个关联可审计。
第二条义务是持续监控。一家把入金筛一次就再也不看的支付网关,带着一个结构性盲点,因为一个干净的地址在新资金到来的那一刻就可能变得高风险。行业数据把这种污染程度估算为:每交易 1 万单位资金,约有 13 单位是非法资金。
这正是筛查不能停在接入环节的原因。一家只在注册时查一次地址的网关,是拿昨天的风险图景去对今天的资金流,而这两者之间的缝隙,恰恰是非法资金进来的地方。筛查、监控与报送是同一项义务的三个阶段,而任何一个阶段的薄弱都会拖垮另外两个。
第三条义务是报送。当一笔交易触及风险阈值时,网关必须提交一份监管真的读得懂的可疑交易报告,并附上底层证据。一家检测到了风险却无法把它记录下来的网关,并没有履行这项义务。
贯穿这三条的共同线索是记录。监管问的不只是这家网关有没有发现一笔高风险交易。它们问的是,这家网关能不能用一条完整的审计轨迹证明:它按正确的顺序做了筛查、盯梢、升级与报送。对支付网关来说,这份记录同时也是一项商业资产,因为正是它让这家业务能够快速接入正当商户,同时把高风险的那些挡在外面。
| 义务 | 它在出入金环节意味着什么 | 这里薄弱的代价 |
|---|---|---|
| 弄清对面是谁 | 在结算之前筛查每一个入账与出账地址,并绑定一个经核验的身份 | 在为一个谁也认不出来的一方搬钱 |
| 持续监控 | 新资金到来时重新筛查,而不只是在接入时 | 拿昨天的风险图景去对今天的资金流 |
| 报送看起来可疑的东西 | 提交一份监管读得懂、并附证据的报告 | 检测到风险却没把它记录下来,不算履行义务 |
| 让记录可审计 | 为每一笔转账保留决策轨迹 | 拿不出任何东西给检查官看 |
所需的核心能力
这些义务落成每一家数字货币支付网关都需要的四项技术能力。
每一项能力对应上面四道控制中的一道,而合起来它们构成了一个出入金环节最小可用的合规技术栈。
第一项是已打标的地址数据。KYA 通过跨链、跨主体的深度多跳资金追踪构建一份深层地址画像。这让网关能越过眼前那个地址,看到它背后的资金来源。
深度多跳追踪之所以要紧,是因为一跳就藏住了故事的大部分。一个在一跳之外看起来干净的地址,可能在两跳之外是由混币器或受制裁聚类出资的;而一家看不见这些跳数的网关,无法准确地为风险定价。
第二项是交易监控。KYT 提供毫秒级的交易监控,并通过七个渠道实时推送风险告警。风险在进入资金流的那一刻就被浮出来,而不是几天之后。
速度是一项合规属性,而不只是一项性能属性。一个在资金结算之后才落下的风险标记,是一项取证发现;而一个在结算之前落下的标记,是一次介入。
第三项是风险引擎。该风险引擎把 AI 行为分析与 200 多项风险信号融合起来,标记洗钱与诸如杀猪盘之类的高风险活动。
一个只靠规则的引擎,只抓它已经认识的东西。一个由信号驱动的引擎,能抓住它没见过的东西,而这个差别正是「过滤器」与「真正的检测」之间的界线。
第四项是报送。Phalcon Compliance 一键生成标准化的可疑交易报告(STR),并带完整审计轨迹。这把一次检测变成了一次报送,而不是一份手工写作。
Phalcon Compliance 如何满足支付网关的需求
Phalcon Compliance 是为数字货币支付业务、中心化交易所、电商平台、广告网络以及游戏与社交应用打造的高性能实时反洗钱/反恐怖融资方案。这个定位很要紧,因为支付网关不是交易所,它需要的是一个为出入金资金流设计的筛查层,而不是从一款托管产品改装过来的。
网关的资金流是高频且少人工介入的。入金与提现持续流动,而合规层必须跟上,并且不能对每一笔转账都强加一次人工复核——这正是这套能力集围绕速度与自动化构建的原因。
该平台对照一个超过 6 亿个区块链地址、持续更新的标签库做筛查。Phalcon Compliance 与 FATF 标准对齐,并支持在多个关键法域的报送。KYA 画像、KYT 监控与一键 STR 报送的组合,让网关能在一套系统内跑完全套义务,而不必把一堆点工具拼起来。
这就是 Phalcon Compliance 为数字货币支付业务做的事:它把 FATF 的那套义务变成一层能筛查、能盯梢、能报送、能留痕的运营控制层。
接下来做什么
先把你当前的网关资金流对照上面那四道控制画一遍。今天你在哪里筛查对面,而这道筛查发生在结算之前吗?监控跑在哪里,它会在新资金到来时重新评估地址吗?你的 STR 工作流在哪儿,它能不能一步产出一份监管可用的报告?目标不是加更多人工步骤;而是让这四道控制在后台自动运行,并留下一条经得起检查官阅读的审计轨迹。
用 Phalcon Compliance 管理稳定币冻结风险,把筛查、监控与报送收进一套系统。下载稳定币冻结风险白皮书,弄清你的支付流程暴露在什么样的冻结风险之下。
有两篇文章与本文配套:数字货币支付业务为什么需要反洗钱讲清这些义务从哪儿来,而稳定币跨境支付把这些控制措施放到一条结算链路上。
关于稳定币规则、冻结风险与支付反洗钱的完整图景,请从稳定币合规指南开始。