
簡短的回答:反洗錢既是監管義務,也是商業必需
在多數法域裡,數字貨幣支付業務是一項受監管的金融服務,因為它把價值搬進搬出金融體系。反洗錢承載著兩重分量:一重是監管義務,一重是商業必需。義務來自外部,來自諸如多數國家已採納的 FATF 標準這樣的框架。必需來自內部,來自那些落在沒做到這項義務的業務頭上的代價。
兩股壓力推向同一個方向,而它們通常被分開來講,儘管它們本就屬於一體。監管期望一家支付業務弄清其支付的對面是誰、篩查它所搬運的資金,並報送可疑活動。商業現實期望的是同一件事,因為做錯的代價是一個被凍結的錢包、一筆罰款,或者一張被吊銷的牌照。本文餘下的部分逐一走過這兩股壓力。
對支付業務來說,反洗錢是一組具體控制措施的簡稱。它意味著弄清一筆入帳支付背後的地址、拿這筆交易去對照風險資料做篩查,並在標記站得住時提交一份可疑交易報告。每一道控制都對應著那兩股壓力之一,這正是義務與必需本就屬於一體的原因。
同樣的三道控制同時服務兩股壓力:
| 控制措施 | 它滿足的監管義務 | 它防住的商業損失 |
|---|---|---|
| 弄清一筆入帳支付背後的地址 | 「知道對面是誰」這項期望 | 結算給了一個被拉黑的地址 |
| 拿交易去對照風險資料做篩查 | 出入金環節的篩查義務 | 業務進行中錢包被凍結 |
| 在標記站得住時提交報告 | 可疑活動報送義務 | 事後的罰款與牌照處罰 |
監管驅動因素:FATF 標準與出入金篩查
多數國家把自己的反洗錢規則建立在 FATF 標準之上,而這些標準把數字貨幣支付業務視為必須管理洗錢風險的虛擬資產服務提供商。一家把穩定幣搬進搬出法幣的支付業務,正好坐在出入金那個環節上,而那是監管盯得最緊的地方。篩查義務附著於這個環節:是誰在傳送、資金從哪兒來,以及這筆交易與它背後的業務是否吻合。
FATF 的方法是風險為本的,也就是說義務隨一家業務實際面對的風險而伸縮。一家處理高頻跨境穩定幣資金流的支付業務,比一家搬運本地小額資金的業務面對更多風險,其反洗錢控制措施也被期望與之匹配。這項標準要求的是控制措施與敞口相稱,而不是一刀切的規則。
期望與現實之間的差距很大。在 FATF 已評估的 138 個法域中,只有 1 個完全符合這些建議,僅 29% 大體合規,而 59% 尚未落地所要求的措施(見 FATF 專項更新)。執法在收緊而不是放鬆,這意味著支付業務承受的壓力在上升,而不是下降。
執法的方向同樣清楚。穩定幣已經成為鏈上多數非法活動的首選工具。這把搬運穩定幣的那些業務置於監管的直接注視之下,因為出入金環節恰恰是監管尋找那些本該已在執行的篩查與監控措施的地方。對支付業務而言,這是一項常設義務——對經由其鏈路的資金做地址與交易篩查——而不是一項抽象義務。
商業風險驅動因素:資金被凍、罰款與牌照被吊銷
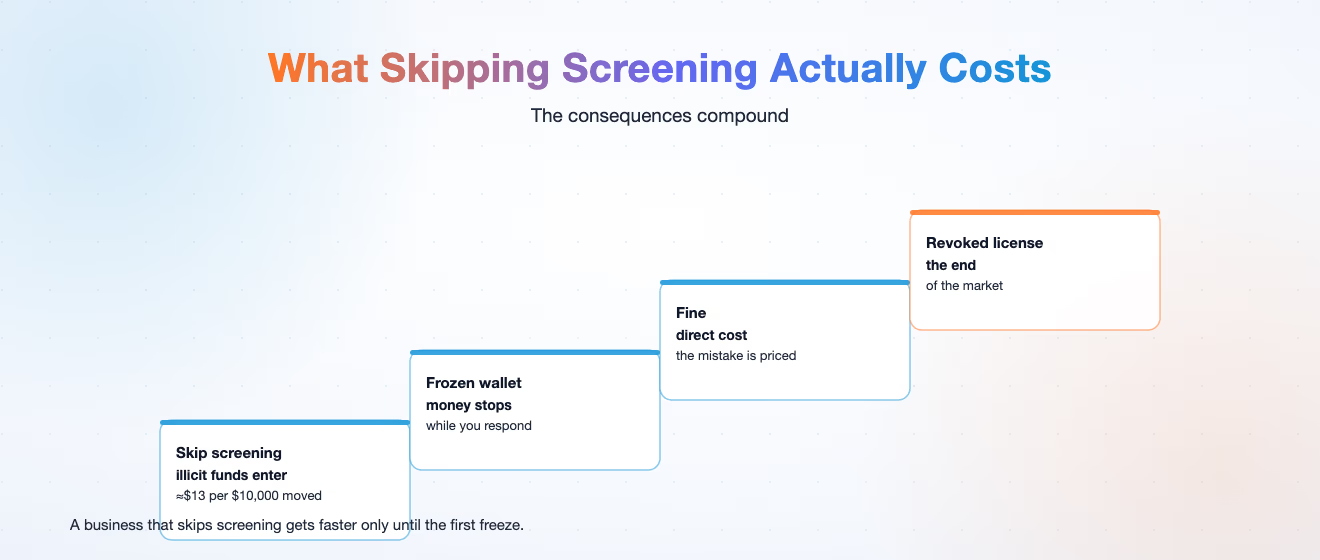
監管所要求的同一批控制措施,同時也在保護這家業務自己。穩定幣的體量大到足以讓非法資金嵌在普通資金流裡。2025 年,穩定幣總市值突破 2500 億美元,估算年交易量達 36.3 萬億美元;而每搬運 1 萬美元的穩定幣價值,約有 13 美元與非法資金相關聯。
這個數字之所以要緊,是因為一家處理真實交易量的支付業務,遲早會碰到這些資金。問題不在於會不會碰到。問題在於,這家業務能不能在監管或者對手方之前先發現它。一家不篩查自身資金流的業務,會把對面的風險帶進自己的鏈路與自己的資產負債表。
後果是具體的,並且會疊加。一個被凍結的錢包,會讓這家業務在應對期間無法搬運資金。一筆罰款把這個失誤轉成了直接成本。一張被吊銷的牌照則直接終結這家業務在那個市場上的存在。對一家在規模上結算價值的支付業務來說,這些結果沒有哪一個是理論上的,而它們全都是預防比扛過去更便宜。
這個選擇常被表述為速度與安全之間的取捨,但這種表述掩蓋了實際會發生的事。一家跳過篩查的支付業務,並不會永遠更快。它會一直更快,直到第一次凍結;然後它就停下來,去處理一次本可以避免的調查。
Phalcon Compliance 如何幫助支付業務
這正是兩股壓力與一件為此而造的工具相遇的地方。Phalcon Compliance 是 BlockSec 的反洗錢/反恐怖融資平臺,服務數字貨幣支付業務,也服務交易所、電商平臺、廣告平臺以及遊戲與社交應用。它給支付業務兩道控制:用 KYA 為地址做畫像,用 KYT 即時監控交易,外加一鍵生成可疑交易報告以完成後續報送。
該平臺對照超過 6 億個已打標的區塊鏈地址來讀風險,覆蓋制裁、詐騙、駭客與混幣器。風險是橫跨 17 類風險指標評估的,而不是靠單個標籤,於是支付業務看到的是一次標記背後的理由,而不是一個二元答案。篩查以毫秒級速度執行,這意味著它可以坐在支付流程內部而不拖慢結帳。這件工具的要點,是讓篩查成為支付本身的一部分,好讓「放行還是掛起」的決定發生在資金移動之前,而不是在支付結算之後再添一道文書。
這就是 Phalcon Compliance 為數字貨幣支付業務做的事:它把反洗錢義務從一件人工的、事後的雜務,變成一道跑在支付節點上的即時篩查。
接下來做什麼
如果你的支付業務把穩定幣或法幣搬進搬出鏈上,反洗錢義務已經在這兒了。先把地址與交易篩查變成支付流程本身的一部分,讓每一筆入金與提現在結算之前都被檢查一遍。另一種選擇是把篩查留在流程之外,作為事後的人工複核來跑。那種做法一直管用,直到它不管用為止;而第一次漏掉的代價,高過這道控制措施的代價。
用 Phalcon Compliance 滿足支付反洗錢,或者下載穩定幣凍結風險白皮書,看看凍結事件與資金庫風險在實操中是怎麼演的。
有兩篇文章與本文配套:數字貨幣支付閘道器的反洗錢合規要求把義務轉化為控制措施,而穩定幣跨境支付展示這些控制措施在一條真實鏈路上如何運作。
關於穩定幣規則、凍結風險與支付反洗錢的完整圖景,請從穩定幣合規指南開始。