
La respuesta corta: el AML es a la vez un deber regulatorio y una necesidad de negocio
Un negocio de pagos cripto es, en casi todas las jurisdicciones, un servicio financiero regulado, porque mueve valor dentro y fuera del sistema financiero. El AML tiene dos pesos distintos: un deber regulatorio y una necesidad de negocio. El deber viene de fuera, de marcos como los estándares del GAFI que la mayoría de los países han adoptado. La necesidad viene de dentro, de los costes que aterrizan sobre un negocio que incumple ese deber.
Dos presiones empujan en la misma dirección, y se suelen describir por separado aunque van juntas. Los reguladores esperan que un negocio de pagos conozca a la otra parte de sus pagos, analice los fondos que mueve y comunique la actividad sospechosa. La realidad del negocio espera lo mismo, porque el coste de equivocarse es un monedero bloqueado, una multa o una licencia revocada. El resto del artículo recorre cada presión por turno.
Para un negocio de pagos, AML es la forma corta de nombrar un conjunto concreto de controles: conocer la dirección que hay detrás de un pago entrante, analizar la transacción contra datos de riesgo, y presentar un informe de transacción sospechosa cuando una marca lo justifica. Cada control se corresponde con una de las dos presiones, y por eso el deber y la necesidad van juntos.
Los mismos tres controles sirven a las dos presiones:
| Control | Deber regulatorio que satisface | Pérdida de negocio que evita |
|---|---|---|
| Conocer la dirección detrás de un pago entrante | La expectativa de conocer a la otra parte | Liquidar a una dirección en lista negra |
| Analizar la transacción contra datos de riesgo | Los deberes de screening en las rampas de entrada y salida | Un monedero bloqueado a mitad de operación |
| Presentar un informe cuando una marca lo justifica | Los deberes de comunicación de actividad sospechosa | Multas y actuaciones sobre la licencia después de los hechos |
El motor regulatorio: los estándares del GAFI y el screening en las rampas de entrada y salida
Casi todos los países construyen sus normas AML sobre los estándares del GAFI, y esos estándares tratan a los negocios de pagos cripto como proveedores de servicios de activos virtuales que tienen que gestionar el riesgo de blanqueo. Un negocio de pagos que mueve stablecoins hacia y desde moneda fiat se sitúa justo en la rampa de entrada y salida, que es el punto que los reguladores vigilan con más atención. Los deberes de screening se enganchan a ese punto: quién envía, de dónde vinieron los fondos y si la transacción encaja con el negocio que hay detrás.
El enfoque del GAFI se basa en el riesgo, lo que significa que los deberes escalan con el riesgo que afronta de verdad un negocio. Un negocio de pagos que maneja flujos de stablecoins transfronterizos y de alto volumen afronta más riesgo que uno que mueve importes pequeños y locales, y se espera que sus controles AML estén a la altura. El estándar es la exigencia de que los controles sean proporcionados a la exposición, no una regla de talla única.
La distancia entre expectativa y realidad es amplia. De las 138 jurisdicciones que ha evaluado el GAFI, solo 1 cumple plenamente las recomendaciones, apenas un 29 % cumple en gran medida y un 59 % todavía no ha implementado las medidas exigidas (actualizaciones específicas del GAFI). La aplicación se está endureciendo en lugar de relajarse, lo que significa que la presión sobre los negocios de pagos sube, no baja.
La dirección de la aplicación también es clara. Las stablecoins se han convertido en la herramienta preferida de casi toda la actividad ilícita on-chain. Eso pone a los negocios que mueven stablecoins bajo atención regulatoria directa, porque la rampa de entrada y salida es exactamente donde los reguladores buscan los controles de screening y monitorización que ya deberían estar funcionando. Para un negocio de pagos, este es un deber permanente de ejecutar screening de direcciones y de transacciones sobre los fondos que pasan por sus carriles, no algo abstracto.
El motor del riesgo de negocio: fondos bloqueados, multas y licencias perdidas
Esos mismos controles que exigen los reguladores protegen también al propio negocio. El volumen de stablecoins es lo bastante grande como para que haya fondos ilícitos incrustados dentro de los flujos ordinarios. En 2025, las stablecoins superaron los 250 000 millones de dólares de capitalización total y unos 36,3 billones de dólares de volumen anual de transacciones, y por cada 10 000 dólares de valor movido en stablecoins, unos 13 dólares están vinculados a fondos ilícitos.
Esa cifra importa porque un negocio de pagos que procesa volumen real acabará tocando esos fondos. La pregunta no es si el contacto ocurre, sino si el negocio lo detecta antes que un regulador o que la otra parte. Un negocio que no analiza su flujo lleva el riesgo de la otra parte a sus propios carriles y a su propio balance.
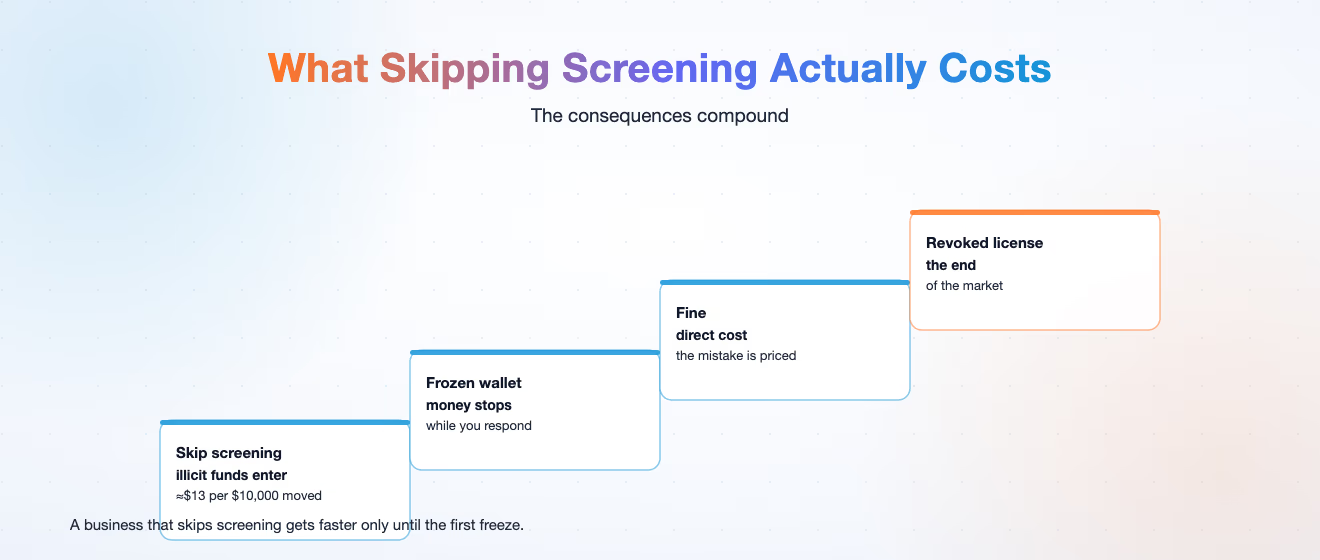
Las consecuencias son concretas y se acumulan. Un monedero bloqueado impide al negocio mover dinero mientras responde. Una multa convierte el error en un coste directo. Una licencia revocada acaba con el negocio en ese mercado por completo. Ninguno de esos desenlaces es teórico para un negocio de pagos que liquida valor a escala, y todos salen más baratos de prevenir que de sobrevivir.
La elección se suele plantear como un canje entre velocidad y seguridad, pero ese planteamiento oculta lo que pasa en realidad. Un negocio de pagos que se salta el screening no se vuelve más rápido para siempre: se vuelve más rápido hasta el primer bloqueo, y entonces deja de mover dinero mientras resuelve una investigación que podría haberse ahorrado.
Cómo ayuda Phalcon Compliance a los negocios de pagos
Aquí es donde las dos presiones se encuentran con una herramienta hecha para el trabajo. Phalcon Compliance es una plataforma AML/CFT de BlockSec que sirve a negocios de pagos cripto junto a exchanges, plataformas de comercio electrónico, plataformas publicitarias y aplicaciones de juego y redes sociales. Le da a un negocio de pagos dos controles: KYA para perfilar una dirección y KYT para vigilar una transacción en tiempo real, más la generación de informes de transacción sospechosa con un clic para la comunicación posterior.
La plataforma lee el riesgo contra más de 600 millones de direcciones blockchain etiquetadas, que abarcan sanciones, estafas, hackeos y mezcladores. El riesgo se evalúa en 17 Indicadores de Riesgo en lugar de con una única etiqueta, así que un negocio de pagos ve la razón detrás de una marca en vez de una respuesta binaria. El screening corre a velocidad de milisegundos, lo que significa que puede vivir dentro del flujo de pago sin ralentizar el pago. El sentido de la herramienta es hacer que el screening forme parte del propio pago, para que la decisión de aprobar o retener ocurra antes de que se muevan los fondos, no añadir papeleo después de que un pago se liquide.
Eso es lo que hace Phalcon Compliance por los negocios de pagos cripto: convierte el deber AML de una tarea manual y posterior a los hechos en un paso de screening en tiempo real que corre en el punto del pago.
Qué hacer a continuación
Si tu negocio de pagos mueve stablecoins o moneda fiat hacia y desde la cadena, el deber AML ya está aquí. Empieza por hacer que el screening de direcciones y de transacciones forme parte del propio flujo de pago, para que cada depósito y cada retirada se comprueben antes de liquidarse. La alternativa es mantener el screening fuera del flujo y ejecutarlo como una revisión manual a posteriori. Ese enfoque funciona hasta que deja de funcionar, y el coste del primer fallo es mayor que el del control.
Cumple con el AML de pagos con Phalcon Compliance o descarga el informe técnico sobre riesgo de bloqueo en stablecoins para ver cómo se desarrollan en la práctica los eventos de bloqueo y el riesgo de tesorería.
Dos piezas acompañan a esta: los requisitos de cumplimiento AML de una pasarela de pagos cripto convierten los deberes en controles, y los pagos transfronterizos con stablecoins muestran esos controles funcionando en un corredor real.
Para el cuadro completo de normas, riesgo de bloqueo y AML en pagos con stablecoins, parte de la guía de cumplimiento de stablecoins.