
Краткий ответ: AML — и регуляторная обязанность, и деловая необходимость
Криптоплатежный бизнес в большинстве юрисдикций — регулируемая финансовая услуга, поскольку он вводит стоимость в финансовую систему и выводит ее оттуда. У AML две разные роли: регуляторная обязанность и деловая необходимость. Обязанность приходит извне — из таких систем, как стандарты FATF, принятые большинством стран. Необходимость возникает изнутри — из затрат, которые несет бизнес, не выполнивший обязанность.
Два фактора действуют в одном направлении, и обычно их описывают отдельно, хотя они взаимосвязаны. Регуляторы ожидают, что платежная компания знает контрагентов своих платежей, проверяет перемещаемые средства и сообщает о подозрительной деятельности. Деловая реальность ожидает того же, поскольку цена ошибки — замороженный кошелек, штраф или отозванная лицензия. Далее статья по очереди рассматривает каждый фактор.
Для платежного бизнеса AML — сокращенное обозначение конкретного набора мер контроля. Это знание адреса за входящим платежом, проверка транзакции по данным риска и подача сообщения о подозрительной транзакции, когда подозрение обосновано. Каждая мера связана с одним из двух факторов, поэтому обязанность и необходимость нужно рассматривать вместе.
Одни и те же три меры отвечают обоим факторам:
| Мера контроля | Выполняемая регуляторная обязанность | Предотвращаемый ущерб бизнесу |
|---|---|---|
| Знать адрес за входящим платежом | Ожидание знания контрагента | Расчет с адресом из черного списка |
| Проверять транзакцию по данным риска | Обязанности проверки при вводе и выводе фиата | Заморозка кошелька в ходе работы |
| Подавать сообщение при обоснованном подозрении | Обязанности сообщать о подозрительной деятельности | Штрафы и меры в отношении лицензии постфактум |
Регуляторный фактор: стандарты FATF и проверки ввода и вывода фиата
Большинство стран строит AML-правила на стандартах FATF, которые рассматривают криптоплатежные компании как поставщиков услуг виртуальных активов, обязанных управлять риском отмывания денег. Платежная компания, конвертирующая стейблкоины в фиат и обратно, находится непосредственно в точке входа и выхода, за которой регуляторы следят наиболее пристально. Именно к ней привязаны обязанности проверки: кто отправляет, откуда пришли средства и соответствует ли транзакция стоящему за ней бизнесу.
Подход FATF основан на риске: обязанности масштабируются в соответствии с фактическим риском бизнеса. Компания с большими трансграничными потоками стейблкоинов несет больший риск, чем та, что переводит небольшие местные суммы, и ее AML-контроль должен этому соответствовать. Стандарт требует соразмерности мер риску, а не единого правила для всех.
Разрыв между ожиданиями и реальностью велик. Среди 138 оцененных FATF юрисдикций только 1 полностью соответствует рекомендациям, лишь 29% в основном соответствуют, а 59% еще не внедрили необходимые меры (тематические обновления FATF). Правоприменение ужесточается, а не ослабевает, поэтому давление на платежные компании растет, а не снижается.
Направление правоприменения тоже ясно. Стейблкоины стали предпочтительным инструментом большей части незаконной ончейн-активности. Поэтому компании, перемещающие стейблкоины, находятся под прямым вниманием регуляторов: именно в точках ввода и вывода фиата регуляторы ищут меры проверки и мониторинга, которые уже должны работать. Для платежной компании это постоянная, а не абстрактная обязанность проверять адреса и транзакции средств, проходящих через ее каналы.
Деловой фактор риска: замороженные средства, штрафы и потерянные лицензии
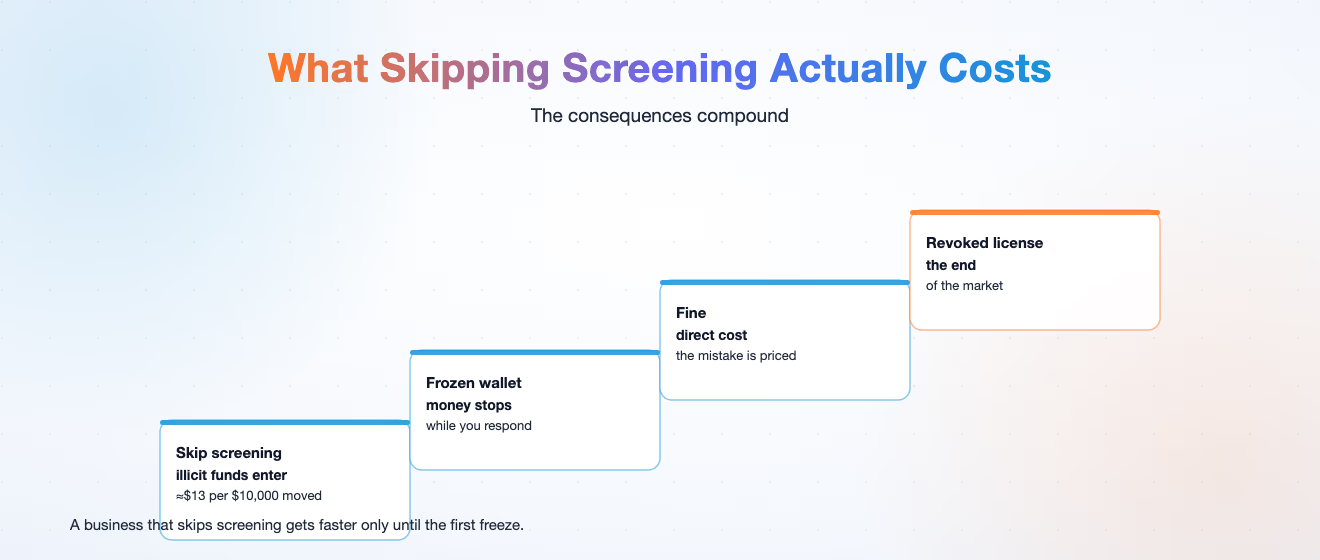
Те же меры, которых требуют регуляторы, защищают и сам бизнес. Объем стейблкоинов настолько велик, что незаконные средства встроены в обычные потоки. В 2025 году общая капитализация стейблкоинов превысила $250 млрд, а оценочный годовой объем транзакций составил $36,3 трлн; на каждые $10 000 перемещенной стоимости стейблкоинов примерно $13 связаны с незаконными средствами.
Эта цифра важна, потому что платежная компания с реальным объемом рано или поздно соприкоснется с такими средствами. Вопрос не в том, произойдет ли контакт. Вопрос в том, обнаружит ли его компания раньше регулятора или контрагента. Бизнес, не проверяющий свой поток, переносит риск контрагента в собственные каналы и на собственный баланс.
Последствия конкретны и усиливают друг друга. Замороженный кошелек останавливает движение денег на время реагирования. Штраф превращает ошибку в прямой расход. Отзыв лицензии полностью прекращает деятельность на этом рынке. Для платежной компании, рассчитывающей значительные объемы стоимости, ни один исход не теоретический, и предотвратить каждый дешевле, чем пережить.
Выбор обычно формулируют как компромисс между скоростью и безопасностью, но такая формулировка скрывает реальность. Компания, пропускающая проверки, не остается быстрее навсегда. Она быстрее до первой заморозки, после которой перестает перемещать деньги, пока проходит расследование, которого могла избежать.
Как Phalcon Compliance помогает платежным компаниям
Здесь два фактора встречаются с инструментом, созданным для этой задачи. Phalcon Compliance — AML/CFT-платформа BlockSec для криптоплатежных компаний, бирж, платформ электронной коммерции, рекламных платформ, игровых и социальных приложений. Она дает платежной компании две меры: KYA для профилирования адреса и KYT для мониторинга транзакции в реальном времени, а также формирование сообщения о подозрительной транзакции одним нажатием для последующей подачи.
Платформа оценивает риск по более чем 600 миллионам адресов блокчейна с метками санкций, мошенничества, взломов и миксеров. Риск оценивается по 17 индикаторам, а не одной метке, поэтому платежная компания видит причину сигнала, а не бинарный ответ. Проверка работает за миллисекунды и может выполняться внутри платежного потока, не замедляя оформление. Смысл инструмента — сделать проверку частью самого платежа, чтобы решение об одобрении или удержании принималось до движения средств, а не добавлять документы после расчета.
Именно это Phalcon Compliance делает для криптоплатежных компаний: превращает AML-обязанность из ручной задачи постфактум в этап проверки в реальном времени, выполняемый в точке платежа.
Что делать дальше
Если ваша платежная компания перемещает стейблкоины или фиат в блокчейн и из него, AML-обязанность уже существует. Начните со включения проверки адресов и транзакций в сам платежный поток, чтобы каждый депозит и вывод проверялся до расчета. Альтернатива — оставить проверку вне потока и выполнять ее вручную после события. Этот подход работает до первого сбоя, а цена первого пропуска выше стоимости контроля.
Выполняйте AML-требования к платежам с Phalcon Compliance или скачайте аналитический отчет о риске заморозки стейблкоинов, чтобы увидеть, как заморозки и казначейский риск проявляются на практике.
Статью дополняют два материала: AML-требования к криптовалютным платежным шлюзам превращает обязанности в меры контроля, а Трансграничные платежи в стейблкоинах показывает их работу в реальном коридоре.
Для полной картины правил стейблкоинов, риска заморозки и AML платежей начните с руководства по комплаенсу стейблкоинов.