
Краткий ответ: на платежные шлюзы распространяется полный набор обязанностей по AML/CFT
Криптовалютный платежный шлюз — не нейтральный канал. Как только компания конвертирует фиат в криптовалюту или криптовалюту в фиат от имени клиентов, она перемещает стоимость и оказывается именно в той точке, за которой регуляторы следят наиболее пристально: на входе в криптоэкономику и выходе из нее. Согласно риск-ориентированному подходу FATF, криптовалютный платежный шлюз, перемещающий стоимость от имени клиентов, является поставщиком услуг виртуальных активов (VASP) и несет те же обязанности по AML/CFT, что биржа или кастодиан.
Риск-ориентированный подход FATF превращает абстрактную обязанность в четыре конкретные меры: знать контрагента, отслеживать поток транзакций, сообщать о подозрениях и сохранять проверяемую запись каждого решения. Далее статья сопоставляет эти меры с конкретными обязанностями криптовалютного платежного шлюза и функциями для их выполнения.
Этот статус — не формальность. Ввод и вывод фиата — узкое место криптоэкономики, где идентифицированный в фиатной системе участник встречается с псевдонимной стоимостью в блокчейне. Именно здесь проверяющие чаще всего выясняют, существует ли AML-программа компании на практике или только на бумаге. Шлюз, считающий комплаенс второстепенной задачей бэк-офиса, несет больше риска, чем осознает.
Давление растет. По тематическим обновлениям FATF, только 1 из 138 оцененных юрисдикций полностью соответствует требованиям, 29% в основном соответствуют, а 59% еще не внедрили необходимые меры (обновление за июль 2026 года). Поэтому платежный шлюз, работающий через границы, сталкивается с неоднородными, продолжающими развиваться правилами и все более серьезным правоприменением.
AML-обязанности платежных шлюзов
Набор обязанностей начинается с очевидного: платежный шлюз должен знать, для кого он перемещает деньги и где эти деньги находились раньше. В блокчейне это означает проверку каждого входящего и исходящего адреса до расчета, а не после него. Вне блокчейна — привязку каждого перевода к подтвержденной личности и сохранение этой связи для аудита.
Вторая обязанность — непрерывный мониторинг. Платежный шлюз, который проверяет депозит один раз и больше к нему не возвращается, имеет системную слепую зону: чистый адрес может стать рискованным сразу после поступления новых средств. По отраслевым данным, примерно 13 U незаконных средств приходится на каждые 10 000 U транзакций.
Поэтому проверки не могут заканчиваться подключением клиента. Шлюз, проверяющий адрес только при регистрации, применяет вчерашнюю картину риска к сегодняшнему потоку, и именно в разрыве между ними проходят незаконные средства. Проверки, мониторинг и отчетность — три этапа одной обязанности, и слабость любого из них подрывает два других.
Третья обязанность — отчетность. Когда транзакция пересекает порог риска, шлюз должен подать сообщение о подозрительной транзакции, которое регулятор сможет содержательно рассмотреть, с приложенными подтверждающими материалами. Шлюз, выявивший риск, но неспособный его задокументировать, не выполнил обязанность.
Все три связывает документирование. Регуляторы спрашивают не только о том, обнаружил ли шлюз рискованную транзакцию. Они спрашивают, может ли он полным журналом аудита подтвердить, что проверки, наблюдение, эскалация и подача сообщения выполнялись в надлежащем порядке. Для платежного шлюза такой учет также является коммерческим активом: он позволяет быстро подключать добросовестных продавцов и не допускать рискованных.
| Обязанность | Что она означает при вводе и выводе фиата | Цена недостатков |
|---|---|---|
| Знать контрагента | Проверять каждый входящий и исходящий адрес до расчета, связывая его с подтвержденной личностью | Перемещение денег для лица, которое никто не может идентифицировать |
| Вести непрерывный мониторинг | Повторять проверки по мере поступления новых средств, а не только при подключении | Вчерашняя картина риска применяется к сегодняшнему потоку |
| Сообщать о подозрениях | Подавать понятное регулятору сообщение с приложенными доказательствами | Выявление риска без документирования не выполняет обязанность |
| Сохранять возможность аудита | Сохранять историю решений по каждому переводу | Проверяющему нечего предъявить |
Необходимые основные функции
Эти обязанности выражаются в четырех технических возможностях, необходимых каждому криптовалютному платежному шлюзу.
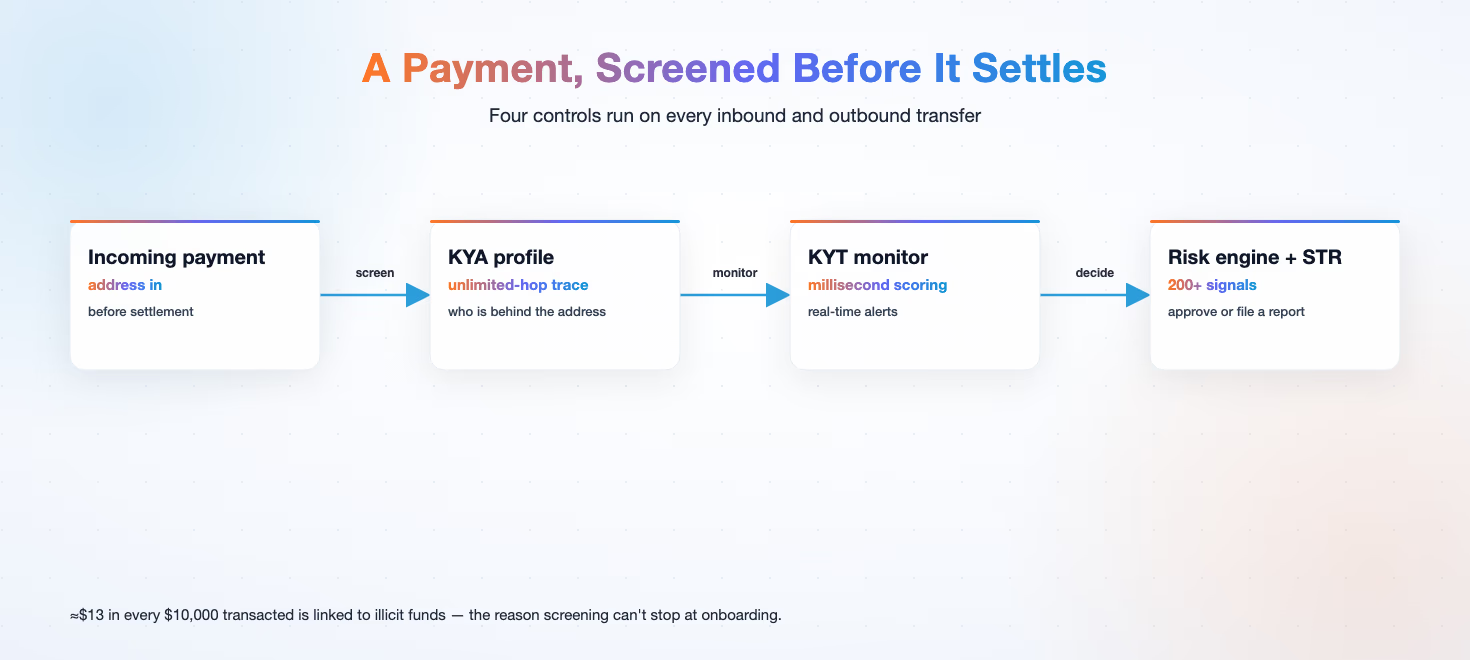
Каждая возможность соответствует одной из четырех мер контроля, а вместе они образуют минимально достаточный набор комплаенс-инструментов для ввода и вывода фиата.
Первая — данные адресов с метками. KYA создает подробный профиль адреса благодаря глубокому отслеживанию средств через множество переходов, блокчейнов и субъектов. Это позволяет шлюзу видеть не только непосредственный адрес, но и стоящие за ним источники средств.
Глубокое отслеживание нескольких переходов важно, поскольку один переход скрывает большую часть истории. Адрес, выглядящий чистым на расстоянии одного перехода, может получать средства от миксера или санкционного кластера через два перехода. Шлюз, не видящий эти переходы, не может точно оценить риск.
Вторая — мониторинг транзакций. KYT обеспечивает мониторинг с задержкой на уровне миллисекунд и передает оповещения о рисках по семи каналам в реальном времени. Риск выявляется в момент попадания в поток, а не спустя несколько дней.
Скорость — свойство комплаенса, а не только производительности. Сигнал риска, поступивший после расчета, становится результатом расследования; сигнал до расчета дает возможность вмешаться.
Третья — механизм оценки рисков. Он объединяет поведенческий анализ на основе ИИ и более 200 сигналов риска для выявления отмывания денег и высокорискованной активности, например мошенничества типа pig-butchering.
Механизм, основанный только на правилах, находит то, что уже знает. Механизм, опирающийся на сигналы, находит то, чего раньше не видел, и именно это отличает фильтр от полноценного выявления.
Четвертая — отчетность. Phalcon Compliance одним нажатием формирует стандартизированное сообщение о подозрительной транзакции (STR) с полным журналом аудита. Это превращает выявление в сообщение для подачи, а не в ручное составление документа.
Как Phalcon Compliance отвечает потребностям платежных шлюзов
Phalcon Compliance создан как высокопроизводительное AML/CFT-решение реального времени для криптоплатежных компаний, централизованных бирж, платформ электронной коммерции, рекламных сетей, игровых и социальных приложений. Такая ориентация важна: платежный шлюз — не биржа, и ему нужен слой проверок, спроектированный для ввода и вывода фиата, а не переделанный из продукта для хранения активов.
Поток шлюза отличается высокой скоростью и минимальным ручным участием. Депозиты и выводы движутся постоянно, и комплаенс должен успевать за ними, не вынуждая вручную проверять каждый перевод. Поэтому набор функций строится вокруг скорости и автоматизации.
Платформа проводит проверки по непрерывно обновляемой базе меток, охватывающей более 600M+ адресов блокчейна. Phalcon Compliance согласован со стандартами FATF и поддерживает отчетность в нескольких ключевых юрисдикциях. Сочетание профилирования KYA, мониторинга KYT и формирования STR одним нажатием позволяет шлюзу выполнять весь набор обязанностей в одной системе вместо сборки разрозненных инструментов.
Именно это Phalcon Compliance делает для криптоплатежных компаний: превращает набор обязанностей FATF в действующий слой контроля, который проверяет, наблюдает, формирует сообщения и документирует.
Что делать дальше
Начните с сопоставления текущего процесса шлюза с четырьмя мерами контроля выше. Где сегодня проверяется контрагент и происходит ли это до расчета? Где выполняется мониторинг и переоценивает ли он адреса по мере поступления новых средств? Где находится процесс STR и может ли он за один шаг подготовить сообщение для регулятора? Цель — не добавлять ручные этапы, а обеспечить автоматическую фоновую работу четырех мер контроля с журналом аудита, который выдержит проверку инспектора.
Управляйте риском заморозки стейблкоинов с Phalcon Compliance, чтобы объединить проверки, мониторинг и отчетность в одной системе. Скачайте аналитический отчет о риске заморозки стейблкоинов, чтобы понять риски заморозки, которым подвержен ваш платежный поток.
Эту статью дополняют два материала: Зачем криптоплатежному бизнесу нужен AML объясняет происхождение обязанностей, а Трансграничные платежи в стейблкоинах переносит меры контроля на расчетный коридор.
Для полной картины правил стейблкоинов, риска заморозки и AML платежей начните с руководства по комплаенсу стейблкоинов.