Kurzantwort
Grenzüberschreitende Stablecoin-Zahlungen bewegen Werte gleichzeitig durch zwei Regulierungsräume. Dadurch verdoppelt sich die Compliance-Arbeit. Prüfen Sie die Gegenpartei, bevor Mittel bewegt werden, überwachen Sie den Zahlungsweg während des Betriebs und stimmen Sie die Sanktionsabdeckung auf beide Seiten ab. Für den Token selbst spielen Grenzen keine Rolle, für die Vorschriften auf beiden Seiten dagegen sehr wohl. Ein Zahlungsweg, der auf der Senderseite zulässig ist, kann auf der Empfängerseite scheitern. Diese Seite erläutert, warum grenzüberschreitende Zahlungen anspruchsvoller sind, wie der Prüfworkflow für beide Enden aussieht und wie Teams solche Zahlungswege typischerweise betreiben.
Warum grenzzüberschreitende Stablecoin-Zahlungen schwerer regelkonform abzuwickeln sind
Drei Faktoren vervielfachen sich, wenn eine Zahlung eine Grenze überschreitet: Rechtsordnungen, Sanktionsrisiken und Transparenzanforderungen. An beiden Enden des Zahlungswegs unterliegt dieselbe Mittelbewegung unterschiedlichen Rechtsordnungen. Deren Vorschriften unterscheiden sich bei der Zulassung, den erwarteten Prüfungen und den Meldepflichten. Ein Zahlungsunternehmen muss häufig sowohl die Vorschriften seines Zulassungslands als auch in der Praxis die Regeln am Standort der Gegenpartei beachten. Bei den Sanktionsrisiken suchen sanktionierte Akteure gerade auf grenzüberschreitenden Zahlungswegen nach Schwachstellen. Die Verteilung über Handelsplätze und Chains verbirgt sie vor Prüfungen, die nur eine einzelne Liste abgleichen. Bei der Transparenz ist die gute Nachricht, dass öffentliche Chains den gesamten Weg offenlegen. Die Nachweise sind also vorhanden. Die operative Frage ist, ob Ihre Prüfung sie tatsächlich auswertet. Warum Zahlungsunternehmen diese Pflichten überhaupt tragen, erläutert Warum Krypto-Zahlungsunternehmen AML benötigen
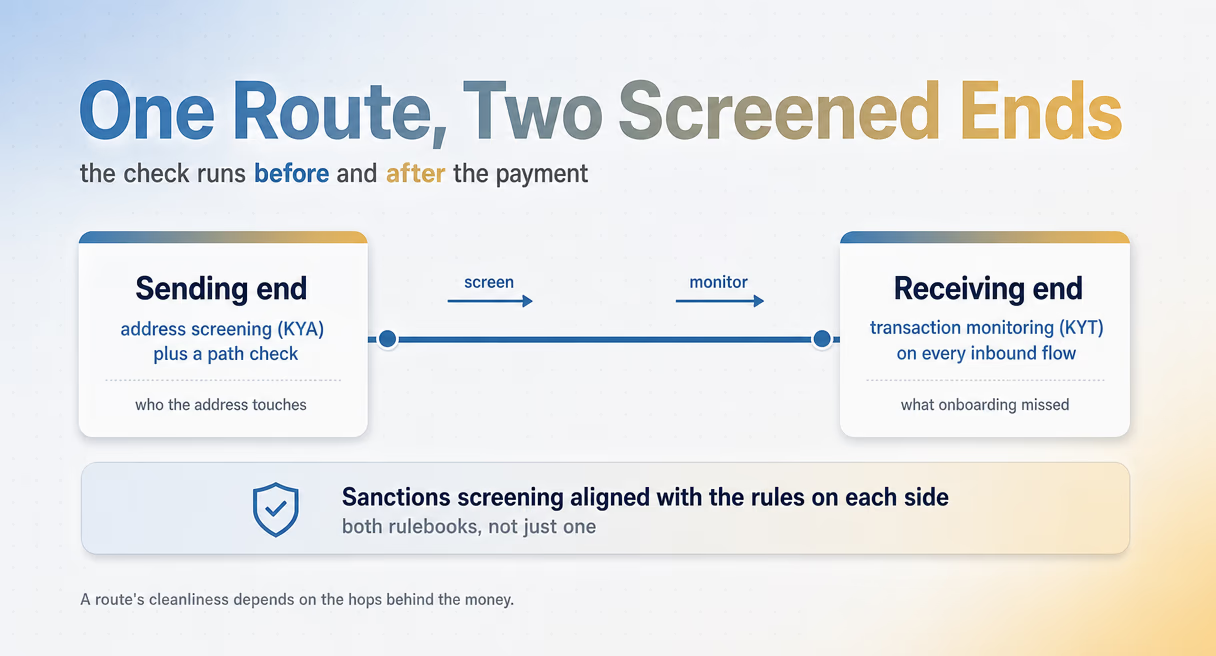
Der Prüfworkflow für beide Enden
| Abschnitt des Zahlungswegs | Durchgeführte Prüfung | Was sie erfasst |
|---|---|---|
| Senderseite | Adressprüfung (KYA) der Gegenpartei und Prüfung des Geldflusses | Mit wem die Adresse verbunden ist und ob hinter den Mitteln ein Einfrierrisiko liegt |
| Empfängerseite | Transaktionsmonitoring (KYT) jedes eingehenden Zahlungsflusses | Was beim Onboarding übersehen wurde, einschließlich unterwegs hinzugekommener Risiken |
| Beide Seiten | Sanktionsprüfung im Einklang mit den jeweiligen Vorschriften | Risikoexposition, die durch die Verteilung über Handelsplätze und Chains verborgen bleibt |
Senderseite: wissen, von wem die Zahlung ausgeht und an wen sie geht
Erstellen Sie vor der Mittelbewegung mit der Adressprüfung (KYA) ein Profil jeder Partei im Zahlungsweg und prüfen Sie den Weg der Mittel. KYA zeigt das Profil einer Adresse: ihre Labels, ihre Sanktionsbezüge, das Netzwerk, mit dem sie verbunden ist, und mögliche Verbindungen zu eingefrorenen oder auf Blacklists geführten Adressen. Die Geldflussprüfung betrachtet, welche Stationen die Mittel durchlaufen haben. Denn die Unbedenklichkeit eines Zahlungswegs hängt von den vorherigen Transaktionsschritten ab, nicht nur von den beiden Adressen an den Enden. Beim Onboarding freigegebene Parteien müssen erneut geprüft werden, da eine zuvor unauffällige Adresse während der laufenden Abwicklung auf eine Blacklist gesetzt werden kann. Die Prüfgrundlagen sind dieselben wie bei jedem Zahlungsfluss. Eine Schritt-für-Schritt-Anleitung bietet So prüfen Sie Krypto-Zahlungen auf Sanktionsrisiken
Empfängerseite: überwachen, was tatsächlich eingeht
Überwachen Sie während des Betriebs jeden eingehenden Zahlungsfluss in Echtzeit und lassen Sie sich bei Risikoänderungen warnen. Das Transaktionsmonitoring (KYT) prüft jede Zahlung beim Eingang: den aktuellen Status der Senderadresse, den zurückgelegten Weg der Mittel und die Labels an allen Stationen dieses Wegs. Diese Ebene erfasst, was beim Onboarding übersehen wurde – etwa einen Partner im Zahlungsweg, dessen Wallet inzwischen belastete Mittel aus einer anderen Quelle erhalten hat. Warnungen brauchen einen festgelegten Entscheidungsweg: zurückhalten, zurücksenden oder eskalieren, jeweils mit dokumentierten Nachweisen. Zahlungswege mit hohem Abwicklungsvolumen setzen dies als automatisierte Verarbeitungskette mit Webhook-Warnungen um. Eine manuelle Prüfung jeder einzelnen Transaktion lässt sich bei diesem Volumen nicht aufrechterhalten.
Sanktionsabdeckung an beiden Enden
Führen Sie Sanktionsprüfungen anhand der Listen durch, die auf beiden Seiten des Zahlungswegs relevant sind, und erfassen Sie Hochrisikojurisdiktionen ausdrücklich. Der praktische Maßstab ist die Ausrichtung an den großen Sanktionslisten, einschließlich der SDN-Liste der OFAC. Hinzu kommen Prüfungen der Risikokategorien, nach denen eine Aufsichtsbehörde fragen wird: zuerst Sanktionen, danach Betrug, Mixing und Scam-Risiken. Phalcon Compliance gleicht Aktualisierungen der Sanktionslisten in Echtzeit ab und nutzt eine Label-Datenbank mit mehr als 600 Millionen mit Risikolabels versehenen Adressen. Genau diese Abdeckung benötigen grenzüberschreitende Zahlungswege, denn die Risikoexposition verbirgt sich im Netzwerk, nicht an der unmittelbar sichtbaren Adresse.
Die Travel Rule in einem Absatz
Grenzüberschreitende Zahlungen fallen auch in den Rahmen der Travel Rule, FATF-Empfehlung 16, nach der Informationen zum Auftraggeber und zum Begünstigten die Übertragung begleiten müssen. Die Regel gilt für zugelassene Intermediäre und ergänzt die On-Chain-Prüfung, statt sie zu ersetzen. Der On-Chain-Geldfluss und die Travel-Rule-Daten beschreiben dieselbe Zahlung aus zwei Blickwinkeln. Im operativen Betrieb wird die Regel üblicherweise im Rahmen der jeweiligen Zulassungsstrukturen umgesetzt. Auf dieser Seite steht die On-Chain-Ebene im Mittelpunkt: wie die Adressen einzuordnen sind und welche Stationen die Mittel durchlaufen haben.
Wie grenzüberschreitende Zahlungswege in der Praxis aussehen
Zwei Muster decken den Großteil des grenzüberschreitenden Stablecoin-Betriebs ab. Beide beruhen auf demselben Prüfworkflow. Das erste ist die B2B-Abwicklung: Ein Unternehmen bezahlt einen Lieferanten oder Partner in einem anderen Land über Stablecoins, auf wiederkehrender Basis über die jeweiligen Zahlungswege. Der Prüfaufwand konzentriert sich auf das Onboarding und das laufende Monitoring eines beständigen Kreises von Zahlungspartnern. Das zweite sind Überweisungsmodelle nach dem Remittance-Prinzip: viele kleinere Absender, ein gebündelter Zahlungsweg und Empfangspartner, die in die Landeswährung umtauschen. Hier verlagert sich der Prüfaufwand auf das Monitoring jeder einzelnen Transaktion. Denn der Kreis der Absender verändert sich ständig, und die Risikoexposition des Zahlungswegs entspricht dem Durchschnitt aller Nutzer. Bei beiden Mustern ist das Fehlerszenario dasselbe: Ein zunächst unauffälliger Zustand veraltet, weil sich ein Zahlungspartner oder der Kreis der Absender schneller verändert als die Prüfungen.
Nächste Schritte
Erstellen Sie die Checkliste für den Zahlungsweg vor der ersten Zahlung: KYA für beide Parteien, Prüfung des Geldflusses, Sanktionsabdeckung für beide Rechtsordnungen und Monitoring, das nach dem Onboarding aktiv bleibt. Phalcon Compliance übernimmt die Prüfungen – vom Scan auf der Produktseite ohne Registrierung bis zum API-gestützten Monitoring im Transaktionstempo. Informationen zur Integration finden Sie bei Phalcon Compliance. Die Anforderungen hinter diesem Workflow erläutert AML-Compliance-Anforderungen an Krypto-Zahlungsgateways. Die Untersuchungsperspektive auf dieselben Zahlungswege bietet Blockchain-Analyse für grenzüberschreitende Zahlungen. Einen Überblick über das gesamte Themenfeld finden Sie im Themenbereich Stablecoin-Compliance.