

Eine Zahlung verlässt um 2:14 Uhr morgens die Wallet eines Kunden, durchläuft einen Mixer und landet auf einer Adresse, die zwei Tage zuvor mit einer sanktionierten Börse Transaktionen abgewickelt hat. Das Überwachungssystem markiert sie. Ein SAR, oder Suspicious Activity Report, kennzeichnet verdächtige Transaktionen, die Institutionen den Aufsichtsbehörden zwecks möglicher Geldwäsche oder Betrugs melden.
Das Akronym lässt sich leicht definieren, aber in der Praxis ebenso leicht missbrauchen. Die Frage, mit der ein neuer Analyst für Transaktionsüberwachung konfrontiert wird, betrifft die darauffolgende Abfolge: Was löst eine Meldung aus, wer trägt die Pflicht zur Einreichung, und wo endet die Verantwortung eines Compliance-Teams. Die Meldung ist Teil eines Workflows zur crypto transaction monitoring und steht nicht für sich allein.
Die SAR-Definition
Ein SAR ist eine verpflichtende Meldung, die eine verdächtige Transaktion an eine Financial Intelligence Unit kennzeichnet, wobei sich seine Rechtswirkung aus der Meldepflicht ergibt und nicht aus der Höhe der Transaktion. FinCEN betrachtet die Meldung als das Signal der Institution an die Aufsichtsbehörden, dass eine Transaktion möglicherweise Geldwäsche, Betrug oder Terrorismusfinanzierung beinhaltet.
„Verdächtig" bezieht sich auf die Einschätzung der Institution nach Prüfung, nicht auf eine erwiesene Straftat. Die Meldung wird eingereicht, weil eine Transaktion nicht zum Profil des Kunden passt. „Aktivität" umfasst sowohl eine einzelne Überweisung als auch ein Muster über mehrere Transaktionen hinweg. Die Pflicht liegt bei der Institution und geht in den Vereinigten Staaten auf den Bank Secrecy Act zurück.
FinCEN definiert Geldwäsche als den Prozess, kriminelle Erträge zu verschleiern, damit sie legitim erscheinen. Dieselbe Pflicht gilt auch für Virtual Asset Service Provider, wobei „Aktivität" dort die Transaktionshistorie einer Adresse bedeutet und nicht die Papierspur eines Kunden.
SAR vs. STR: Dieselbe Meldung, unterschiedliche Rechtsordnungen
Die Meldung, die FinCEN als SAR bezeichnet, trägt in Hongkong und Singapur einen anderen Namen: dort heißt sie STR, oder Suspicious Transaction Report. Ein SAR entspricht dem STR in Hongkong und Singapur, wobei jeweils detaillierte Transaktions-, Adress- und Gegenparteidaten für denselben Meldezweck erfasst werden.
Beide Begriffe beschreiben dasselbe Instrument. Die Vereinigten Staaten spannen ein weiteres Netz über das Verhalten eines Kunden; Hongkong und Singapur verankern den Auslöser an einer konkreten Überweisung. Der Unterschied liegt im Auslöser selbst; die Meldepflicht und der Zweck der Meldung sind gleich.
| Dimension | Vereinigte Staaten | Hongkong & Singapur |
|---|---|---|
| Bezeichnung der Meldung | SAR | STR |
| Empfangsstelle | FinCEN | Nationale Financial Intelligence Unit |
| Auslöser | Aktivität, die auf Geldwäsche oder Betrug hindeuten kann | Eine Transaktion, die ungewöhnlich oder nicht nachvollziehbar erscheint |
Der internationale Standard hinter beiden Regelwerken stammt von der Financial Action Task Force, deren Empfehlungen die Pflicht festlegen, die SAR und STR jeweils umsetzen. Phalcon Compliance exportiert denselben belegbasierten Entwurf, unabhängig davon, ob die Meldung als SAR oder als STR erfolgt.
Wer reicht einen SAR ein
Die einreichende Partei ist die Institution, nicht die Software oder der Kunde. Die Einreichung eines SAR liegt in der Verantwortung der Institution, sodass ein Tool, das den Entwurf der Meldung erstellt, die endgültige Einreichung und Haftung dennoch bei Ihrem Team belässt.
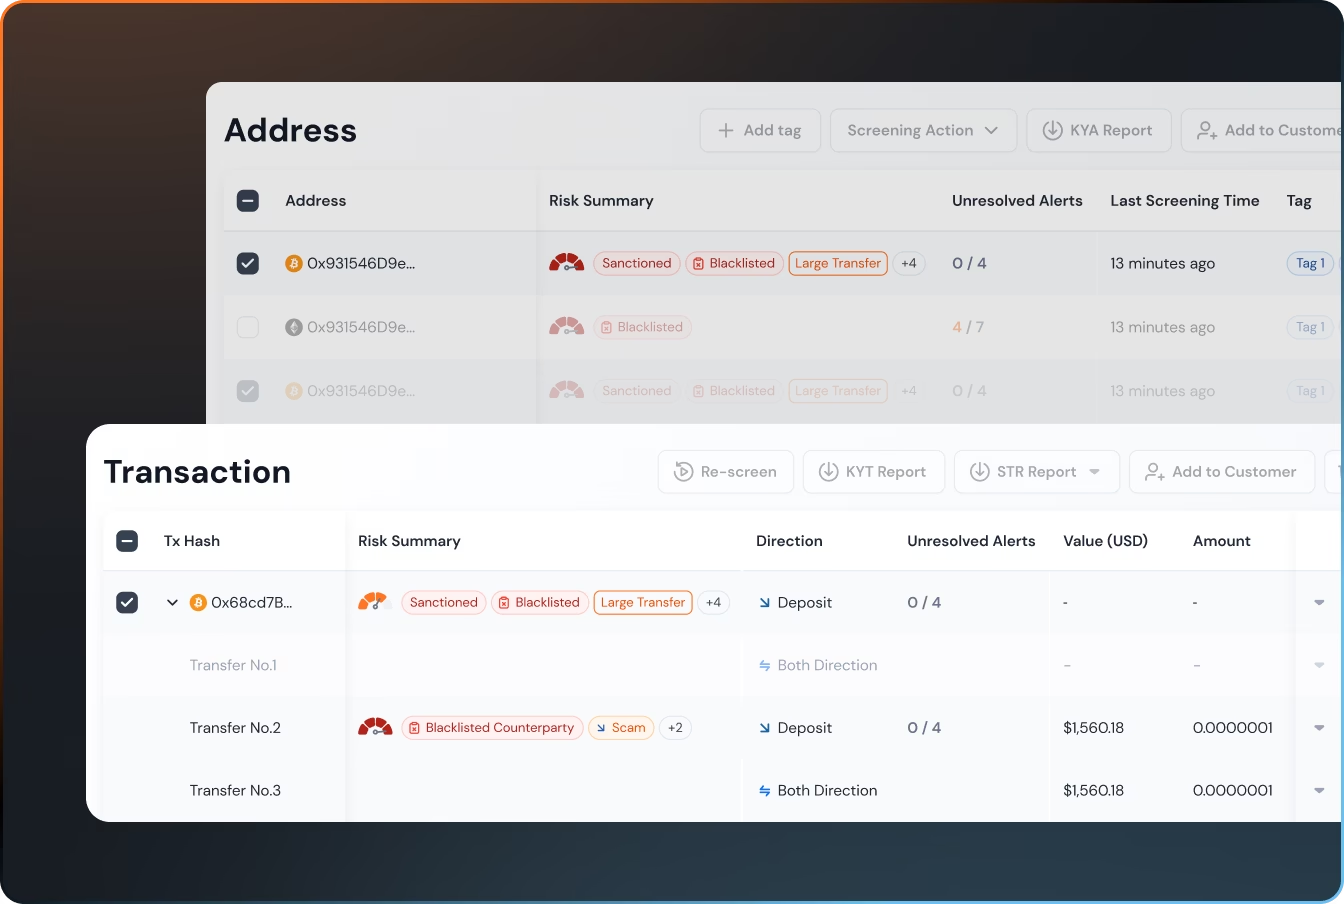
Die praktische Aufteilung ist im Kryptobereich besonders wichtig. Ein Screening-Tool kann die Signale aufzeigen (eine sanktionierte Gegenpartei, eine Mixer-Verbindung, ein ungewöhnliches Überweisungsmuster) und diese Signale zu einem Entwurf mit Transaktions-Hashes, Adressen und Zeitstempeln zusammenfassen. Was es nicht leisten kann, ist die gesetzliche Pflicht zur Einreichung zu übernehmen. Die Prüfung, die Entscheidung zur Meldung und die Übermittlung an die Aufsichtsbehörde liegen allesamt bei der Institution.
Zu den betroffenen Institutionen zählen Banken, Geldtransferdienste, Wertpapierfirmen und im Kryptobereich Virtual Asset Service Provider. Das gemeinsame Merkmal ist nicht das Geschäftsmodell, sondern die Pflicht: Jede Einrichtung, die eine Aufsichtsbehörde als meldepflichtige Institution eingestuft hat, muss melden, wenn ihre Prüfung verdächtige Aktivitäten ergibt.
BlockSec positioniert Phalcon Compliance auf der Erstellungsseite dieser Trennlinie. Die Plattform exportiert einen SAR-Entwurf mit den detaillierten Belegen, die eine Aufsichtsbehörde erwartet; der Kunde prüft und reicht ihn ein. Den Schritt-für-Schritt-Prozess finden Sie unter How to Write a Crypto SAR.
Die Meldung bringt auch eine Vertraulichkeitspflicht mit sich. Die Institution darf dem Kunden nicht mitteilen, dass eine Meldung eingereicht wurde; die als „Tipping-off" bekannte Praxis stellt nach den FATF-Empfehlungen selbst einen Verstoß dar. Der Kunde erfährt möglicherweise nie, dass aus einer Prüfung eine Meldung wurde, weshalb die Dokumentation der Institution darüber, wer entschieden hat und auf welcher Grundlage, für sich allein stehen muss.
Wie ein SAR in den AML-Workflow passt
Ein SAR ist das nachgelagerte Ende einer monitoring chain, kein eigenständiges Dokument. Die Kette beginnt, wenn eine Transaktion eine Regel auslöst, setzt sich über die menschliche Prüfung fort und endet bei der Meldung.
Die vier Phasen laufen in dieser Reihenfolge ab: Überwachung, Alarmierung, Prüfung und Meldung. Ein Transaktionsüberwachungssystem beobachtet Adressaktivitäten anhand von Risikoregeln. Wenn eine Regel greift, erzeugt sie einen Alarm. Ein Compliance-Analyst prüft den Alarm anhand der Kundenhistorie und der vom Tool aufgezeigten Beweise. Bestätigt die Prüfung den Verdacht, erstellt die Plattform den SAR-Entwurf, und die Institution reicht ihn ein.
Die Übergabe zwischen Alarm und Prüfung ist die Stelle, an der die Kette am häufigsten bricht. Eine Regel greift bei einer Überweisung, die sich als routinemäßig herausstellt, während ein tatsächlich verdächtiges Muster unterhalb der Schwelle bleibt, weil die Regel auf einen anderen Markt abgestimmt war. Die Aufgabe des Analysten ist es, diese Lücke zu schließen, und die Meldung ist nur so gut wie diese Prüfung. Eine Plattform, die die Beweise offenlegt (die Gegenparteikennzeichnungen, den Mixer-Sprung, die zeitliche Abfolge), gibt dem Analysten etwas Konkretes an die Hand, gegen das er entscheiden kann, statt eines Wertes ohne Kontext.
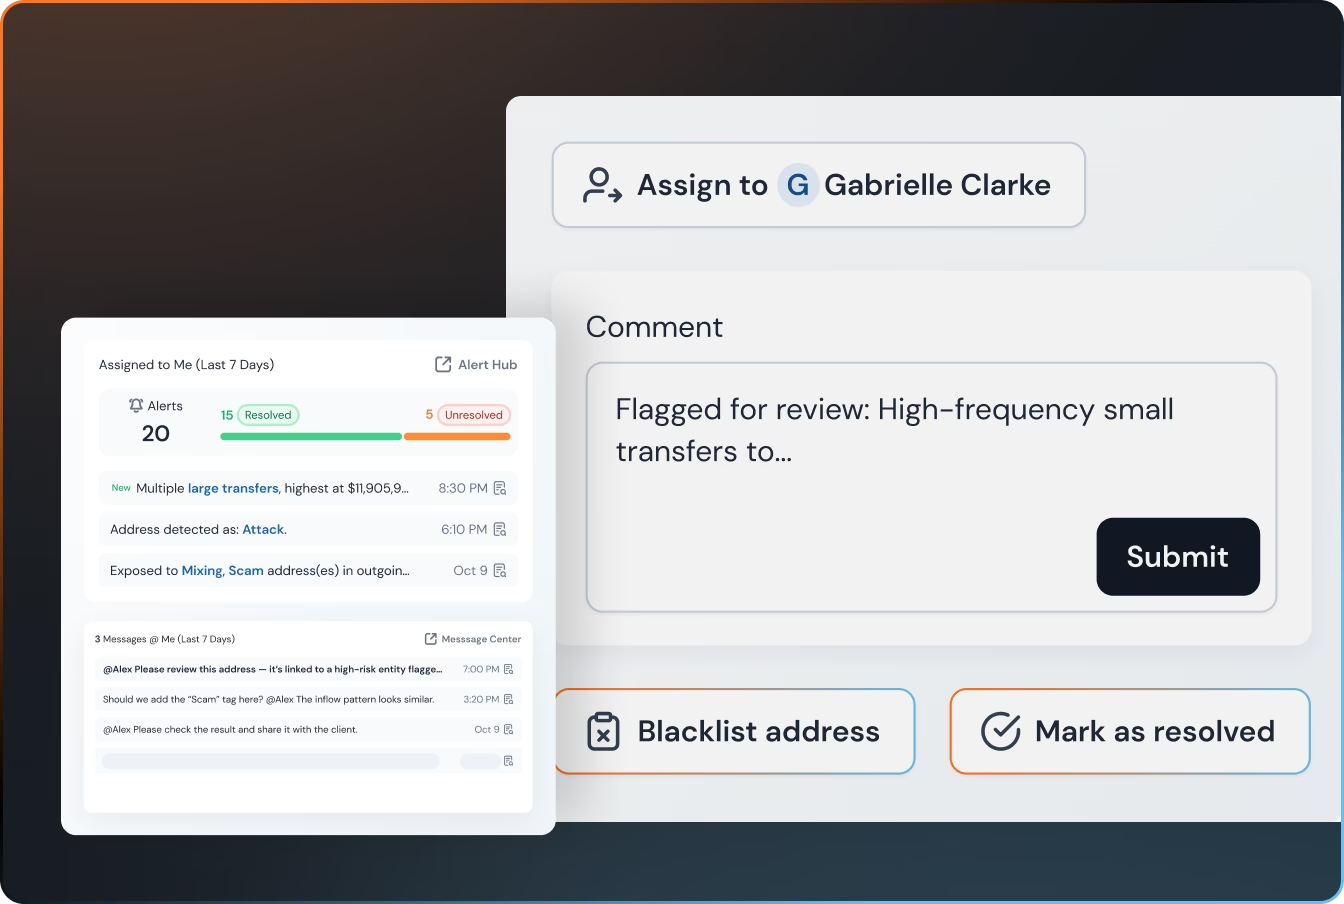
In der traditionellen Finanzwelt liegen die Beweise in Kontoauszügen und Überweisungsprotokollen. In der Kryptowelt liegen sie im Transaktionsgraphen: Adressen, Sprünge und Kennzeichnungen, die ein Screening-Tool zu einer Erzählung zusammenfügt. Die Screening-Ebene überträgt diese On-Chain-Beweise in den SAR-Entwurf, sodass die vom Kunden eingereichte Meldung dem von einer Aufsichtsbehörde erwarteten Format entspricht, während jede Zeile auf nachvollziehbaren Daten beruht.
Die Meldung fließt anschließend in den nächsten Zyklus ein. Aufsichtsbehörden analysieren eingereichte Meldungen, um Muster zu erkennen, und Institutionen passen ihre Regeln auf Basis dieser Erkenntnisse an. Die Einreichung ist der Punkt, an dem das interne Signal einer Institution zum Input einer Aufsichtsbehörde wird.
Buchen Sie eine Demo von Phalcon Compliance und verfolgen Sie eine markierte Transaktion vom Alarm bis zum exportierbaren SAR-Entwurf; für die Risikoverschiebung, die den Alarm überhaupt erst auslöst, siehe Can a Crypto Wallet Become Risky After Being Clean?.
FAQ: SAR-Grundlagen
Ist ein SAR dasselbe wie ein STR?
Ja. Die Vereinigten Staaten nennen es Suspicious Activity Report; Hongkong und Singapur nennen es Suspicious Transaction Report. Das Instrument und die Pflicht sind identisch.
Heißt es „ein SAR" oder „einen SAR"?
Die Standardform ist „ein SAR", da das Akronym als ein einzelnes Wort ausgesprochen wird, das mit einem Konsonantenlaut beginnt. „Einen SAR" taucht in Suchanfragen und informellen Texten auf, bezieht sich aber auf dieselbe Meldung.
Wer reicht tatsächlich einen SAR ein?
Die meldepflichtige Institution reicht ihn ein. Ein Compliance-Tool erstellt den Entwurf; der Kunde prüft, entscheidet und reicht ihn ein.
Reicht BlockSec SARs ein?
Nein. Die Plattform exportiert einen SAR-Entwurf mit den unterstützenden Belegen, und das Team des Kunden trägt die Verantwortung für die Einreichung und die Compliance.
Wann ist ein SAR erforderlich?
Wenn eine Transaktionsprüfung eine Aktivität bestätigt, die auf Geldwäsche, Betrug oder Terrorismusfinanzierung hindeutet – die Einschätzung der Institution entscheidet, nicht ein fester Schwellenwert in Dollar.



