Ein Bankprüfer betritt eine Prüfung mit nur einer Frage: Zeigen Sie mir Ihr AML-Programm. Die Antwort ist kein Ordner im Regal; es sind drei miteinander verbundene Systeme, die nacheinander funktionieren müssen. AML im Finanzwesen ist das Rahmenwerk aus Kundensorgfaltspflicht, Überwachung und Verdachtsmeldung, das Banken und Vermögensverwalter unterhalten. Das On-Chain-Gegenstück desselben Rahmenwerks wird im AML-Programm-Hub behandelt.
Warum AML im Finanzwesen wichtig ist
Geldwäsche finanziert nicht nur Verbrechen; sie untergräbt das Finanzsystem, durch das sie fließt, denn eine Bank, die kriminelle Erträge bewegt, verleiht der zugrunde liegenden Straftat ihre Legitimität. Das Rahmenwerk existiert als Gesetz, nicht als Option.
Es hat drei Säulen. Die Kundensorgfaltspflicht klärt, wer der Kunde an der Tür ist, die Transaktionsüberwachung beobachtet die Aktivität über die Zeit, und die Verdachtsmeldung leitet Erkenntnisse an die Aufsichtsbehörden weiter. Traditionelles Finanzwesen-AML beruht auf Onboarding-KYC, fortlaufender Transaktionsüberwachung und Verdachtsmeldungen, wobei jede Stufe die nächste speist. FinCEN definiert den Geldwäsche-Straftatbestand, den alle drei Säulen unterbinden sollen. Wie Banken dieses Rahmenwerk spezialisieren, erfahren Sie unter AML Banking.
Kundensorgfaltspflicht und Onboarding-KYC
Know Your Customer ist die erste Säule, eine harte gesetzliche Anforderung bei der Kontoeröffnung. Eine Bank klärt Identität, wirtschaftliches Eigentum und den Zweck der Geschäftsbeziehung, bevor sie einen Kunden bedienen kann. Die Financial Action Task Force legt die Kundensorgfaltspflicht als Basisstandard fest, den jedes Mitgliedsregime umsetzt.
BlockSec bietet keine KYC-Identitätsprüfung an; das ist eine eigene Funktion der Bank. Phalcon Compliance übernimmt das Krypto-seitige Gegenstück: das Screening von Adressen und Transaktionen auf illegale Gelder.
Transaktionsüberwachung und Verdachtsmeldung
Die zweite Säule beobachtet die Aktivität nach dem Onboarding. Regelwerke markieren strukturierte Einzahlungen, plötzliche Überweisungen und Aktivitäten, die nicht mit dem angegebenen Geschäft des Kunden übereinstimmen. Ein Analyst prüft jede Meldung, und ein bestätigter Verdacht wird zu einer Meldung an die Aufsichtsbehörde. AML-Pflichten im Finanzwesen unterscheiden sich von Krypto durch das Gewicht der Identitätsprüfung beim Onboarding, doch die Überwachungs- und Meldephasen bleiben gleich.
AML im Finanzwesen vs. Krypto
Der Unterschied liegt darin, was jedes Regime sehen und überprüfen kann.
| Dimension | Traditionelles Finanzwesen-AML | Krypto-AML |
|---|---|---|
| Onboarding-Anker | Identität (KYC) | Adressrisiko (KYA) |
| Laufende Prüfung | Kontoaktivität | Transaktionsgraph (KYT) |
| Nachweisform | Kontoauszüge, Überweisungsdaten | Adressen, Hops, Labels |
| Abdeckungsgrenze | Die eigenen Konten der Bank | Institutionsübergreifend, On-Chain |
Das traditionelle Finanzwesen stützt sich darauf, die Person zu kennen; Krypto stützt sich darauf, die Adresse und ihre Transaktionshistorie zu kennen. Beide ergänzen sich, sie ersetzen sich nicht. Eine Bank, die Krypto-Unternehmen bedient, benötigt sowohl die Identitätsebene beim Onboarding als auch die On-Chain-Screening-Ebene für die Aktivitäten, die Identität allein nicht erklären kann. Phalcon Compliance übernimmt diese On-Chain-Screening-Hälfte. Wie On-Chain-Screening ein traditionelles AML-Programm erweitert, erfahren Sie unter Onchain AML: Screening, Monitoring, and Investigations.
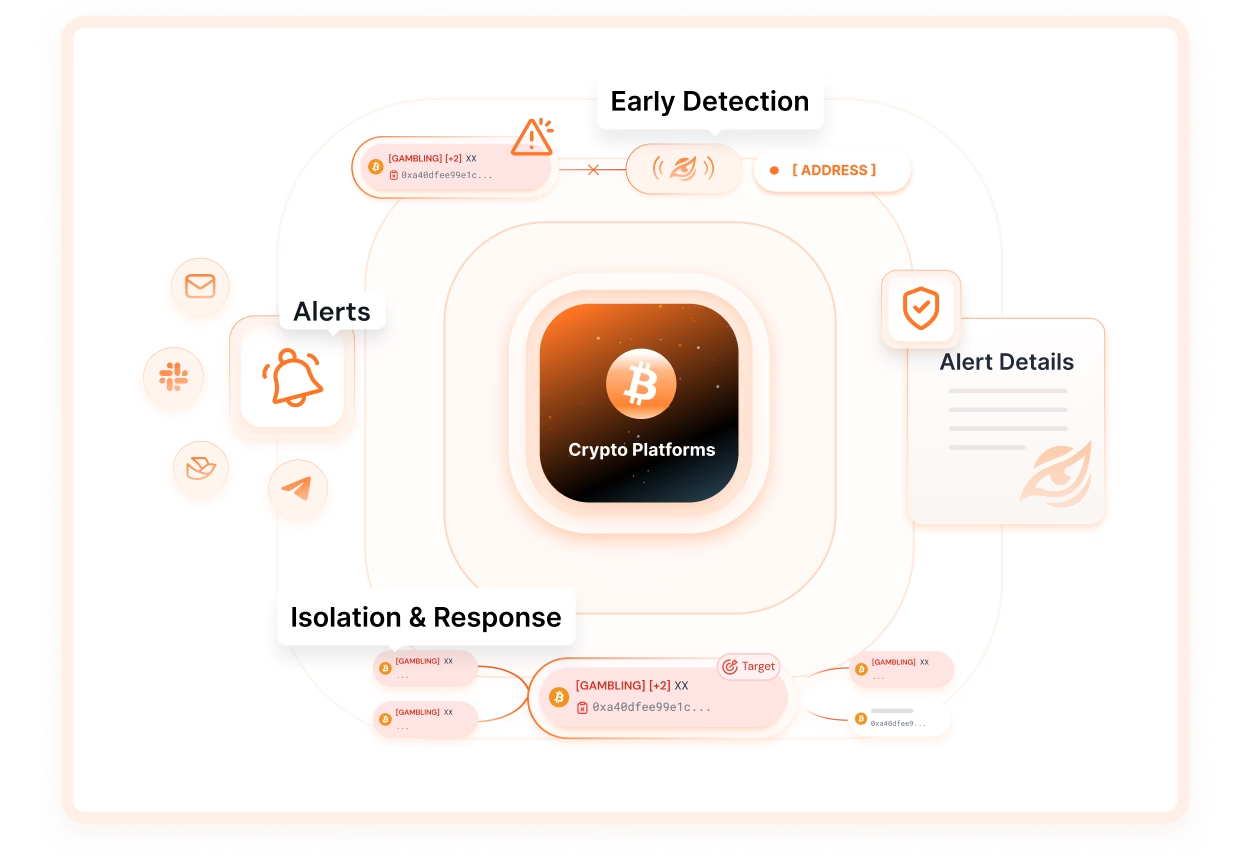
Vereinbaren Sie eine Demo von Phalcon Compliance und sehen Sie, wie die Überwachungs- und Meldephasen mit Live-Transaktionsdaten ablaufen; für die Softwareoptionen, die beide Regime abdecken, siehe sechs Blockchain-Compliance-Plattformen im Vergleich.
FAQ: AML im Finanzwesen
Was sind die drei Säulen von AML?
Kundensorgfaltspflicht, Transaktionsüberwachung und Verdachtsmeldung. Die Sorgfaltspflicht klärt den Kunden, die Überwachung beobachtet die Aktivität, und die Meldung eskaliert Erkenntnisse an die Aufsichtsbehörden.
Ist KYC Teil von AML?
Ja. KYC (Identitätsprüfung bei Kontoeröffnung) ist die erste Säule eines traditionellen AML-Programms und bildet die Grundlage für alles Weitere.
Wie unterscheidet sich Krypto-AML von traditionellem Finanzwesen-AML?
Das traditionelle Finanzwesen prüft die Identität beim Onboarding; Krypto screent Adressen und Transaktionen on-chain. Die Überwachungs- und Meldephasen bleiben gleich.
Bietet BlockSec KYC an?
Nein. Die Plattform screent Krypto-Adressen und -Transaktionen auf illegale Gelder (KYA und KYT). Die Identitätsprüfung ist eine eigene Funktion der Bank.