
Краткий ответ: санкционная проверка выходит за пределы непосредственного адреса
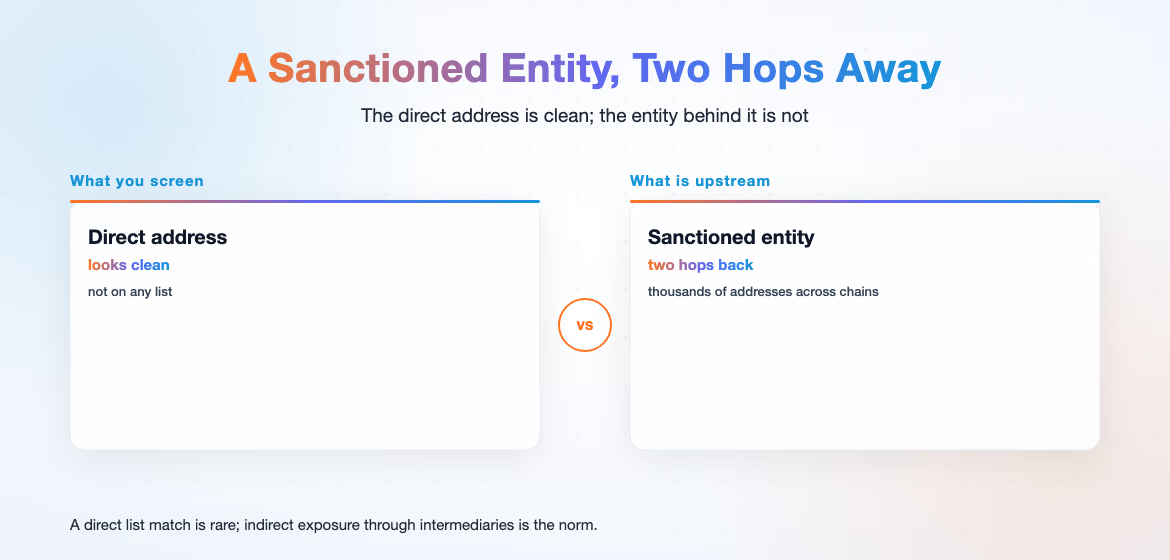
Санкционная проверка криптоплатежей не может останавливаться на непосредственном адресе. Контрагент по платежу может выглядеть чистым и при этом находиться в нескольких переходах от подсанкционного субъекта. Процесс должен отслеживать средства, а не только проверять адрес. Именно этот принцип отличает действительно работающую санкционную программу от простой сверки со списком.
Причина в том, что санкционный статус относится к субъекту, а не к одному адресу, и субъект может иметь тысячи адресов в разных блокчейнах, кошельках и у посредников. Проверяя только адрес перед собой, вы видите первый узел. Вы не видите стоящего за ним субъекта, прошедшие через него средства или связь с подсанкционной стороной.
Поэтому платежная платформа, считающая проверку адреса всей задачей, имеет системную слепую зону. Она может одобрить депозит, который несколько минут отслеживания позволили бы отметить как рискованный. Эта статья объясняет, как проверять криптоплатежи на санкционные риски: почему непосредственного адреса недостаточно, как выглядит процесс проверки и как платформа KYA и KYT делает его устойчивым.
Почему санкционная проверка платежей сложна
Санкционная проверка платежей сложна по трем причинам, которые усиливают друг друга.
Во-первых, данные постоянно меняются. Органы власти непрерывно добавляют, удаляют и изменяют записи в санкционных списках. Адрес, прошедший проверку сегодня, завтра может совпасть с новой записью, поэтому разовая проверка почти сразу устаревает. Платежные потоки не останавливаются в ожидании повторной сверки комплаенс-командой. В США обязанность проверки входит в требования AML-программы, установленные законами и нормативными актами FinCEN.
Во-вторых, риск перемещается. OFAC указывает, что опубликованный перечень адресов цифровых валют не является исчерпывающим. Поэтому эффективная проверка не может ограничиваться прямым совпадением со списком: риск нужно прослеживать через связанные адреса, отношения за каждым платежом и несколько переходов. Платеж, чистый на первом переходе, может оказаться загрязнен на втором или третьем, поскольку средства движутся по цепочкам адресов, а риск перемещается вместе с ними.
В-третьих, контрагент редко представлен одним адресом. Реальная сторона — клиент, партнер или поставщик ликвидности — работает через множество адресов и блокчейнов. Проверка одного адреса дает частичную картину. Проверка всего графа выявляет связь с подсанкционным субъектом.
В результате платежная платформа сталкивается с изменчивой, взаимосвязанной и распределенной областью риска, а не со статическим списком плохих адресов. Проверка должна одновременно учитывать все три свойства.
Почему разовые проверки адресов упускают риск:
| Реальность проверок | Значение для процесса |
|---|---|
| Данные постоянно меняются | Адрес, прошедший проверку сегодня, завтра может совпасть с новой записью |
| Риск перемещается | Платеж, чистый на первом переходе, может быть загрязнен на втором или третьем |
| Контрагент использует много адресов | Проверка адреса видит узел; проверка графа видит субъекта |
Процесс санкционной проверки
Рабочий процесс санкционной проверки состоит из трех этапов: проверить до платежа, проследить связь и действовать по результату.
Первый этап — проверка до транзакции. До поступления депозита или отправки вывода платформа сверяет адрес контрагента с базой санкционных меток и меток риска. Это этап KYA (Know Your Address): он отвечает, имеет ли сам адрес санкционную или высокорискованную метку. KYA поддерживает глубокое отслеживание средств через множество переходов, формируя профиль риска, который достигает людей и организаций за адресом. Это означает, что проверка не останавливается на внешнем адресе, а проходит по связи.
Второй этап — мониторинг транзакций. Проверка не может быть разовым событием, поскольку после нее платежи продолжаются. KYT (Know Your Transaction) отслеживает транзакции с откликом за миллисекунды и передает оповещения о рисках по семи каналам. Уровень мониторинга выявляет платеж, который выглядел чистым при проверке, но связывается с подсанкционной стороной по мере расчета и движения средств.
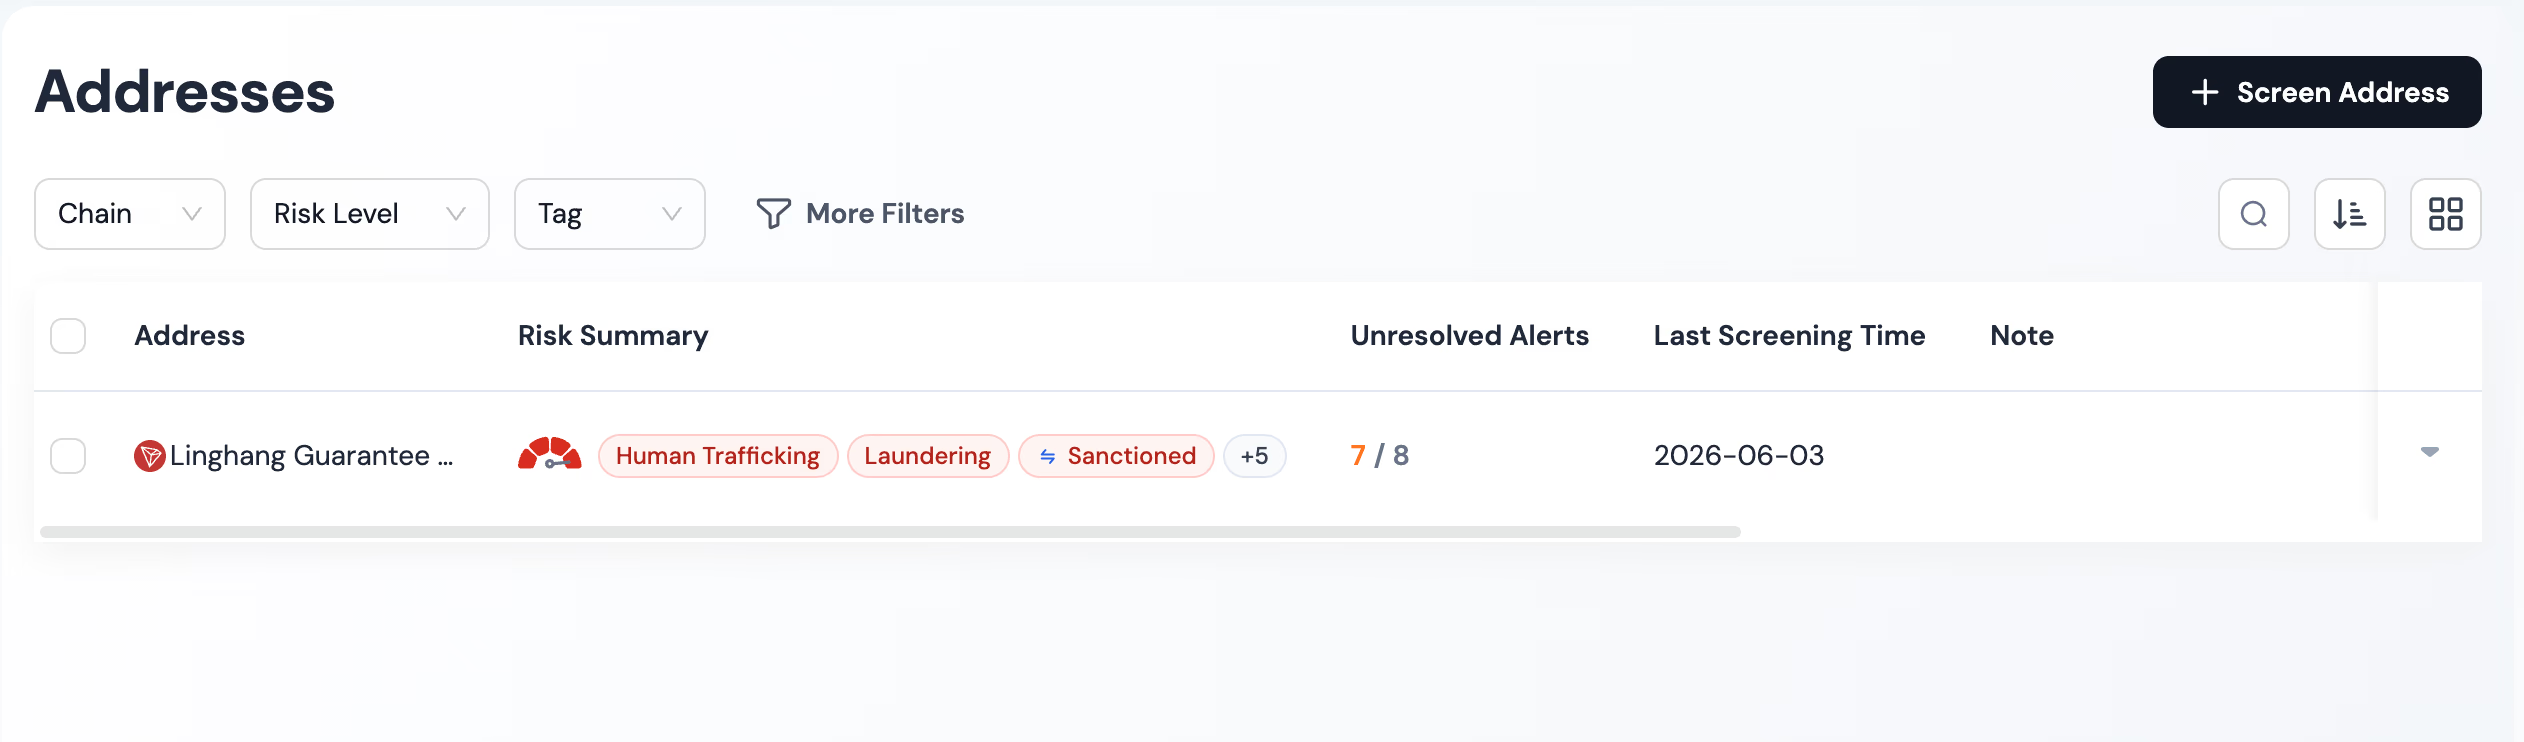
Третий этап — решение. Когда отслеживание выявляет связь с подсанкционным субъектом, платеж блокируется, а не отклоняется: отклонение возвращает средства подсанкционной стороне, тогда как блокировка удерживает их на месте и запускает срок отчетности. Правила США точно определяют последующие обязанности. О заблокированной транзакции необходимо сообщить в OFAC в течение 10 рабочих дней; заблокированное имущество повторно отражается в ежегодном отчете со сроком подачи 30 сентября; отклоненные транзакции следуют тому же ежегодному графику 30 сентября (31 CFR 501.603-604). Владение не менее важно, чем сам список: по правилу 50 процентов OFAC субъект, на 50 процентов или более принадлежащий заблокированным лицам по отдельности или совокупно, сам является заблокированным, даже если не указан ни в одном списке. И список SDN — не единственный источник риска: санкционные программы, основанные на CAPTA, SSI и NS-CMIC, содержат собственные директивы об операциях. Каждое решение необходимо документировать: именно журнал аудита доказывает, что платформа не ограничилась одной проверкой. Отчет одним нажатием сохраняет цепочку доказательств, не превращая каждое оповещение в ручное составление документа.
Вместе три этапа превращают санкционную проверку из разового поиска в непрерывный контроль до, во время и после платежа.
Как Phalcon Compliance поддерживает качество проверок
Phalcon Compliance создан для выполнения этого процесса на единой непрерывно работающей платформе. Именно это делает Phalcon Compliance. Он объединяет два уровня, необходимых платежной платформе: данные адресов с метками для проверки до транзакции и мониторинг транзакций для постоянной проверки.
На уровне адресных данных Phalcon Compliance содержит более 600 миллионов адресов с метками санкций, мошенничества, взломов и миксеров, обновляемыми круглосуточно. Эта глубина важна, поскольку санкционная связь редко ведет прямо к подсанкционному субъекту. Она ведет к посредникам, мостам и слоям микширования между ними — именно эти адреса выявляет широкая база меток.
На уровне мониторинга транзакций механизм оценки рисков сочетает поведенческий анализ на основе ИИ и более 200 сигналов риска для выявления финансирования подсанкционных субъектов и отмывания денег. Именно это превращает статический список в активный механизм обнаружения: он ищет поведение вокруг санкционной транзакции, а не только имя в списке.
Платформа также анализирует риск так, как его рассматривает комплаенс-команда. Phalcon Compliance оценивает полный набор из 17 категорий индикаторов риска, а не одну метку. Платеж может быть отмечен из-за санкционных связей, связи с миксером или высокорискованной юрисдикцией, и итог отражает их сочетание, а не один изолированный сигнал. Phalcon Compliance согласован со стандартами FATF в нескольких ключевых юрисдикциях и формирует сообщение о подозрительной транзакции одним нажатием. Эскалация и журнал аудита возникают в том же процессе, что и сама проверка.
Что делать дальше
Если ваша платформа все еще проверяет платежи путем сверки одного адреса со статическим списком, следующий шаг — добавить уровни отслеживания и мониторинга, действительно необходимые для санкционных проверок. Начните с платежей с наибольшим риском: депозитов и выводов в стейблкоинах, крупных переводов и адресов контрагентов, связанных с высокорискованными юрисдикциями. Пропустите эти потоки через проверку адресов и мониторинг транзакций и убедитесь, что каждый платеж с выявленным риском завершается задокументированным решением.
Управляйте риском заморозки стейблкоинов с Phalcon Compliance и скачайте аналитический отчет о риске заморозки стейблкоинов, чтобы изучить полную модель риска, лежащую в основе санкционных проверок платежей.
Если вы проводите платежи для клиентов, а не для собственного казначейства, статья AML-требования к платежным шлюзам сопоставляет эти проверки с обязанностями VASP. Деловые основания проверок и соответствующие риски раскрыты в статье Зачем криптоплатежному бизнесу нужен AML.
Для полной картины правил стейблкоинов, риска заморозки и AML платежей начните с руководства по комплаенсу стейблкоинов.