
La respuesta corta: el screening de sanciones va más allá de la dirección directa
El screening de sanciones para pagos cripto no puede detenerse en la dirección directa. La otra parte de un pago puede parecer limpia en la superficie y estar aun así a unos pocos saltos de una entidad sancionada. El flujo de trabajo tiene que rastrear los fondos, no solo comprobar la dirección. Este es el principio central que separa un programa de sanciones que funciona de verdad de otro que solo consulta una lista.
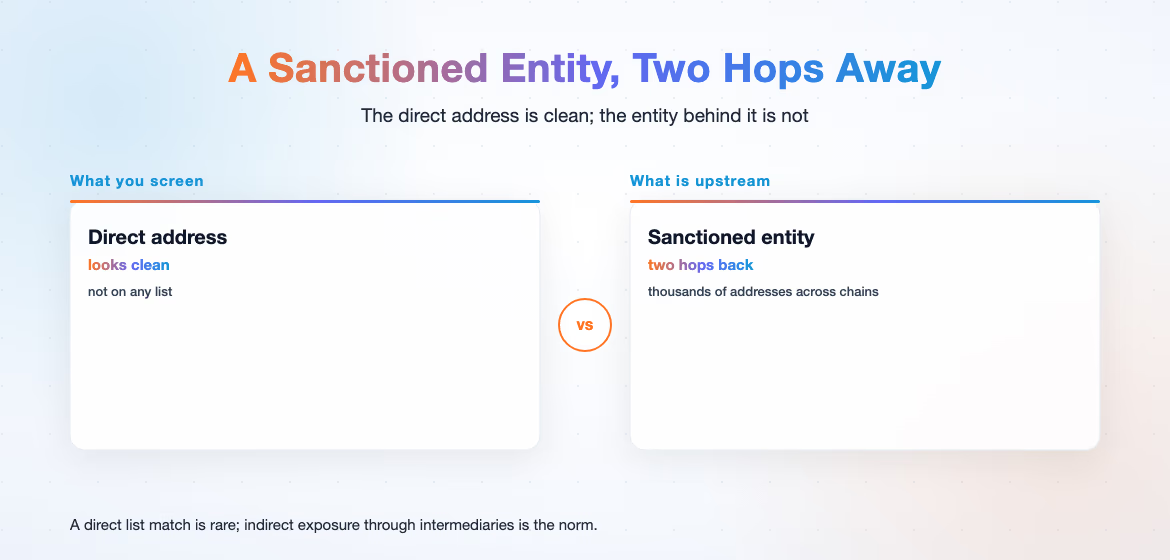
La razón es que una inclusión en sanciones es una propiedad de una entidad, no de una dirección suelta, y una entidad puede tener miles de direcciones repartidas entre cadenas, monederos e intermediarios. Cuando analizas solo la dirección que tienes delante, ves el primer nodo. No ves la entidad que hay detrás, los fondos que pasaron por ella ni la relación que la conecta con una parte sancionada.
Una plataforma de pagos que trata el screening de direcciones como si fuera todo el trabajo tiene, por tanto, un punto ciego estructural. Puede aprobar un depósito que unos minutos de rastreo habrían marcado. Este artículo explica cómo analizar pagos cripto frente a sanciones: por qué la dirección directa no basta, qué aspecto tiene un flujo de screening, y cómo una plataforma de KYA y KYT hace que ese flujo se sostenga.
Por qué es difícil el screening de sanciones en pagos
El screening de sanciones para pagos es difícil por tres razones, y las tres se acumulan.
Primera: los datos no dejan de moverse. Las listas de sanciones se actualizan constantemente a medida que las autoridades añaden, retiran y modifican inclusiones. Una dirección que hoy pasa el filtro puede casar mañana con una inclusión nueva, así que una comprobación puntual se queda rancia casi de inmediato. Los flujos de pago no se detienen a esperar a que un equipo de cumplimiento vuelva a pasar su lista. En Estados Unidos, la obligación de screening vive dentro de los requisitos de programa AML recogidos en las normas y regulaciones de FinCEN.
Segunda: la exposición viaja. La OFAC declara que las direcciones de moneda digital que publica no son exhaustivas. Por eso un screening eficaz no puede detenerse en una coincidencia directa con una lista: el riesgo hay que rastrearlo a través de las direcciones asociadas, de las relaciones detrás de cada pago y de varios saltos. Un pago que está limpio en el primer salto puede estar contaminado en el segundo o el tercero, porque los fondos se mueven por cadenas de direcciones y el riesgo viaja con ellos.
Tercera: la otra parte rara vez es una sola dirección. Una parte real al otro lado —un cliente, un socio o un proveedor de liquidez— opera con muchas direcciones y en muchas cadenas. Analizar una dirección da un cuadro parcial. Analizar el grafo entero es lo que revela la conexión con una entidad sancionada.
El resultado es que una plataforma de pagos afronta una superficie de riesgo móvil, conectada y distribuida, no una lista estática de direcciones malas. El screening tiene que seguir el ritmo de esas tres propiedades a la vez.
Por qué las comprobaciones puntuales de dirección se pierden el riesgo:
| Realidad del screening | Qué significa para el flujo de trabajo |
|---|---|
| Los datos no dejan de moverse | Una dirección que hoy pasa el filtro puede casar mañana con una inclusión nueva |
| La exposición viaja | Un pago limpio en el primer salto puede estar contaminado en el segundo o el tercero |
| La otra parte son muchas direcciones | Analizar una dirección ve un nodo; analizar el grafo ve la entidad |
El flujo de screening de sanciones
Un flujo de screening de sanciones que funciona tiene tres etapas: analizar antes del pago, rastrear la relación y actuar sobre el resultado.
La primera etapa es el screening previo a la transacción. Antes de que aterrice un depósito o salga una retirada, la plataforma comprueba la dirección de la otra parte contra una base de datos de sanciones y etiquetas de riesgo. Este es el paso de KYA (Know Your Address): responde a si la dirección en sí arrastra una etiqueta sancionada o de alto riesgo. El KYA admite un rastreo profundo de fondos a varios saltos, y construye un perfil de riesgo que alcanza a las personas y entidades que hay detrás de una dirección. Eso significa que la comprobación no se detiene en la dirección de la superficie: recorre la conexión.
La segunda etapa es la monitorización de transacciones. El screening no puede ser un evento puntual, porque los pagos continúan después de la primera comprobación. El KYT (Know Your Transaction) vigila las transacciones con respuesta en milisegundos y empuja las alertas de riesgo por siete canales. La capa de monitorización atrapa el pago que parece limpio en el momento del screening pero que conecta con una parte sancionada a medida que la transacción se liquida y los fondos se mueven.
La tercera etapa es la decisión. Cuando el rastreo saca a la luz una conexión con una entidad sancionada, el pago se bloquea, no se rechaza: un rechazo devuelve los fondos a una parte sancionada, mientras que un pago bloqueado los mantiene donde están y pone en marcha el reloj del reporte. Las normas estadounidenses dan formas exactas a los deberes posteriores. Una transacción bloqueada tiene que comunicarse a la OFAC en un plazo de 10 días hábiles, los bienes bloqueados se vuelven a comunicar en un informe anual con fecha límite del 30 de septiembre, y las transacciones rechazadas siguen ese mismo calendario anual del 30 de septiembre (31 CFR 501.603-604). La propiedad importa tanto como la lista en sí: bajo la regla del 50 por ciento de la OFAC, una entidad participada en un 50 por ciento o más por personas bloqueadas, individualmente o en conjunto, está ella misma bloqueada aunque no figure en ninguna lista. Y la lista SDN no es la única exposición: los programas de sanciones basados en CAPTA, SSI y NS-CMIC llevan sus propias directivas sobre las operaciones permitidas. Cada decisión necesita quedar documentada, porque el rastro de auditoría es lo que demuestra que la plataforma no se limitó a analizar una vez y desentenderse. Un informe con un clic mantiene intacta la cadena de evidencias sin convertir cada alerta en una redacción manual.
Las tres etapas juntas convierten el screening de sanciones de una consulta puntual en un control continuo que corre antes, durante y después del pago.
Cómo mantiene fuerte el screening Phalcon Compliance
Phalcon Compliance está hecha para ejecutar este flujo como una plataforma única y continua. Eso es lo que hace Phalcon Compliance: combina las dos capas que necesita una plataforma de pagos, los datos de direcciones etiquetadas para la comprobación previa a la transacción y la monitorización de transacciones para la comprobación continua.
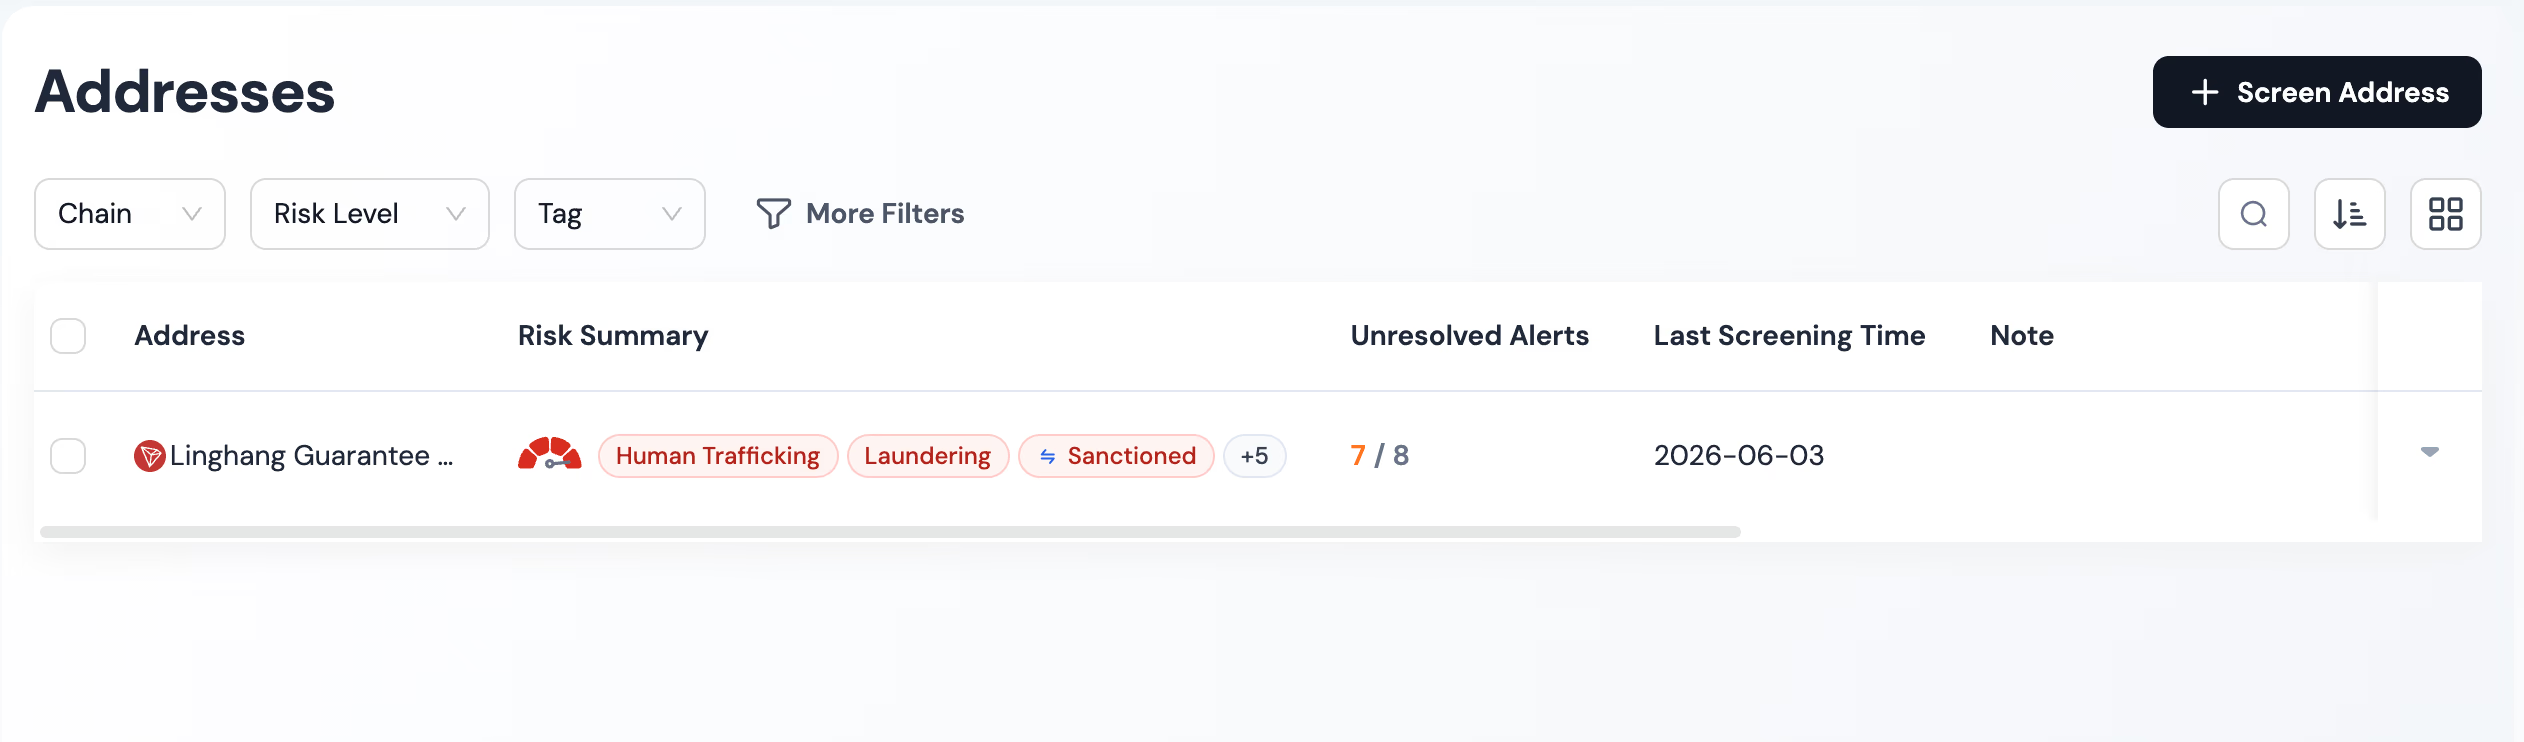
Del lado de los datos de direcciones, Phalcon Compliance guarda más de 600 millones de direcciones etiquetadas que cubren sanciones, estafas, hackeos y mezcladores, actualizadas las 24 horas. Esa profundidad importa porque una conexión con sanciones rara vez apunta directamente a la entidad sancionada: apunta a los intermediarios, los puentes y las capas de mezcla que hay en medio, y esas son justo las direcciones que atrapa un conjunto amplio de etiquetas.
Del lado de la monitorización de transacciones, el motor de riesgo combina el análisis de comportamiento con IA y más de 200 señales de riesgo para sacar a la luz la financiación bajo sanciones y el blanqueo. Eso es lo que convierte una lista estática en un detector activo: el motor busca el comportamiento que rodea a una transacción sancionada, no solo un nombre en una lista.
La plataforma lee además el riesgo como lo piensa un equipo de cumplimiento. Phalcon Compliance lee el riesgo en el conjunto completo de 17 categorías de Indicadores de Riesgo y no en una sola etiqueta. Un pago se puede marcar por exposición a sanciones, por conexión con un mezclador o por vínculo con una jurisdicción de alto riesgo, y el veredicto refleja la combinación, no una señal aislada. Phalcon Compliance se alinea con los estándares del GAFI en varias jurisdicciones clave y genera un informe de transacción sospechosa con un clic. El escalado y el rastro de auditoría salen del mismo flujo de trabajo que el propio screening.
Qué hacer a continuación
Si tu plataforma sigue analizando pagos comprobando una sola dirección contra una lista estática, el paso siguiente es añadir las capas de rastreo y monitorización que el screening de sanciones exige de verdad. Empieza por los pagos que cargan con más exposición: depósitos y retiradas en stablecoins, transferencias grandes, y direcciones de la otra parte que tocan jurisdicciones de alto riesgo. Pasa esos flujos por el screening de direcciones y la monitorización de transacciones, y asegúrate de que cada pago marcado termina en una decisión documentada.
Gestiona el riesgo de bloqueo de stablecoins con Phalcon Compliance y descarga el informe técnico sobre riesgo de bloqueo en stablecoins para ver el modelo de riesgo completo que hay detrás del screening de sanciones en pagos.
Si gestionas pagos para clientes y no para tu propia tesorería, la pieza sobre los requisitos de cumplimiento AML de una pasarela traslada estas comprobaciones a los deberes de un VASP. Para el argumento de negocio detrás de ellas, por qué los negocios de pagos cripto necesitan AML expone la exposición.
Para el cuadro completo de normas, riesgo de bloqueo y AML en pagos con stablecoins, parte de la guía de cumplimiento de stablecoins.