
Die Kurzantwort: Emittenten müssen unterschiedliche FATF- und MiCA-Anforderungen zusammenführen
Für einen Stablecoin-Emittenten gilt nicht nur ein einziges Regelwerk. Er steht im Schnittpunkt des risikobasierten Ansatzes der FATF, des MiCA-Rahmens der EU und regionaler Vorschriften. All diese Anforderungen muss er auf seine eigenen Abläufe übertragen.
Der Grund liegt in der Struktur der Regelwerke. Die FATF formuliert globale Standards, die die einzelnen Rechtsräume in nationales Recht umsetzen sollen. MiCA schafft ein unmittelbar geltendes Regelwerk für die Europäische Union. Vorschriften aus den USA und Singapur kommen als weitere Ebenen hinzu. Ein einzelner Emittent kann deshalb gleichzeitig mehreren Regelwerken unterliegen, die sich in Geltungsbereich, Anwendungsvoraussetzungen und Fristen unterscheiden.
Dieser Beitrag erläutert zunächst die beiden wichtigsten Bezugspunkte für Emittenten: den risikobasierten Ansatz der FATF und MiCA. Anschließend ordnet er die ergänzenden regionalen Vorschriften ein. Zum Abschluss zeigt er, wie eine Compliance-Plattform helfen kann, diese fragmentierte Übersicht in einen praktikablen Betriebsablauf zu überführen.
Der Zweck dieser Seite verdient eine ausdrückliche Einordnung: Compliance-Teams suchen eine gebündelte, zitierfähige Erklärung dafür, welche Pflichten Stablecoin-Emittenten nach FATF und MiCA erfüllen müssen. Diese Seite soll als solche Referenz dienen. Sie behandelt die Rahmenwerke selbst und bleibt dadurch zitierfähig, ohne von den jährlichen Änderungen in einem einzelnen Rechtsraum abhängig zu sein.
| Risikobasierter Ansatz der FATF | MiCA | |
|---|---|---|
| Was ist das? | Globale Standards, die jeder Rechtsraum in nationales Recht umsetzt | Ein unmittelbar geltendes Regelwerk für die Europäische Union |
| Für wen gilt es? | Emittenten in allen umsetzenden Rechtsräumen, abgestuft nach ihrem Risiko | Emittenten von Token, die in der EU angeboten werden |
| Zentrale Pflichten | Dokumentierte Risikobewertung, angemessene Kontrollen und Überwachung nach der Ausgabe | Zulassung vor der Ausgabe, Reserveanforderungen und Rücknahmerechte |
Anforderungen des risikobasierten FATF-Ansatzes an Stablecoin-Emittenten
Der risikobasierte Ansatz der FATF, kurz RBA, verlangt von Emittenten, ihre Kontrollen am tatsächlichen Risiko auszurichten, statt eine starre Checkliste abzuarbeiten. Für Stablecoin-Emittenten gehen die praktischen Anforderungen inzwischen weit über eine einmalige Prüfung bei der Ausgabe hinaus. Bei ihrer Arbeit zu Stablecoins legt die FATF zunehmend Gewicht auf die Überwachung des Sekundärmarkts und erwartet verstärkte Sorgfaltsprüfungen bei Transaktionen mit selbstverwahrten Wallets.
Diese Entwicklung ist wichtig, weil ein Stablecoin noch lange nach seiner Ausgabe weiter zirkuliert. Die Risikoexponierung des Emittenten endet nicht beim Minting. Sie erstreckt sich auch darauf, wie sich der Token auf Sekundärmärkten bewegt, einschließlich direkter Peer-to-Peer-Transfers, die niemals eine lizenzierte Börse berühren. Ein Emittent, der nur die Ausgabe kontrolliert, deckt somit nur einen Bruchteil seines Risikospektrums ab.
Der RBA bedeutet zugleich, dass die Anforderungen verhältnismäßig sein müssen. Ein Rechtsraum verlangt nicht von jedem Emittenten dasselbe Kontrollniveau. Die Kontrollen sollen vielmehr zur Größe des Emittenten, zur Struktur seiner Token-Inhaber und zu den Märkten passen, auf denen der Token tatsächlich zirkuliert. Die Anforderungen sind dort am höchsten, wo der Token Grenzen überschreitet oder Hochrisikorechtsräume berührt.
Für einen Emittenten läuft dies in der Regel auf eine dokumentierte Risikobewertung, nachweislich angemessene Kontrollen, eine fortlaufende Überwachung nach der Ausgabe und einen Eskalationsweg für Token-Flüsse mit Hochrisikomustern hinaus. Jede dieser Maßnahmen lässt sich auf eine Erwartung der FATF zurückführen, nicht auf eine Produktfunktion.
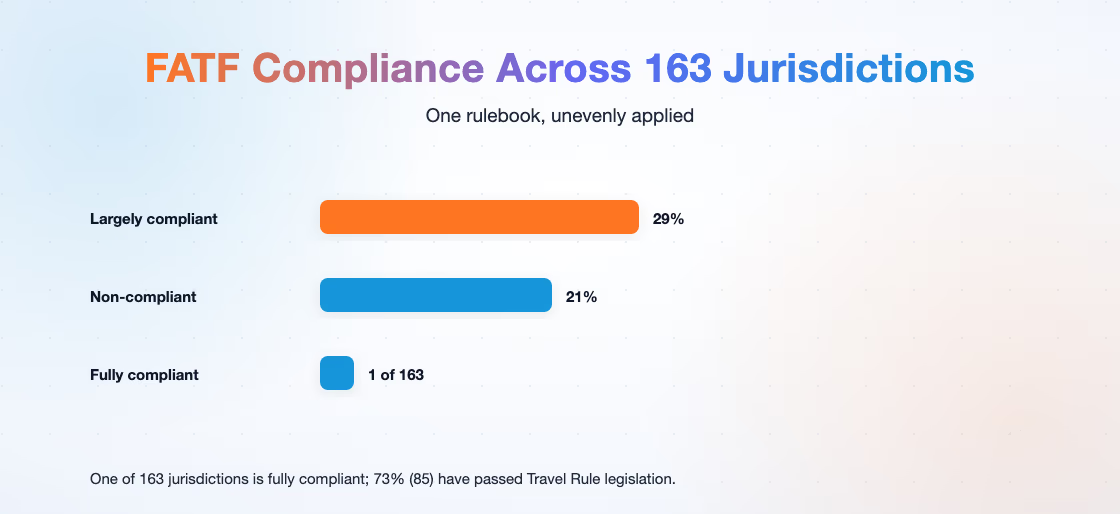
Die Umsetzung ist uneinheitlich. Darin liegt das eigentliche Problem für Emittenten. Den gezielten Aktualisierungsberichten der FATF zufolge, zuletzt der siebten Aktualisierung vom Juli 2026, erfüllte nur einer der 138 bewerteten Rechtsräume die Anforderungen vollständig. 29 % erfüllten sie weitgehend, 21 % waren nicht konform, und 59 % hatten die erforderlichen Maßnahmen noch nicht umgesetzt. Gleichzeitig hatten 73 % der Rechtsräume, insgesamt 85, die Travel Rule gesetzlich verankert. Ein Emittent kann nicht davon ausgehen, dass sich jede FATF-Anforderung in den lokalen Vorschriften aller von ihm bedienten Märkte wiederfindet.
MiCA und weitere regionale Rahmenwerke
Die weltweite Regulierungslandschaft umfasst MiCA in der Europäischen Union, die BSA- und FinCEN-Vorschriften in den Vereinigten Staaten, den PSA in Singapur und die FATF Travel Rule als grenzüberschreitende Ebene.
MiCA ist bislang das umfassendste regionale Regelwerk. Es schafft für die Europäische Union ein unmittelbar geltendes Zulassungssystem für Stablecoin-Emittenten, dessen Bedingungen Reserven, Rücknahme und laufende Aufsicht betreffen. Statt darauf angewiesen zu sein, dass jeder Mitgliedstaat eigene Vorschriften erlässt, unterliegt ein Emittent einem gemeinsamen Rahmen für den gesamten Binnenmarkt. Auch Emittenten außerhalb der EU kommen damit in Berührung, sobald ihre Token Inhabern in der EU angeboten werden.
Die Vereinigten Staaten und Singapur verfolgen andere Wege. Die USA verabschiedeten mit dem GENIUS Act, der am 18. Juli 2025 unterzeichnet wurde, ihr erstes Bundesgesetz zu Stablecoins. Es führt ein Zulassungssystem für Emittenten von Zahlungs-Stablecoins ein. Die materiellen Anforderungen werden schrittweise innerhalb eines achtzehnmonatigen Zeitraums bis Anfang 2027 wirksam. Daneben behandeln der Bank Secrecy Act und die FinCEN-Vorschriften Stablecoin-Aktivitäten weiterhin als Fragen des Geldtransfers und der Meldepflichten. Singapurs Payment Services Act verfolgt einen lizenzbasierten Ansatz. Alle drei Regelwerke haben inzwischen Gesetzesrang, unterscheiden sich in ihrer Ausgestaltung aber weiterhin von MiCA.
Trotz dieser Rahmenwerke bleibt das globale Bild fragmentiert. Der Bericht des FSB vom Oktober 2025 bezifferte den weltweiten Stablecoin-Markt auf über 150 Milliarden US-Dollar. 62 % der Rechtsräume erlaubten entsprechende Geschäftstätigkeiten, 20 % verboten sie vollständig, und 18 % hatten noch keine Entscheidung getroffen. Der FSB weist auch auf die daraus entstehenden Risiken hin: die gezielte Wahl günstiger Aufsichtsregime, einen Unterbietungswettlauf bei Standards und grenzüberschreitende Ansteckung, wenn Aufsichtslücken Risiken über Grenzen hinweg verbreiten.
Diese Regelwerke unterscheiden sich in ihrem Geltungsbereich, ihrem Regulierungsmodell und den Pflichten für Emittenten:
| Rahmenwerk | Rechtsraum | Regulierungsmodell | Anforderungen an Emittenten |
|---|---|---|---|
| Risikobasierter Ansatz der FATF | Weltweit | Standards, die in nationales Recht umgesetzt werden | Kontrollen am tatsächlichen Risiko ausrichten, Sekundärmärkte überwachen und verstärkte Sorgfaltsprüfungen bei selbstverwahrten Wallets durchführen |
| MiCA | Europäische Union | Unmittelbar geltendes Regelwerk | Zulassung unter Bedingungen zu Reserven, Rücknahme und laufender Aufsicht |
| BSA / FinCEN | Vereinigte Staaten | Geldtransfer und Meldepflichten | Stablecoin-Aktivitäten als Fragen des Geldtransfers und der Meldepflichten behandeln |
| Payment Services Act | Singapur | Lizenzierung | Eine Lizenz nach den Vorschriften für Zahlungsdienste besitzen |
Wie Phalcon Compliance die Ausrichtung an regulatorischen Anforderungen unterstützt
Phalcon Compliance orientiert sich an den FATF-Standards und deckt mehrere wichtige Rechtsräume ab. STR- und SAR-Berichte lassen sich mit einem Klick erstellen.
So unterstützt Phalcon Compliance die Ausrichtung an regulatorischen Anforderungen.
Zwei Funktionen leisten dabei den größten Beitrag. Erstens hält Phalcon Compliance die Screening-Grundlage aktuell. Sanktions- und Blacklist-Prüfungen, Hinweise zum Einfrierstatus und Risikolabels für Adressen werden aktualisiert, wenn sich die zugrunde liegenden Listen ändern. So prüft ein Emittent anhand des aktuellen Listenstands statt anhand einer Momentaufnahme vom Onboarding.
Zweitens übersetzt die Plattform die Pflichten in konkrete Risikoerkennung. Phalcon Compliance bewertet Risiken anhand aller 17 Kategorien von Risikoindikatoren statt anhand eines einzelnen Labels. Das ist für Emittenten wichtig, weil der risikobasierte FATF-Ansatz nur so belastbar ist wie das zugrunde liegende Risikobild. Sanktionsbezüge, Verbindungen zu Hochrisikorechtsräumen, Mixing und Hinweise auf Geldwäsche erscheinen als eigenständige Signale. Ein Compliance-Team kann dadurch darlegen, welches Risiko es bewertet hat und warum es tätig geworden ist.
In der Praxis bindet ein Emittent seine Token-Contracts, Treasury-Wallets und die Adressen seiner Transaktionspartner in die Plattform ein, prüft sie anhand aktueller Risikodaten und überwacht sie weiter, während sich die regulatorische Landschaft verändert. Aktualisiert ein Rechtsraum seine Vorschriften, überprüft das Team nur die betroffenen Anforderungen, statt sich die gesamte Landschaft erneut von Grund auf zu erschließen.
Ziel ist es, die operative Ebene, also Überwachung und Berichterstattung, an der bereits vom Emittenten erarbeiteten regulatorischen Übersicht auszurichten. Das ersetzt keine Rechtsberatung. Die Rechtsberatung klärt, welche Anforderungen gelten; die Plattform macht sie sichtbar.
Die nächsten Schritte
Beginnen Sie mit der regulatorischen Übersicht, nicht mit dem Tool. Ermitteln Sie, welche Vorschriften für Ihren Token, seine Inhaber und Ihren Marktzugang gelten. Verknüpfen Sie anschließend die ohnehin benötigte Überwachung mit den Anforderungen der jeweiligen Regelwerke.
Steuern Sie Stablecoin-Einfrierrisiken mit Phalcon Compliance, um Ihr Screening an den Erwartungen von FATF und MiCA auszurichten. Laden Sie das Whitepaper zu Stablecoin-Einfrierrisiken herunter, um den emittentenseitigen Risikorahmen hinter diesen Anforderungen kennenzulernen.
Den aktuellen Stand der einzelnen Rahmenwerke verfolgt die Übersicht zu Neuigkeiten der Stablecoin-Regulierung nach Märkten. Die Einfrier- und Blacklist-Kontrollen hinter diesen Pflichten erläutert der Beitrag Wie Emittenten Einfrier- und Blacklist-Risiken steuern.
Einen Gesamtüberblick über Stablecoin-Vorschriften, Einfrierrisiken und AML im Zahlungsverkehr bietet der Leitfaden zur Stablecoin-Compliance.