
简短的回答:发行方面对的是 FATF 与 MiCA 拼起来的一张图
一家稳定币发行方并不只对一本规则书负责。它坐在 FATF 风险为本方法、欧盟 MiCA 框架与各地区规则的交叉点上,必须把它们全部映射到自己的运营上。
原因是结构性的。FATF 编写全球标准,期望各法域把它转化为本地法律。MiCA 为欧盟编写一本直接适用的规则书。美国与新加坡的规则又在上面叠了各自的一层。于是同一家发行方可能同时面对好几套规则,每一套的适用范围、触发条件与时限都不一样。
本文走一遍对发行方最要紧的两个锚——FATF 风险为本方法与 MiCA——然后把围绕它们的各地区规则梳理出来。最后讲一套合规平台如何把这张碎片化的图,变成一份可执行的操作规程。
这一页为什么存在,值得说明。合规团队在找一份可引用的、单一的解释:稳定币发行方在 FATF 与 MiCA 之下究竟负有什么义务。本页就是那份参考。它停留在框架本身这个层面,所以引用它不必依赖任何一个法域逐年的变化。
| FATF 风险为本方法 | MiCA | |
|---|---|---|
| 它是什么 | 由各法域转化为本地法律的全球标准 | 一本对欧盟直接适用的规则书 |
| 它覆盖谁 | 每一个完成转化的法域内的发行方,按其风险相称 | 向欧盟发行代币的发行方 |
| 核心义务 | 有记录的风险评估、相称的控制措施、发行之后的持续监控 | 发行前授权、储备规则与赎回权 |
FATF 风险为本方法对稳定币发行方的要求
FATF 风险为本方法(RBA)要求发行方把控制措施的力度匹配到它实际面对的风险上,而不是套用一份固定清单。对稳定币发行方而言,实际要求早已远远超出发行时的一次性检查。FATF 在稳定币方面的工作已经转向二级市场监控,并期望对涉及非托管钱包的交易做强化尽职调查。
这个转向很要紧,因为一枚稳定币在被发行之后还会长期流通。发行方的敞口不止于铸造那一刻。它延伸到这枚代币如何在二级市场流转,包括那些从未触及持牌交易所的点对点转账。一个只控制发行环节的发行方,控制的只是风险面的一小部分。
RBA 还意味着要求是成比例的。一个法域不会向每家发行方索要同等强度的控制措施。它要的是与该发行方的规模、持有者构成,以及其代币实际流动的那些市场相匹配的控制措施。当代币跨境或者触及高风险法域时,负担最重。
对发行方来说,这通常落成:一份有记录的风险评估、可证明其相称性的控制措施、在发行之后仍持续的监控,以及一条在代币流向匹配高风险模式时升级处理的路径。这几项对应的都是 FATF 的期望,而不是某个产品功能。
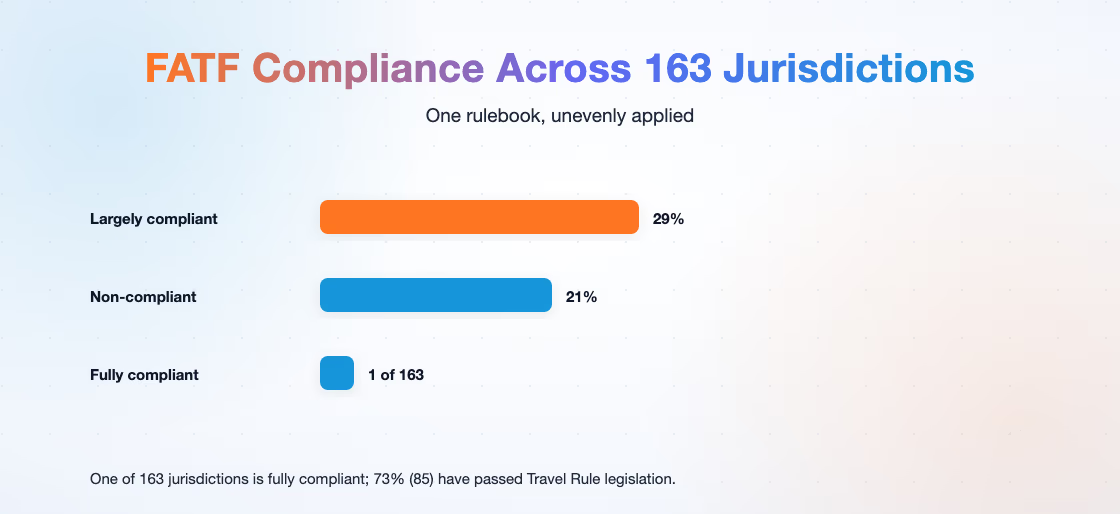
落地情况参差不齐,而这才是发行方真正的麻烦。在 FATF 的专项更新中——最近的一次是2026 年 7 月的第七次更新——在 138 个被评估的法域里只有 1 个完全合规,29% 大体合规,21% 不合规,59% 尚未落地所要求的措施;而 73% 的法域(共 85 个)已通过 Travel Rule 立法。发行方不能假定某项 FATF 要求在它服务的每一个市场的本地规则里都有对应。
MiCA 与其它地区性框架
全球这张图分成:欧盟的 MiCA、美国的《银行保密法》与 FinCEN 规则、新加坡的《支付服务法》,以及作为跨境层的 FATF Travel Rule。
MiCA 是迄今为止最完整的地区性规则书。它为欧盟提供了一套对稳定币发行方直接适用的授权制度,条件与储备、赎回及持续监督挂钩。发行方面对的是覆盖整个欧盟的一套框架,而不必依赖各成员国各写一套规则。欧盟之外的发行方,只要其代币向欧盟持有者发行,同样会碰到它。
美国与新加坡走的是不同的路。美国通过了其第一部联邦稳定币法案——GENIUS 法案,于 2025 年 7 月 18 日签署:它为支付类稳定币发行方设立牌照制度,实质性要求在一个延伸至 2027 年初、长达十八个月的窗口内分阶段生效。与之并行,《银行保密法》与 FinCEN 规则仍然把稳定币活动当作货币转移与报送问题来处理。新加坡的《支付服务法》采取的是发牌路径。这三本规则书如今都有了法律层级的分量,但读起来仍然与 MiCA 不同。
即便有了这些框架,全球图景依旧碎片化。FSB 2025 年 10 月的报告把全球稳定币市场规模列在 1500 亿美元以上,其中 62% 的法域允许其运营,20% 完全禁止,18% 尚未定论。FSB 同时标出了这种分裂带来的风险:监管套利、竞相放松,以及当监管缺口把风险跨境扩散时的跨境传染。
这些规则书在适用范围、监管模式与对发行方的要求上各不相同:
| 框架 | 法域 | 监管模式 | 它对发行方的要求 |
|---|---|---|---|
| FATF 风险为本方法 | 全球 | 转化为本地法律的标准 | 控制措施与实际风险相称、二级市场监控、对非托管钱包做强化尽职调查 |
| MiCA | 欧盟 | 直接适用的规则书 | 取得授权,条件与储备、赎回及持续监督挂钩 |
| BSA / FinCEN | 美国 | 货币转移与报送 | 把稳定币活动当作货币转移与报送问题处理 |
| 支付服务法 | 新加坡 | 发牌 | 依支付服务规则持牌 |
Phalcon Compliance 如何支撑监管对齐
Phalcon Compliance 与 FATF 标准对齐,覆盖多个关键法域,并支持一键生成 STR 与 SAR 报告。
这就是 Phalcon Compliance 支撑监管对齐的方式。
有两项能力承担了大部分工作。第一,Phalcon Compliance 让筛查层保持在最新状态。制裁与黑名单核查、冻结状态标记与地址风险标签,会随着底层名单的变化而更新,于是发行方的检查是对着名单的当前状态跑的,而不是对着开户时拍下的一张快照。
第二,这个平台把义务清单变成了检测能力。Phalcon Compliance 横跨全部 17 类风险指标来读风险,而不是只看某一个标签。这对发行方很要紧,因为 FATF 风险为本方法的强度,上限就是它底下那幅风险图景的强度。制裁敞口、高风险法域关联、混币与洗钱标记,各自作为独立信号被读出来,于是合规团队能说清自己在度量哪一项风险、以及为什么采取了行动。
落到实操上,发行方把它的代币合约、资金库钱包,以及它打交道的那些地址带进平台,对着当前的风险数据跑一遍,并在监管地图变化的过程中让它们处于持续监控之下。当某个法域更新规则时,团队只需重访受影响的那几项要求,而不必把整片地形从头再读一遍。
要点在于让运营层——监控与报送——与发行方已经画好的那张图保持对齐。它不替代法律意见。法律顾问决定要求是什么;平台让这些要求变得可见。
接下来做什么
从图开始,而不是从工具开始。先弄清哪些规则适用于你的代币、你的持有者与你的入市路径。然后把你本来就需要的监控,接到每一套规则所施加的要求上。
用 Phalcon Compliance 管理稳定币冻结风险,让筛查与 FATF 及 MiCA 的期望对齐。下载稳定币冻结风险白皮书,了解这些要求背后发行方侧的风险框架。
各套框架当下走到了哪一步,稳定币监管动态追踪按市场跟进这些进展。这些义务背后的冻结与黑名单控制措施,见发行方如何管理冻结与黑名单风险。
关于稳定币规则、冻结风险与支付反洗钱的完整图景,请从稳定币合规指南开始。