
Краткий ответ: эмитенты сталкиваются с сочетанием требований FATF и MiCA
Эмитент стейблкоина не подчиняется одной системе правил. Он находится на пересечении риск-ориентированного подхода FATF, европейского режима MiCA и региональных правил и должен соотнести их все со своими операциями.
Причина — в самой структуре регулирования. FATF формирует глобальные стандарты, которые, как ожидается, каждая юрисдикция перенесёт в местное право. MiCA устанавливает непосредственно применимые правила для Европейского союза. Правила США и Сингапура добавляют собственные уровни. Поэтому один эмитент может одновременно сталкиваться с несколькими наборами правил, каждый со своей сферой действия, основанием применения и сроком.
Эта статья рассматривает две наиболее важные опоры для эмитента — риск-ориентированный подход FATF и MiCA, — а затем сопоставляет окружающие их региональные правила. В завершение объясняется, как комплаенс-платформа может превратить эту разрозненную карту в работоспособную операционную процедуру.
Стоит пояснить назначение страницы. Комплаенс-командам нужен единый источник, на который можно сослаться, объясняющий обязанности эмитентов стейблкоинов по FATF и MiCA. Эта страница и служит таким справочным материалом. Она остается на уровне самих нормативных систем, чтобы на нее можно было ссылаться независимо от ежегодных изменений в отдельной юрисдикции.
| Риск-ориентированный подход FATF | MiCA | |
|---|---|---|
| Что это | Глобальные стандарты, переносимые каждой юрисдикцией в местное право | Непосредственно применимые правила Европейского союза |
| Кого охватывает | Эмитентов в каждой внедряющей юрисдикции с учетом их риска | Эмитентов токенов, предлагаемых в ЕС |
| Основные обязанности | Документированная оценка риска, соразмерные меры контроля, мониторинг после выпуска | Разрешение до выпуска, правила резервирования и права на погашение |
Требования риск-ориентированного подхода FATF к эмитентам стейблкоинов
Риск-ориентированный подход FATF, или RBA, требует от эмитента соотносить меры контроля с фактическим риском, а не применять фиксированный перечень. Для эмитентов стейблкоинов практические требования давно вышли за рамки разовой проверки при выпуске. Работа FATF по стейблкоинам сместилась к мониторингу вторичного рынка; при этом FATF ожидает проведения усиленной надлежащей проверки транзакций с некастодиальными кошельками.
Этот сдвиг важен, поскольку стейблкоин продолжает обращаться долго после выпуска. Риск эмитента не заканчивается выпуском токенов. Он распространяется на движение токена на вторичных рынках, включая переводы между пользователями, которые никогда не проходят через лицензированную биржу. Эмитент, контролирующий только точку выпуска, контролирует лишь часть области риска.
RBA также означает соразмерность требования. Юрисдикция не требует одинакового уровня контроля от каждого эмитента. Она требует меры, соответствующие размеру эмитента, его базе держателей и рынкам фактического обращения токена. Нагрузка максимальна, когда токен пересекает границы или связан с юрисдикциями высокого риска.
Для эмитента это обычно выражается в документированной оценке риска, доказуемо соразмерных мерах контроля, мониторинге после выпуска и механизме эскалации, когда поток токенов совпадает с высокорискованным паттерном. Каждый элемент соотносится с ожиданием FATF, а не с функцией продукта.
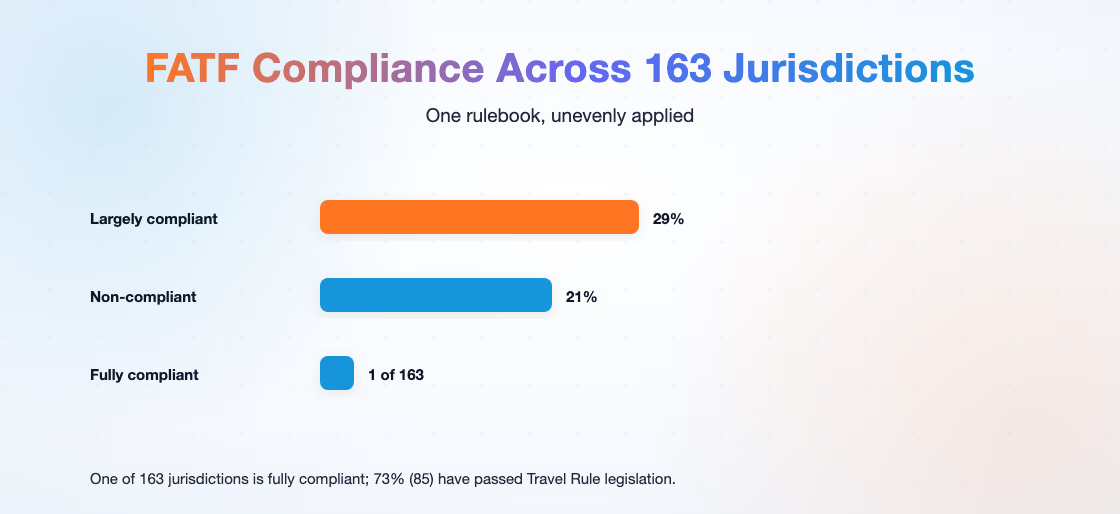
Внедрение неравномерно, и именно это — реальная проблема эмитента. В тематических обновлениях FATF, последнее из которых — седьмое обновление за июль 2026 года, только 1 из 138 оцененных юрисдикций полностью соответствовала требованиям, 29% в основном соответствовали, 21% не соответствовали, а 59% еще не внедрили необходимые меры; при этом 73% юрисдикций (всего 85) приняли законодательство Travel Rule. Эмитент не может предполагать, что требование FATF отражено в местных правилах каждого обслуживаемого рынка.
MiCA и другие региональные режимы
Глобальная карта разделяется на MiCA в Европейском союзе, правила BSA и FinCEN в США, PSA в Сингапуре и Travel Rule FATF как трансграничный уровень.
MiCA — наиболее полный региональный набор правил на сегодняшний день. Он дает Европейскому союзу непосредственно применимую систему разрешений для эмитентов стейблкоинов с условиями в отношении резервов, погашения и постоянного надзора. Вместо отдельных правил каждого государства-члена эмитент сталкивается с единой системой во всем блоке. Эмитенты за пределами ЕС также соприкасаются с ней, когда их токены предлагаются держателям в ЕС.
США и Сингапур идут разными путями. США приняли свой первый федеральный закон о стейблкоинах — GENIUS Act, подписанный 18 июля 2025 года: он устанавливает режим лицензирования эмитентов платежных стейблкоинов с поэтапным введением существенных требований в течение восемнадцати месяцев до начала 2027 года. Наряду с ним Закон о банковской тайне и правила FinCEN по-прежнему рассматривают деятельность со стейблкоинами как вопрос денежных переводов и отчетности. Сингапурский Закон о платежных услугах использует лицензионный подход. Теперь все три системы имеют законодательную силу, но по-прежнему отличаются от MiCA.
Даже при наличии этих режимов глобальная картина остается раздробленной. В отчете FSB за октябрь 2025 года мировой рынок стейблкоинов оценен более чем в $150 млрд; 62% юрисдикций разрешают деятельность, 20% полностью запрещают ее, а 18% еще не определились. FSB также отмечает риски такого разделения: выбор наиболее удобного регулирования, конкуренцию в снижении требований и трансграничное заражение, когда пробелы надзора распространяют риск через границы.
Эти системы различаются сферой действия, моделью и требованиями к эмитенту:
| Система | Юрисдикция | Модель регулирования | Требования к эмитентам |
|---|---|---|---|
| Риск-ориентированный подход FATF | Глобальная | Стандарты, перенесенные в местное право | Соразмерность контроля фактическому риску, мониторинг вторичного рынка, усиленная надлежащая проверка некастодиальных кошельков |
| MiCA | Европейский союз | Непосредственно применимые правила | Разрешение с условиями по резервам, погашению и постоянному надзору |
| BSA / FinCEN | США | Денежные переводы и отчетность | Рассматривать деятельность со стейблкоинами как вопрос денежных переводов и отчетности |
| Закон о платежных услугах | Сингапур | Лицензирование | Иметь лицензию по правилам платежных услуг |
Как Phalcon Compliance помогает согласовать работу с регулированием
Phalcon Compliance согласован со стандартами FATF и охватывает несколько ключевых юрисдикций, обеспечивая формирование сообщений STR и SAR одним нажатием.
Именно так Phalcon Compliance помогает согласовать работу с регулированием.
Основную работу выполняют две функции. Во-первых, Phalcon Compliance поддерживает актуальность уровня проверок. Санкционные и черные списки, признаки заморозки и метки риска адресов обновляются по мере изменения исходных списков. Поэтому проверки эмитента опираются на текущее состояние списков, а не на снимок, сделанный при подключении.
Во-вторых, платформа превращает перечень обязанностей в выявление рисков. Phalcon Compliance анализирует все 17 категорий индикаторов риска, а не одну метку. Для эмитента это важно: сила риск-ориентированного подхода FATF ограничена качеством лежащей под ним картины риска. Санкционные связи, связи с юрисдикциями высокого риска, микширование и признаки отмывания анализируются как отдельные сигналы, поэтому комплаенс-команда может показать, какой риск она оценивала и почему действовала.
На практике эмитент добавляет в платформу контракты токенов, кошельки казначейства и адреса контрагентов, проверяет их по текущим данным риска и сохраняет под мониторингом по мере изменения регуляторной карты. Когда юрисдикция обновляет правила, команда пересматривает только затронутые требования, а не изучает всю картину заново.
Цель — согласовать операционный уровень, мониторинг и отчетность с картой, которую эмитент уже составил. Это не заменяет юридическую консультацию. Юристы определяют требования; платформа делает их видимыми.
Что делать дальше
Начните с карты, а не с инструмента. Определите, какие правила применимы к вашему токену, держателям и способу выхода на рынок. Затем свяжите уже необходимый мониторинг с требованиями каждой системы правил.
Управляйте риском заморозки стейблкоинов с Phalcon Compliance, чтобы согласовать проверки с ожиданиями FATF и MiCA. Скачайте аналитический отчет о риске заморозки стейблкоинов, чтобы изучить модель риска для эмитента, стоящую за этими требованиями.
Текущее состояние каждой системы и изменения по рынкам отслеживает обзор новостей регулирования стейблкоинов. Меры контроля заморозок и черных списков, связанные с этими обязанностями, описаны в статье Как эмитенты управляют рисками заморозки и черных списков.
Для полной картины правил стейблкоинов, риска заморозки и AML платежей начните с руководства по комплаенсу стейблкоинов.