
Краткий ответ: риск заморозки — отдельный риск доступности активов
Перед эмитентами стейблкоинов стоят два разных вопроса безопасности, и различие между ними легко упустить. Первый — может ли злоумышленник украсть приватные ключи, управляющие казначейством. Второй — может ли эмитент стейблкоина или стоящее за ним комплаенс-действие заморозить либо внести в черный список активы, защищаемые этими ключами. Эмитенты управляют этим риском через четыре измерения, четыре точки контроля и непрерывный мониторинг. Приватные ключи могут оставаться под контролем эмитента, а сами токены — стать недоступными, поскольку контракт токена, механизм погашения или выпускающая организация могут ограничить обращение. Эта возможность становится юридическим ожиданием, а не выбором архитектуры: согласно GENIUS Act, подписанному 18 июля 2025 года, американские эмитенты платежных стейблкоинов должны иметь возможность изымать, замораживать и сжигать токены, а также предотвращать их перевод; требования вводятся поэтапно до начала 2027 года. Эмитент, неспособный ограничить обращение, не соответствует направлению, в котором закрепилось регулирование США.
Именно этому различию посвящена статья. Кастодиан, обеспечивающий сохранность ключей, все равно подвержен риску, если заморозка токенов делает их непригодными к использованию. Казначейская команда, мыслящая только безопасностью приватных ключей, выстроит неверные меры контроля. BlockSec разделяет риск заморозки стейблкоинов на четыре измерения: риск адреса, связей, поведения и пула средств. Эта система — модель из аналитического отчета BlockSec, а не нормативный стандарт. Далее статья рассматривает эти четыре измерения, четыре точки контроля, превращающие их в решения, и проверки, поддерживающие актуальность картины.
Для эмитента стейблкоинов это не гипотетическая проблема. Санкционные и черные списки постоянно обновляются, и один депозит с неподходящего адреса может вовлечь все казначейство в решение о заморозке со стороны эмитента стейблкоина или регулятора. Хорошее управление риском означает не принимать активы, способные вызвать заморозку, а не реагировать после ее наступления.
Четыре измерения риска заморозки
Четыре измерения раскладывают риск заморозки на вопросы, на которые эмитент действительно может ответить.
Риск адреса — это вопрос о том, есть ли у самого адреса публичные признаки высокого риска, включение в санкционные списки или необычные метки. Публичные списки, такие как механизм адресов цифровых валют OFAC, служат самым базовым внешним ориентиром для этого уровня. Адрес, уже присутствующий в одном из таких списков, вообще не должен доходить до казначейства, поскольку вместе со средствами оно принимает и метку.
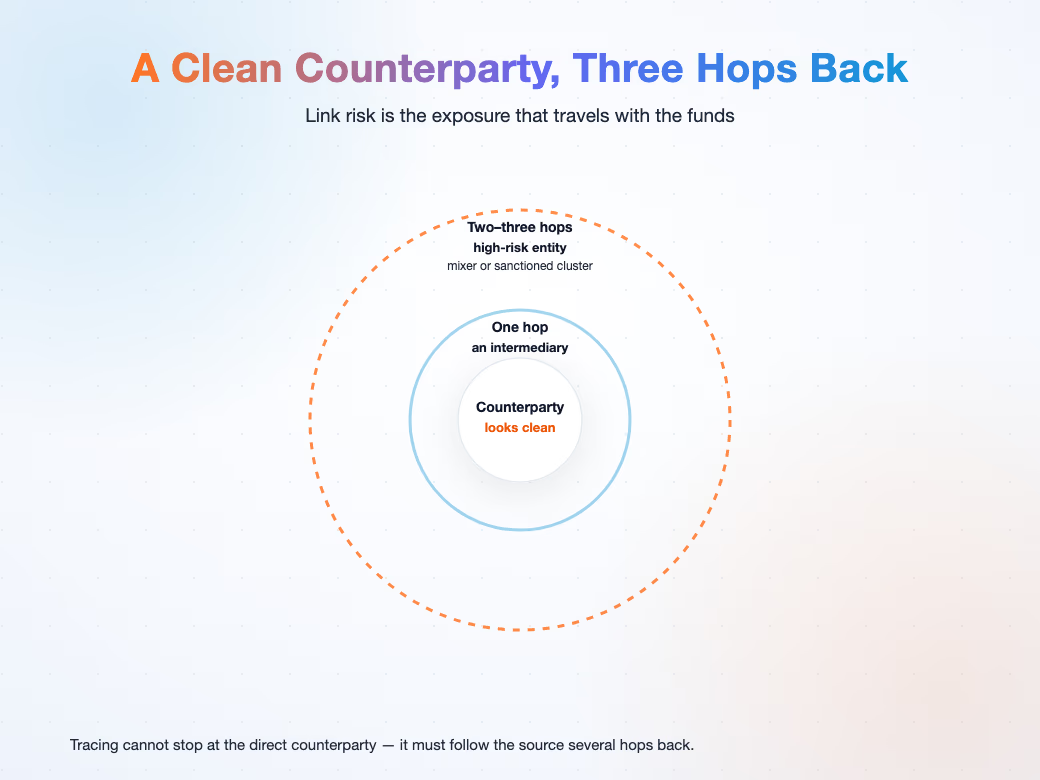
Риск связей прослеживает, с кем адрес взаимодействовал до и после попадания в контур казначейства, поэтому отслеживание не может останавливаться на непосредственном адресе. Оно должно следовать за источниками средств через несколько переходов: внешне чистый адрес может нести риск из более ранних звеньев. Депозит, выглядящий обычным на расстоянии одного перехода, может иметь рискованные связи несколькими переходами ранее.
Риск поведения рассматривает не только отдельный адрес, но и связанные кластеры адресов, исторические аномалии и необычное поведение транзакций, например дробление средств. Один адрес может выглядеть обычным, тогда как окружающий его кластер — нет. Разделение средств на множество мелких переводов — классический признак попытки скрыть закономерность транзакций.
Риск пула средств — это вопрос о том, поступили ли рискованные активы в основной пул, смешались ли с чистыми активами и могут ли распространиться дальше через консолидацию и выплаты. Именно это измерение превращает один проблемный депозит в проблему всего казначейства: после смешивания рискованных активов с чистыми весь пул наследует риск.
| Измерение | Вопрос о контрагенте | Риск, если его упустить |
|---|---|---|
| Риск адреса | Есть ли у адреса публичные признаки высокого риска или санкционные метки | Прямое попадание метки из списка в казначейство |
| Риск связей | С кем взаимодействовал адрес через несколько переходов | Внешне обычные депозиты с рискованными связями несколькими переходами ранее |
| Риск поведения | Ведет ли себя окружающий кластер необычно | Дробление средств, скрывающее единый крупный риск |
| Риск пула средств | Где будут находиться средства | Партия с меткой риска, загрязняющая основной пул |
Четыре точки контроля риска заморозки
Поскольку риск заморозки постоянно меняется, контроль не может быть разовой проверкой. Четыре точки контроля: до получения, до консолидации, до выплаты и периодическая повторная оценка существующих активов. До получения решается, принимать ли входящий перевод с конкретного адреса. До консолидации — объединять ли партию активов с основным пулом. До выплаты — отправлять ли средства на адрес высокого риска. Периодическая повторная оценка проверяет, изменился ли риск активов, уже находящихся на балансе.
Эти четыре точки отражают логику непрерывно обновляемых санкционных данных. Контроль риска — не разовое одобрение, а постоянный мониторинг. Проверка только при подключении оставляет за рамками решения каждый последующий депозит, объединение и выплату, а казначейство, пропускающее повторную оценку, продолжает держать активы, риск которых незаметно вырос.
Порядок точек контроля тоже важен. Каждая более ранняя точка останавливает риск до следующей. Проверка до получения не допускает проблемный депозит. Проверка до консолидации останавливает его распространение. Проверка до выплаты не дает эмитенту передать риск наружу. Повторная оценка выявляет риск, прошедший предыдущий этап.
Как Phalcon Compliance делает риск заморозки видимым
Phalcon Compliance превращает четыре измерения и четыре точки контроля в актуальную картину проверки. Phalcon Compliance KYA поддерживает глубокое отслеживание средств через множество переходов для построения профиля риска, охватывающего разные блокчейны и субъекты. Именно это делает Phalcon Compliance KYA. Phalcon Compliance KYT выполняет мониторинг транзакций в реальном времени, чтобы изменение риска выявлялось в момент возникновения. Вместе эти функции отвечают и на статический вопрос о том, что представляет собой адрес, и на динамический — что делает транзакция.
Phalcon Compliance использует 600M+ адресов с метками санкций, мошенничества, взломов и миксеров. Phalcon Compliance анализирует риск по 17 категориям индикаторов риска, а не по одной метке. В результате в каждой точке контроля можно принимать решение с учетом всех четырех измерений, а не одной статической метки. Команда может проверять один и тот же адрес до получения, до консолидации и до выплаты, а также повторно оценивать его по расписанию, чтобы решение всегда опиралось на текущую картину риска.
Что делать дальше
Если ваше казначейство все еще рассматривает риск заморозки как проблему приватных ключей, следующий шаг — обеспечить видимость четырех измерений в каждой из четырех точек контроля. Начните с наиболее важных адресов и проверяйте их перед каждым депозитом, объединением и выплатой, а не один раз при подключении.
Управляйте риском заморозки стейблкоинов с Phalcon Compliance или скачайте аналитический отчет о риске заморозки стейблкоинов, чтобы изучить полную модель и лежащий в ее основе план внедрения.
Механизмы и реагирование на инциденты описаны в статьях Как работает заморозка USDT и USDC и Что происходит при заморозке кошелька со стейблкоинами.
Для полной картины правил стейблкоинов, риска заморозки и AML платежей начните с руководства по комплаенсу стейблкоинов.