
La respuesta corta: el riesgo de bloqueo es un riesgo distinto, de disponibilidad del activo
Los emisores de stablecoins afrontan dos preguntas de seguridad distintas, y la diferencia entre ellas es fácil de pasar por alto. La primera es si un atacante puede robar las claves privadas que controlan la tesorería. La segunda es si el emisor de una stablecoin, o una actuación de cumplimiento detrás de él, puede bloquear o meter en una lista negra los activos que esas claves protegen. Los emisores gestionan ese riesgo en cuatro dimensiones, cuatro puntos de control y una monitorización continua. Las claves privadas pueden seguir bajo el control del emisor mientras los tokens en sí dejan de estar disponibles, porque el contrato del token, la vía de reembolso o la entidad emisora pueden restringir la circulación. Esa capacidad se está convirtiendo en una expectativa legal más que en una decisión de diseño: bajo la GENIUS Act, firmada el 18 de julio de 2025, los emisores estadounidenses de stablecoins de pago tienen que poder incautar, bloquear y quemar tokens y impedir su transferencia, con los requisitos entrando por fases hasta principios de 2027. Un emisor que no puede restringir la circulación está desalineado con el punto al que ha llegado la regulación estadounidense.
Esa distinción es el objeto de este artículo. Un custodio que mantiene a salvo las claves sigue expuesto si una actuación de bloqueo sobre el token vuelve inutilizables esos tokens. Un equipo de tesorería que piensa en términos de seguridad de claves privadas construirá los controles equivocados. BlockSec estructura el riesgo de bloqueo de stablecoins en cuatro dimensiones: riesgo de dirección, riesgo de vínculo, riesgo de comportamiento y riesgo del fondo común. Este marco es un modelo del informe técnico de BlockSec, no un estándar regulatorio. El resto del artículo recorre esas cuatro dimensiones, los cuatro puntos de control que las convierten en decisiones, y el screening que mantiene vigente el cuadro.
Para un emisor de stablecoins esto no es una preocupación hipotética. Las listas de sanciones y las listas negras se actualizan de forma continua, y un solo depósito de la dirección equivocada puede arrastrar a toda una tesorería a la decisión de bloqueo del emisor de la stablecoin o de un regulador. Gestionar bien el riesgo significa no aceptar nunca los activos que provocarían un bloqueo, no reaccionar a uno cuando ya ha aterrizado.
Las cuatro dimensiones del riesgo de bloqueo
Las cuatro dimensiones descomponen el riesgo de bloqueo en preguntas que un emisor puede responder de verdad.
El riesgo de dirección pregunta si la dirección en sí ya arrastra marcas públicas de alto riesgo, inclusiones en listas de sanciones o etiquetas inusuales. Las listas públicas como el mecanismo de direcciones de moneda digital de la OFAC son la referencia externa más básica de esta capa. Una dirección que ya aparece en una de esas listas no debería llegar nunca a la tesorería, porque aceptarla importa la etiqueta junto con los fondos.
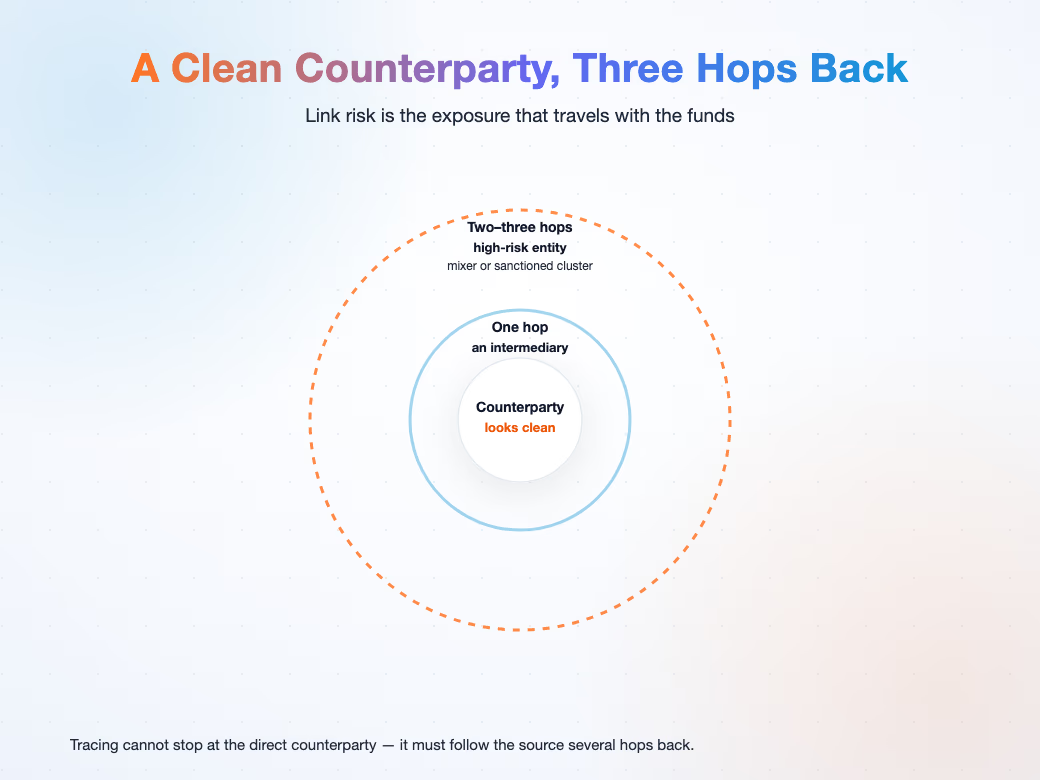
El riesgo de vínculo rastrea con quién ha interactuado la dirección antes y después de entrar en la tesorería, y por eso el rastreo no puede detenerse en la dirección directa: tiene que seguir el origen de sus fondos a lo largo de varios saltos, porque una dirección de aspecto limpio puede arrastrar riesgo de más arriba. Un depósito que parece rutinario a un salto puede estar expuesto varios saltos atrás.
El riesgo de comportamiento mira más allá de una dirección suelta, a los clústeres de direcciones relacionadas, las anomalías históricas y los comportamientos transaccionales inusuales como la división de fondos. Una sola dirección puede parecer rutinaria mientras el clúster que la rodea no lo es. Dividir los fondos en muchas transferencias pequeñas es una señal clásica de que la transacción intenta ocultar un patrón.
El riesgo del fondo común pregunta si ya han entrado activos de riesgo en el fondo principal, si se han mezclado con activos limpios, o si están en posición de extenderse más por consolidaciones y pagos. Esta es la dimensión que convierte un solo mal depósito en un problema de toda la tesorería, porque una vez que los activos de riesgo se mezclan con los limpios, todo el fondo hereda la exposición.
| Dimensión | Qué pregunta sobre la otra parte | La exposición si se pasa por alto |
|---|---|---|
| Riesgo de dirección | ¿Arrastra ya la dirección marcas públicas de alto riesgo o etiquetas de sanciones? | Importar una etiqueta listada directamente a la tesorería |
| Riesgo de vínculo | ¿Con quién ha interactuado la dirección, salto a salto? | Depósitos de aspecto rutinario expuestos varios saltos atrás |
| Riesgo de comportamiento | ¿Actúa de forma inusual el clúster que la rodea? | Una división de fondos que oculta una única exposición grande |
| Riesgo del fondo común | ¿Dónde van a quedar los fondos? | Un lote marcado contaminando el fondo común principal |
Los cuatro puntos de control para gestionar el riesgo de bloqueo
Como el riesgo de bloqueo no deja de moverse, el control no puede ser una comprobación puntual. Los cuatro puntos de control son antes de recibir, antes de consolidar, antes de pagar y la revisión periódica de los activos existentes. Antes de recibir se decide si aceptar una transferencia entrante de una dirección dada. Antes de consolidar se decide si fundir un lote de activos en el fondo común principal. Antes de pagar se decide si enviar fondos a una dirección de alto riesgo. La revisión periódica comprueba si ha cambiado la exposición al riesgo de los activos que ya están en el balance.
Estos cuatro puntos reflejan la lógica que hay detrás de unos datos de sanciones actualizados de forma continua. El control del riesgo no es una aceptación puntual, es una vigilancia permanente. Un control que solo corre en el alta deja fuera de la decisión todos los depósitos, fusiones y pagos posteriores, y una tesorería que se salta la revisión periódica seguirá cargando con activos cuya exposición ha crecido en silencio.
El orden de los puntos de control también importa. Cada punto anterior detiene el riesgo antes de que llegue al siguiente. Analizar antes de recibir deja fuera un mal depósito. Analizar antes de consolidar impide que se extienda. Analizar antes de pagar impide que el emisor empuje el riesgo hacia fuera. La revisión periódica atrapa la exposición que se coló en una etapa anterior.
Cómo hace visible Phalcon Compliance el riesgo de bloqueo
Phalcon Compliance convierte las cuatro dimensiones y los cuatro puntos de control en una vista de screening en vivo. El KYA de Phalcon Compliance admite un rastreo profundo de fondos a varios saltos para construir un perfil de riesgo entre cadenas y entre entidades. Eso es lo que hace el KYA de Phalcon Compliance. El KYT de Phalcon Compliance ejecuta una monitorización de transacciones en tiempo real para que un cambio de riesgo aflore en el momento en que ocurre. Juntas, las dos funciones cubren la pregunta estática de qué es una dirección y la pregunta móvil de qué está haciendo una transacción.
Phalcon Compliance bebe de más de 600 millones de direcciones etiquetadas entre sanciones, fraude, hackeos y mezcladores. Y lee el riesgo en 17 categorías de Indicadores de Riesgo en lugar de a partir de una única etiqueta. El resultado es que cada punto de control puede tomar una decisión con las cuatro dimensiones a la vista, no con una sola etiqueta estática. Un equipo puede analizar la misma dirección antes de recibir, antes de consolidar y antes de pagar, y revisarla con una periodicidad, de modo que la decisión se toma siempre contra el cuadro de riesgo vigente.
Qué hacer a continuación
Si tu tesorería sigue tratando el riesgo de bloqueo como un problema de claves privadas, el paso siguiente es hacer visibles las cuatro dimensiones en cada uno de los cuatro puntos de control. Empieza por las direcciones que más importan y analízalas antes de cada depósito, cada fusión y cada pago, en lugar de una sola vez en el alta.
Gestiona el riesgo de bloqueo de stablecoins con Phalcon Compliance o descarga el informe técnico sobre riesgo de bloqueo en stablecoins para ver el marco completo y el plan de despliegue que hay detrás.
Para la mecánica y el lado del incidente, consulta cómo funciona el bloqueo de USDT y USDC y qué ocurre cuando se bloquea un monedero de stablecoins.
Para el cuadro completo de normas, riesgo de bloqueo y AML en pagos con stablecoins, parte de la guía de cumplimiento de stablecoins.