
簡短的回答:凍結風險是一項獨立的資產可用性風險
穩定幣發行方面對兩個不同的安全問題,而它們之間的差別很容易被忽略。第一個是:攻擊者能不能竊取控制資金庫的私鑰。第二個是:某枚穩定幣的發行方——或者它背後的某項合規行動——能不能凍結或拉黑這些私鑰所保護的資產。發行方跨四個維度、四個控制點與持續監控來管理這項風險。私鑰可以一直在發行方手裡,而代幣本身卻變得不可用,因為代幣合約、贖回路徑或者發行主體都能限制其流通。這項能力正在從一個設計選項變成一項法律期望:依據 2025 年 7 月 18 日簽署的 GENIUS 法案,美國支付類穩定幣發行方必須能夠扣押、凍結與銷燬代幣,並阻止其轉移,相關要求將分階段生效至 2027 年初。一個無法限制流通的發行方,與美國監管如今落定的位置是脫節的。
這個區分正是本文的要點。一家把私鑰保管得很好的託管方,如果針對該代幣的一次凍結行動讓這些代幣變得不可用,它仍然是暴露的。一個按私鑰安全去思考的資金庫團隊,會建錯控制措施。BlockSec 把穩定幣凍結風險拆成四個維度:地址風險、關聯風險、行為風險與資金池風險。這套框架是 BlockSec 白皮書的模型,不是監管標準。本文餘下的部分逐一走過這四個維度、把它們變成決策的那四個控制點,以及讓這幅圖景保持在最新狀態的那道篩查。
對穩定幣發行方來說,這並不是一個假想的顧慮。制裁名單與黑名單在持續更新,而來自一個錯誤地址的一筆入金,就可能把整個資金庫捲進穩定幣發行方或者監管機構的凍結決定裡。把這項風險管好,意味著從一開始就不接受那些會觸發凍結的資產,而不是在凍結落下之後再去應對。
凍結風險的四個維度
這四個維度把凍結風險拆成發行方真正能回答的問題。
地址風險問的是:這個地址本身是不是已經帶著公開的高風險標記、制裁名單記錄或者異常標籤。諸如 OFAC 數字貨幣地址機制之類的公開名單,是這一層最基礎的外部參照。一個已經出現在這類名單上的地址,根本就不該走到資金庫這一步,因為接受它等於把那個標籤連同資金一起引進來。
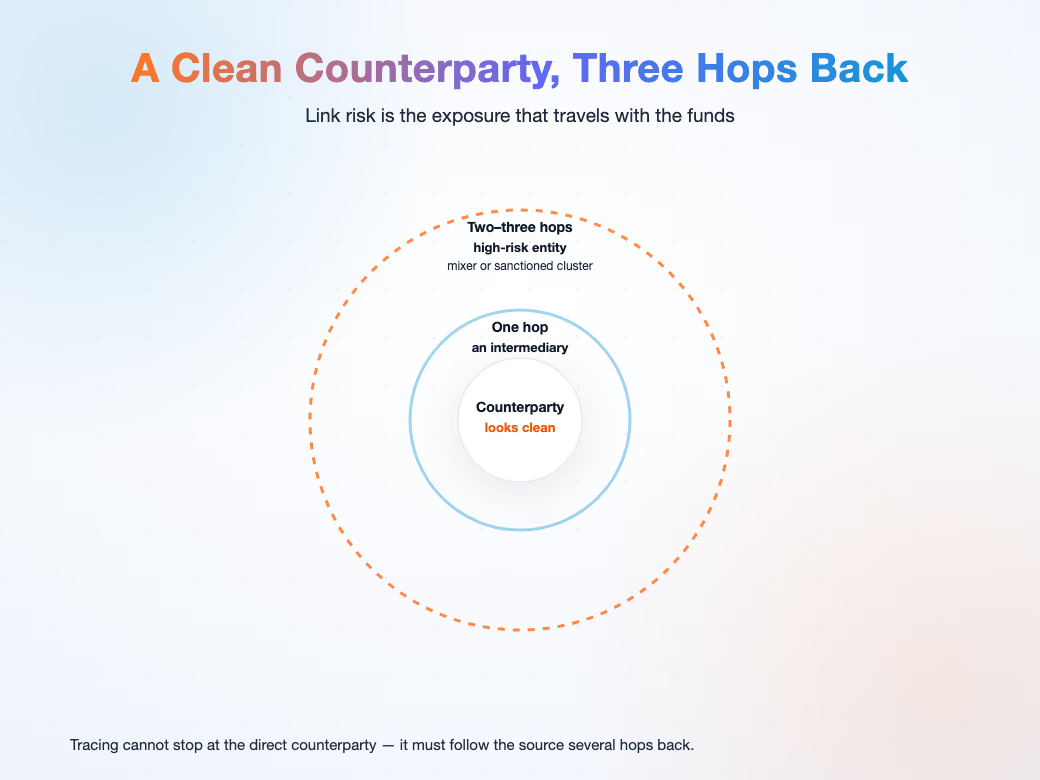
關聯風險追溯這個地址在進入資金庫之前與之後與誰有過互動——這正是追蹤不能停在直接地址上的原因。它必須跨多跳跟住其資金的來源,因為一個看上去幹淨的地址,可能從更上游攜帶了風險。一筆在某一跳看起來稀鬆平常的入金,往前幾跳可能就是暴露的。
行為風險越過單個地址,去看相關的地址聚類、歷史異常,以及諸如資金拆分之類的異常交易行為。單個地址可以看起來很常規,而它周圍的聚類並不。把資金拆成許多筆小額轉帳,是這筆交易試圖掩蓋某種模式的經典跡象。
資金池風險問的是:高風險資產是否已經進入主資金池、與乾淨資產混在一起,或者已經處在通過歸集與付款進一步擴散的位置上。正是這個維度把一筆糟糕的入金變成一個波及整個資金庫的問題,因為高風險資產一旦與乾淨資產混合,整個資金池都繼承了這份敞口。
| 維度 | 它就對面提出什麼問題 | 漏掉它會暴露什麼 |
|---|---|---|
| 地址風險 | 這個地址是否已帶公開高風險標記或制裁標籤 | 把一個已列名的標籤直接引進資金庫 |
| 關聯風險 | 這個地址跨多跳與誰有過互動 | 看起來常規的入金,往前幾跳其實是暴露的 |
| 行為風險 | 它周圍的聚類是否行為異常 | 資金拆分掩蓋了一筆大額敞口 |
| 資金池風險 | 這筆資金會落在哪裡 | 一個被標記的批次汙染主資金池 |
管理凍結風險的四個控制點
因為凍結風險一直在動,控制就不能是一次性檢查。這四個控制點是:收款之前、歸集之前、付款之前,以及對既有資產的定期複審。收款之前決定是否接受來自某個地址的一筆轉入。歸集之前決定是否把一批資產併入主池。付款之前決定是否向一個高風險地址發出資金。定期複審則檢查已經在資產負債表上的那些資產,其風險敞口是否發生了變化。
這四個點呼應的是持續更新的制裁資料背後的邏輯。風控不是一次性的接受,而是持續的監控。一個只在開戶時跑的控制措施,會把之後的每一筆入金、每一次合併與每一次付款都排除在決策之外;而一個跳過複審的資金庫,會一直揹著那些敞口已在無聲增長的資產。
這四個控制點的順序同樣要緊。每一個更早的點,都在風險抵達下一個點之前把它攔住。收款前的篩查把一筆糟糕的入金擋在外面。歸集前的篩查阻止它擴散。付款前的篩查阻止發行方把風險推向外部。複審則抓住那些從更早階段溜過去的敞口。
Phalcon Compliance 如何讓凍結風險變得可見
Phalcon Compliance 把這四個維度與四個控制點變成一個即時的篩查檢視。Phalcon Compliance KYA 支援深度多跳資金追蹤,構建跨鏈、跨主體的風險畫像。這正是 Phalcon Compliance KYA 在做的事。Phalcon Compliance KYT 執行即時交易監控,讓風險變化在發生時就被浮出來。兩項能力合起來,覆蓋了「這個地址是什麼」這個靜態問題,與「這筆交易在做什麼」這個動態問題。
Phalcon Compliance 依託 6 億以上已打標地址,涵蓋制裁、欺詐、駭客與混幣器。Phalcon Compliance 橫跨 17 類風險指標來讀風險,而不是隻看單個標籤。結果是:每一個控制點都能在四個維度盡在眼前的情況下做決策,而不是靠一個靜態標籤。團隊可以在收款前、歸集前與付款前對同一個地址做篩查,並按週期複審它,於是決策永遠是對著當下的風險圖景做出的。
接下來做什麼
如果你的資金庫至今還把凍結風險當作私鑰問題,下一步是讓這四個維度在那四個控制點上都變得可見。從最要緊的那些地址開始,在每一次入金、合併與付款之前都篩一遍,而不是在開戶時篩一次。
用 Phalcon Compliance 管理穩定幣凍結風險,或者下載穩定幣凍結風險白皮書,看完整框架與其背後的落地方案。
關於機制與事件那一側,見 USDT 與 USDC 的凍結是怎麼運作的與穩定幣錢包被凍結之後會發生什麼。
關於穩定幣規則、凍結風險與支付反洗錢的完整圖景,請從穩定幣合規指南開始。