
Kurzantwort: Einfrierungsrisiken betreffen die Verfügbarkeit von Vermögenswerten
Stablecoin-Emittenten müssen zwei unterschiedliche Sicherheitsfragen beantworten, deren Unterschied leicht übersehen wird. Erstens: Kann ein Angreifer die privaten Schlüssel stehlen, mit denen das Treasury verwaltet wird? Zweitens: Kann der Emittent eines Stablecoins oder eine dahinterstehende Compliance-Maßnahme die durch diese Schlüssel geschützten Vermögenswerte einfrieren oder auf eine Sperrliste setzen? Emittenten steuern dieses Risiko anhand von vier Dimensionen, vier Kontrollpunkten und kontinuierlicher Überwachung. Die privaten Schlüssel können weiterhin unter ihrer Kontrolle bleiben, während die Token selbst nicht mehr verfügbar sind: Der Token-Contract, der Rücktauschweg oder die emittierende Gesellschaft kann deren Umlauf einschränken. Diese Fähigkeit wird zunehmend zu einer gesetzlichen Erwartung statt zu einer bloßen Designentscheidung. Nach dem am 18. Juli 2025 unterzeichneten GENIUS Act müssen US-Emittenten von Zahlungs-Stablecoins Token beschlagnahmen, einfrieren und vernichten sowie deren Übertragung verhindern können. Die Anforderungen werden schrittweise bis Anfang 2027 wirksam. Ein Emittent, der den Umlauf nicht einschränken kann, entspricht damit nicht der inzwischen eingeschlagenen Richtung der US-Regulierung.
Genau um diese Unterscheidung geht es in diesem Artikel. Ein Verwahrer, der Schlüssel sicher aufbewahrt, ist weiterhin einem Risiko ausgesetzt, wenn eine Einfrierung auf Token-Ebene die Token unbrauchbar macht. Ein Treasury-Team, das nur in Kategorien der Schlüsselsicherheit denkt, wird die falschen Kontrollen aufbauen. BlockSec unterteilt Einfrierungsrisiken bei Stablecoins in vier Dimensionen: Adressrisiko, Verknüpfungsrisiko, Verhaltensrisiko und Mittelpoolrisiko. Dieses Modell stammt aus einem BlockSec-Whitepaper und ist kein regulatorischer Standard. Im Folgenden erläutert der Artikel diese vier Dimensionen, die vier Kontrollpunkte für konkrete Entscheidungen und das Screening, das das Risikobild aktuell hält.
Für einen Stablecoin-Emittenten ist dies keine hypothetische Sorge. Sanktions- und Sperrlisten werden fortlaufend aktualisiert. Schon eine einzige Einzahlung von der falschen Adresse kann dazu führen, dass das gesamte Treasury in eine Einfrierungsentscheidung des Stablecoin-Emittenten oder einer Aufsichtsbehörde einbezogen wird. Gutes Risikomanagement bedeutet, Vermögenswerte, die eine Einfrierung auslösen würden, gar nicht erst anzunehmen, statt erst nach dem Ereignis zu reagieren.
Die vier Dimensionen des Einfrierungsrisikos
Die vier Dimensionen zerlegen das Einfrierungsrisiko in Fragen, die ein Emittent konkret beantworten kann.
Das Adressrisiko fragt danach, ob die Adresse selbst bereits öffentlich als hochriskant gekennzeichnet, auf einer Sanktionsliste verzeichnet oder mit ungewöhnlichen Labels versehen ist. Öffentliche Listen, etwa die im Rahmen des OFAC-Verfahrens zur Aufnahme von Adressen digitaler Währungen in Sanktionslisten veröffentlichten Adresslisten, bilden die grundlegende externe Referenz für diese Ebene. Gelder einer bereits auf einer solchen Liste geführten Adresse sollten das Treasury gar nicht erst erreichen: Mit ihrer Annahme wird auch die entsprechende Kennzeichnung übernommen.
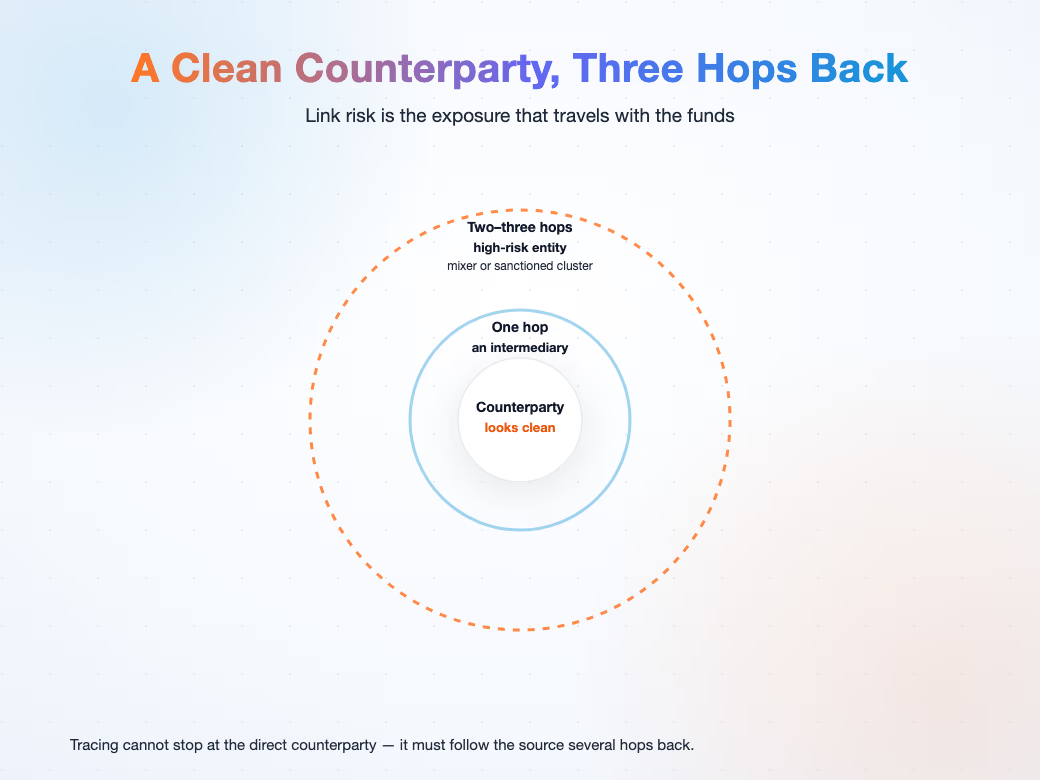
Das Verknüpfungsrisiko untersucht, mit wem die Adresse vor und nach dem Eingang ihrer Gelder im Treasury interagiert hat. Deshalb darf die Rückverfolgung nicht bei der unmittelbaren Adresse enden. Sie muss die Herkunft der Gelder über mehrere Hops verfolgen, denn auch eine unauffällig wirkende Adresse kann Risiken aus weiter vorgelagerten Stationen mitbringen. Eine Einzahlung, die bei Betrachtung eines Hops unauffällig erscheint, kann mehrere Hops zurück eine Risikoexposition aufweisen.
Das Verhaltensrisiko betrachtet nicht nur eine einzelne Adresse, sondern auch zugehörige Adresscluster, historische Auffälligkeiten und ungewöhnliches Transaktionsverhalten wie die Aufteilung von Geldern. Eine einzelne Adresse kann unauffällig wirken, während ihr Umfeld es nicht ist. Die Aufteilung von Geldern in viele kleine Übertragungen ist ein klassisches Anzeichen dafür, dass ein Transaktionsmuster verschleiert werden soll.
Das Mittelpoolrisiko fragt, ob riskante Vermögenswerte bereits in den Hauptpool gelangt sind, sich mit unauffälligen Beständen vermischt haben oder sich durch Zusammenführung und Auszahlungen weiter ausbreiten können. Diese Dimension macht aus einer einzelnen problematischen Einzahlung ein Problem für das gesamte Treasury: Sobald sich riskante Vermögenswerte mit unauffälligen vermischen, übernimmt der gesamte Pool die Exposition.
| Dimension | Frage zur Gegenpartei | Exposition bei Nichtbeachtung |
|---|---|---|
| Adressrisiko | Ist die Adresse bereits öffentlich als hochriskant oder sanktioniert gekennzeichnet | Mit den Geldern einer gelisteten Adresse wird deren Risikokennzeichnung unmittelbar ins Treasury übernommen |
| Verknüpfungsrisiko | Mit wem hat die Adresse über mehrere Hops hinweg interagiert | Unauffällig wirkende Einzahlungen mit Expositionen in weiter vorgelagerten Hops |
| Verhaltensrisiko | Verhält sich der zugehörige Cluster ungewöhnlich | Aufgeteilte Gelder verschleiern eine einzelne große Exposition |
| Mittelpoolrisiko | Wo werden die Gelder gehalten | Ein auffälliger Bestand belastet den Hauptpool |
Die vier Kontrollpunkte zur Steuerung des Einfrierungsrisikos
Da sich Einfrierungsrisiken laufend verändern, darf die Kontrolle keine einmalige Prüfung sein. Die vier Kontrollpunkte liegen vor dem Empfang, vor der Zusammenführung, vor der Auszahlung und bei der regelmäßigen Neubewertung bestehender Vermögenswerte. Vor dem Empfang wird entschieden, ob eine eingehende Übertragung von einer bestimmten Adresse angenommen werden soll. Vor der Zusammenführung wird entschieden, ob ein Bestand in den Hauptpool aufgenommen werden darf. Vor der Auszahlung wird geprüft, ob Gelder an eine Hochrisikoadresse gesendet würden. Die regelmäßige Neubewertung prüft, ob sich die Risikoexposition bereits bilanzierter Vermögenswerte verändert hat.
Diese vier Punkte folgen derselben Logik wie laufend aktualisierte Sanktionsdaten. Risikokontrolle ist keine einmalige Freigabe, sondern fortlaufende Überwachung. Eine Kontrolle, die nur beim Onboarding erfolgt, lässt jede spätere Einzahlung, Zusammenführung und Auszahlung unberücksichtigt. Ein Treasury, das auf Neubewertungen verzichtet, hält weiter Vermögenswerte, deren Exposition unbemerkt gewachsen ist.
Auch die Reihenfolge der Kontrollpunkte ist wichtig. Jeder frühere Punkt stoppt das Risiko, bevor es den nächsten erreicht. Screening vor dem Empfang hält eine problematische Einzahlung fern. Screening vor der Zusammenführung verhindert ihre Ausbreitung. Screening vor der Auszahlung verhindert, dass der Emittent Risiken weitergibt. Die Neubewertung erfasst Expositionen, die eine frühere Stufe passiert haben.
Wie Phalcon Compliance Einfrierungsrisiken sichtbar macht
Phalcon Compliance bildet die vier Dimensionen und die vier Kontrollpunkte in einer aktuellen Screening-Ansicht ab. Phalcon Compliance KYA unterstützt die tiefgehende Rückverfolgung von Geldern über mehrere Hops, um ein Risikoprofil über Blockchains und Entitäten hinweg zu erstellen. Genau darin liegt die Aufgabe von Phalcon Compliance KYA. Phalcon Compliance KYT überwacht Transaktionen in Echtzeit, sodass eine Risikoänderung unmittelbar sichtbar wird. Zusammen beantworten beide Funktionen die statische Frage nach dem Profil einer Adresse und die dynamische Frage nach dem Geschehen in einer Transaktion.
Phalcon Compliance greift auf mehr als 600 Millionen mit Labels versehene Adressen aus den Bereichen Sanktionen, Betrug, Hacks und Mixer zurück. Es bewertet Risiken anhand von 17 Kategorien von Risikoindikatoren statt anhand eines einzelnen Labels. So kann an jedem Kontrollpunkt unter Berücksichtigung aller vier Dimensionen entschieden werden, nicht nur auf Basis einer statischen Kennzeichnung. Ein Team kann dieselbe Adresse vor dem Empfang, vor der Zusammenführung und vor der Auszahlung prüfen und sie nach einem festen Zeitplan neu bewerten. Die Entscheidung beruht damit immer auf dem aktuellen Risikobild.
Ihre nächsten Schritte
Wenn Ihr Treasury Einfrierungsrisiken noch als Problem der privaten Schlüssel betrachtet, sollten Sie als Nächstes die vier Dimensionen an jedem der vier Kontrollpunkte sichtbar machen. Beginnen Sie mit den wichtigsten Adressen und prüfen Sie sie vor jeder Einzahlung, Zusammenführung und Auszahlung, statt nur einmal beim Onboarding.
Steuern Sie Einfrierungsrisiken bei Stablecoins mit Phalcon Compliance, oder laden Sie das Whitepaper zu Einfrierungsrisiken bei Stablecoins herunter, um das vollständige Modell und den zugehörigen Implementierungsplan kennenzulernen.
Die technischen Abläufe und den Umgang mit Vorfällen erläutern die Beiträge So funktioniert das Einfrieren von USDT und USDC und Was passiert, wenn eine Stablecoin-Wallet eingefroren wird?.
Einen umfassenden Überblick über Stablecoin-Regeln, Einfrierungsrisiken und AML im Zahlungsverkehr bietet der Leitfaden zur Stablecoin-Compliance.