
Die Kurzantwort: Eine gesperrte Wallet erfordert eine Reaktion in drei Phasen
Wird eine Stablecoin-Wallet gesperrt, lassen sich ihre Token nicht mehr bewegen. Die Wallet kann dann weder senden noch empfangen. Eine solche Sperre erfordert eine Reaktion in drei Phasen: Zuerst wird die Ursache geklärt, dann die Reichweite der Auswirkungen bewertet und schließlich werden Kommunikationsunterlagen für den Emittenten und die weiteren Beteiligten vorbereitet. Die Sperre ist ein Kontrollmechanismus, den der Stablecoin-Emittent über seinen Smart Contract ausübt. Auslöser ist meist ein Sanktionsbezug, ein Ersuchen einer Strafverfolgungsbehörde oder eine interne Risikoregel. Folgt die Sperre auf ein Ersuchen einer Strafverfolgungsbehörde, sind die zugrunde liegenden US-Rechtsgrundlagen in den Gesetzen und Vorschriften von FinCEN aufgeführt. Für ein Compliance- oder Treasury-Team besteht der erste Schritt darin, diese Phasen der Reihe nach abzuarbeiten, statt sich von der ersten Aufregung leiten zu lassen.
Entscheidend ist der Unterschied zwischen Eigentum und Verfügbarkeit. Eine Sperre überträgt die Wallet nicht auf jemand anderen und entwendet auch keine privaten Schlüssel. Sie entzieht die Vermögenswerte vorübergehend dem Umlauf. Das Team sollte den Vorfall daher als Verfügbarkeitsproblem behandeln, nicht als Verwahrungsproblem. Wer beides verwechselt, verschwendet leicht die erste Stunde nach einer Sperre. Von dieser Einordnung hängt ab, ob das Team einen Wiederherstellungsplan oder einen Compliance-Prozess in Gang setzt.
Für Stablecoin-Emittenten und Krypto-Zahlungsgateways ist diese Frage besonders dringlich: Eine gesperrte Wallet kann Teil eines Rücknahme-, Abwicklungs- oder Reserveprozesses sein. Dieser Artikel erklärt, was eine Sperre für eine Wallet bedeutet, was die drei Reaktionsphasen jeweils umfassen und wie ein Emittent aus einem überraschenden Vorfall einen steuerbaren Prozess macht.
Was eine Sperre mit einer Wallet macht
Eine Sperre ist weder ein Diebstahl noch ein Schlüsselverlust. Sie schränkt die Verfügbarkeit der Vermögenswerte ein, nicht die Kontrolle über die privaten Schlüssel: Der Wallet-Inhaber besitzt weiterhin die Schlüssel, kann die Token aber nicht mehr frei bewegen. Das frühzeitig festzustellen ist wichtig, denn davon hängt das weitere Vorgehen ab.
Eine gesperrte Adresse kann weder senden noch empfangen. Ein- und ausgehende Transfers werden blockiert. Die unter der Adresse gehaltenen Vermögenswerte bleiben nicht verfügbar, bis die Sperre aufgehoben oder der Streitfall geklärt ist. Bei einem Stablecoin-Emittenten kann dieses blockierte Guthaben in einer Rücknahme-, Abwicklungs- oder Reserve-Wallet liegen. Die Unterbrechung kann sich dadurch auf Rücknahmen, Auszahlungen und Liquidität ausweiten.
Deshalb unterscheidet sich eine Sperre von den Vorfällen, für die die meisten Teams bereits Übungen durchführen. Die Schlüssel sind sicher, die Mittel wurden nicht abgezogen. Das Problem besteht darin, dass die Token, auf die das Unternehmen angewiesen ist, vorübergehend nicht nutzbar sind. Wer eine Sperre als Notfall rund um private Schlüssel behandelt, leitet die falschen ersten Schritte ein. Wer sie als Verfügbarkeitsvorfall einordnet, setzt an der richtigen Stelle an.
Der Blick auf die Verfügbarkeit verändert auch die Risikobewertung. Ein Stablecoin-Emittent schützt nicht nur Vermögenswerte, sondern auch seine Fähigkeit, Rücknahmen, Abwicklungen und Zahlungen fristgerecht auszuführen. Blockiert eine Sperre diese Fähigkeit, entstehen die geschäftlichen Folgen im Betrieb und in der Reputation – nicht durch den Verlust der Token selbst. Ein wegen einer Sperre verpasstes Rücknahmefenster ist für Kunden ein Leistungsausfall, obwohl keine Mittel vom Konto abgeflossen sind.
Die Reaktion auf eine Sperre in drei Phasen
In seinem Whitepaper zum Sperrrisiko für Stablecoin-Emittenten beschreibt BlockSec einen dreistufigen Unterstützungsprozess, der einsetzt, sobald eine Sperre erkannt wird. Die Phasen führen von der Diagnose über die Bestimmung des Umfangs bis zur Kommunikation; jede baut auf der vorherigen auf. Der Prozess ist ein Dienstleistungsrahmen, keine regulatorische Vorgabe. Er ermöglicht eine geordnete Reaktion auf eine Sperre.
In der ersten Phase wird die Ursache der Sperre anhand von Adressen, Transaktionen und Transaktionspfaden zurückverfolgt. Ziel ist es, den Auslöser zu finden, zwischen einem punktuellen Problem und einem Problem, das den gesamten Pool betrifft, zu unterscheiden und festzustellen, ob das Risiko aus vorgelagerten Geldflüssen oder aus früheren belasteten Beständen stammt. Eine Sperre, die nur eine periphere Adresse betrifft, verlangt eine andere Reaktion als eine Sperre innerhalb des zentralen Treasury-Pools.
Die zweite Phase bewertet die Auswirkungen: Welche Adressen sind betroffen? Welche Vermögensbestände sind belastet? Sind Sammelpools, operative Pools und Reservepools einbezogen? Welche Geschäftsabläufe werden unterbrochen oder verzögert? Wer die Reichweite kennt, weiß bereits vor den ersten Rückfragen der Gegenparteien, welche Rücknahmen und Zahlungswege gefährdet sind.
Die dritte Phase hilft dem Emittenten, Kommunikationsunterlagen vorzubereiten, und unterstützt die Gespräche mit dem Emittenten. MetaSleuth stellt dabei den vollständigen Geldfluss im entscheidenden Zeitfenster visuell dar. Die Analyse zeigt die wichtigsten vorgelagerten Quellen, die nachgelagerten Verteilungspfade, zugehörige Adresscluster und auffällige Knoten. So erhält der Emittent eine verständliche Darstellung des Vorfalls, ohne dass sich die Beteiligten durch eine unaufbereitete Transaktionsliste arbeiten müssen.
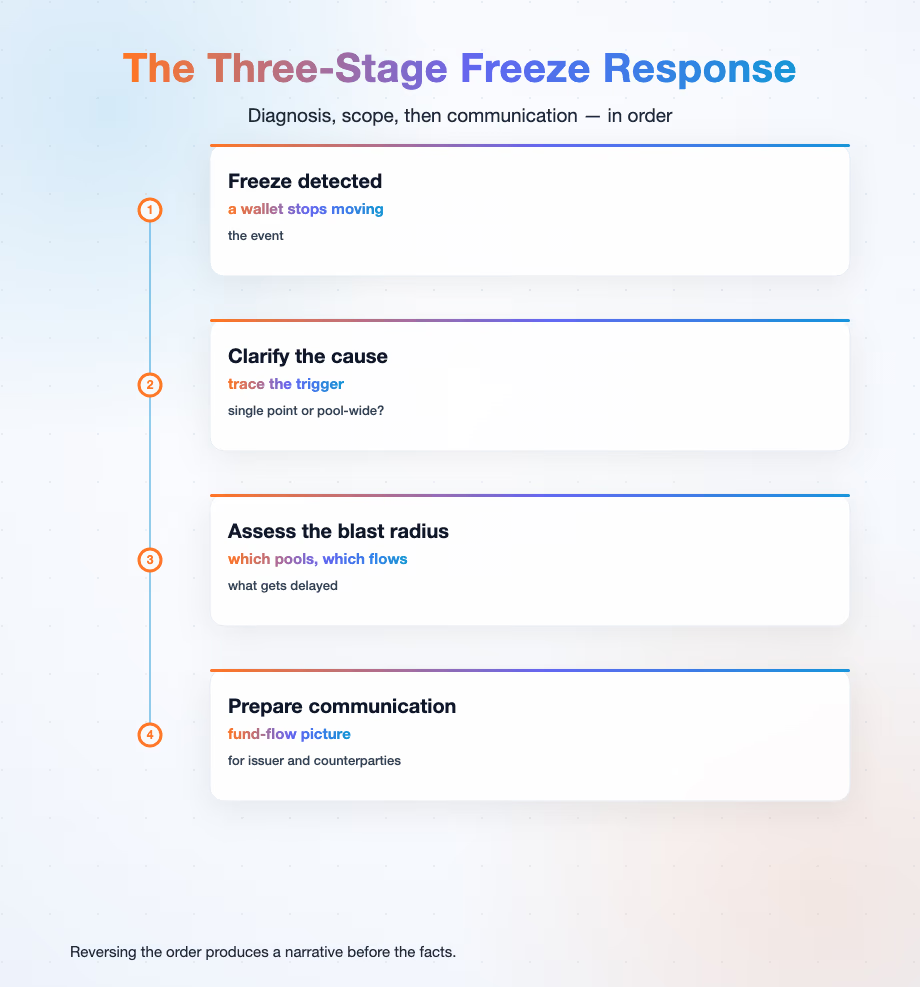
Die drei Phasen im Überblick:
| Phase | Was sie klärt | Ergebnis für das Team |
|---|---|---|
| Ursache klären | Welche Kontrolle ausgelöst wurde, ob das Problem eine Adresse oder den gesamten Pool betrifft und ob das Risiko aus vorgelagerten Geldflüssen oder aus früheren Beständen stammt | Der Auslöser und die Frage nach dem Umfang für Phase zwei |
| Auswirkungen bewerten | Welche Adressen und Bestände betroffen sind, welche Pools einbezogen sind und welche Geschäftsabläufe stoppen | Die Reichweite der Auswirkungen: gefährdete Rücknahmen und Zahlungswege |
| Kommunikation vorbereiten | Was genau passiert ist, verständlich aufbereitet für den Emittenten und weitere Beteiligte | Eine Geldflussanalyse mit vorgelagerten Quellen, Verteilungspfaden und Clustern |
Wie BlockSec die Reaktion auf eine Sperre unterstützt
Phalcon Compliance verfolgt Adressen, Transaktionen und Transaktionspfade zurück, um die Ursache einer Sperre und die Reichweite ihrer Auswirkungen zu rekonstruieren. Darin liegt die Aufgabe von Phalcon Compliance bei der Reaktion auf eine Sperre. Aus den Onchain-Rohdaten entstehen eine nachvollziehbare Ursache und eine Eingrenzung des Vorfalls, auf deren Grundlage das Team handeln kann. Damit deckt die Plattform den diagnostischen Teil der Reaktion ab.
MetaSleuth übernimmt die visuelle Darstellung. Es verfolgt den vollständigen Geldfluss im entscheidenden Zeitfenster, sodass der Emittent vorgelagerte Quellen und nachgelagerte Pfade als Bild statt als unübersichtliche Folge von Hashes sieht. Die beiden Produkte teilen sich die Arbeit: Phalcon Compliance rekonstruiert Ursache und Umfang, MetaSleuth visualisiert die Geldflüsse für diejenigen, die sie verstehen müssen.
Der von BlockSec beschriebene Mehrwert besteht darin, komplexes Onchain-Transaktionsverhalten in eine klare, erklärbare und strukturierte Darstellung zu überführen. BlockSec kann außerdem die Zusammenarbeit mit Anwälten koordinieren, die im Ausland tätig werden dürfen. Technische Analyse und rechtliche Koordination laufen parallel. Das ist wichtig, wenn eine Sperre Rückfragen einer Gegenpartei, einer Aufsichtsbehörde oder eines Zahlungspartners auslöst. Das Ergebnis ist eine Darstellung, die der Emittent mit gutem Grund vorlegen kann. Diese Verlässlichkeit trägt dazu bei, dass ein gesperrtes Konto schneller überprüft wird. Für ein Treasury- oder Zahlungsteam macht das den Unterschied zwischen einer langwierigen Sperre und einem gelösten Fall.
Ihre nächsten Schritte
Wenn Ihr Team von einer Wallet-Sperre betroffen sein könnte, legen Sie den Reaktionsablauf fest, bevor sie eintritt. Bestimmen Sie, wer die Ursache zurückverfolgt, wer die Reichweite der Auswirkungen bewertet und wer für die Kommunikationsunterlagen verantwortlich ist. So wird die erste Stunde nach einer Sperre zu einem geordneten Prozess statt zu hektischer Improvisation. Ein vorab festgelegter Ablauf macht aus einem überraschenden Ereignis eine abarbeitbare Checkliste.
Geben Sie Ihrem Team anschließend die Werkzeuge für diesen Ablauf an die Hand. Steuern Sie das Stablecoin-Sperrrisiko mit Phalcon Compliance und setzen Sie die dreistufige Reaktion für Ihre Treasury- und Zahlungsflüsse um. Laden Sie das Whitepaper zum Stablecoin-Sperrrisiko herunter, um den vollständigen Ansatz hinter den drei Phasen kennenzulernen.
Zwei ergänzende Beiträge vertiefen das Thema: Wie die Sperrung von USDT und USDC funktioniert erklärt den Mechanismus selbst. Wie Emittenten Sperr- und Blacklist-Risiken steuern behandelt die dahinterliegenden Entscheidungen.
Einen umfassenden Überblick über Stablecoin-Vorschriften, Sperrrisiken und AML im Zahlungsverkehr bietet der Leitfaden zur Stablecoin-Compliance.