Kurzantwort
Das Depeg-Risiko bezeichnet die Gefahr, dass ein Stablecoin nicht mehr zu seinem Zielkurs gehandelt wird. Es hat drei Ursachen: Probleme mit den Reserven, Panikverkäufe, die der Stabilisierungsmechanismus nicht auffangen kann, und Störungen der Marktstruktur. Dieses Risiko unterscheidet sich vom Einfrieren. Beim Einfrieren sind die Mittel nicht mehr nutzbar, obwohl der Kurs stabil bleibt. Bei einem Depeg verlieren sie genau dann an Wert, wenn alle aussteigen wollen. Beide Risiken treffen Treasury und Zahlungsverkehr, erfordern aber unterschiedliche Überwachung. Dieser Beitrag erläutert, wodurch eine Kursbindung bricht, was die großen historischen Ereignisse tatsächlich gezeigt haben und welche Signale ein operatives Team im Blick behalten kann.
Was ein Depeg bedeutet und wie er sich vom Einfrieren unterscheidet
Ein Depeg ist ein Versagen der Kursbindung: Der Token wird zu einem Kurs gehandelt, der von seinem Zielkurs abweicht, meist nach unten, und Inhaber können ihn nicht zum erwarteten Wert veräußern. Stablecoins halten ihre Bindung durch Reserven, Rücknahmerechte oder Marktmechanismen. Schwindet das Vertrauen in einen dieser Faktoren, reagiert zuerst der Kurs. Das Einfrieren ist das Gegenstück dazu: Die Blacklist des Emittenten verhindert sämtliche Transaktionen einer Adresse, während der Token selbst seinen Kurs hält. Wer nur Sperrlisten überwacht, kann von einem Depeg völlig überrascht werden. Wer nur auf den Kurs schaut, übersieht dagegen, wenn die Gegenpartei nicht mehr handlungsfähig ist. Beide Risiken bestehen nebeneinander. Das Einfrierrisiko erläutert der Beitrag Wie funktioniert das Einfrieren von USDT und USDC?
Drei Ursachen für den Verlust der Kursbindung
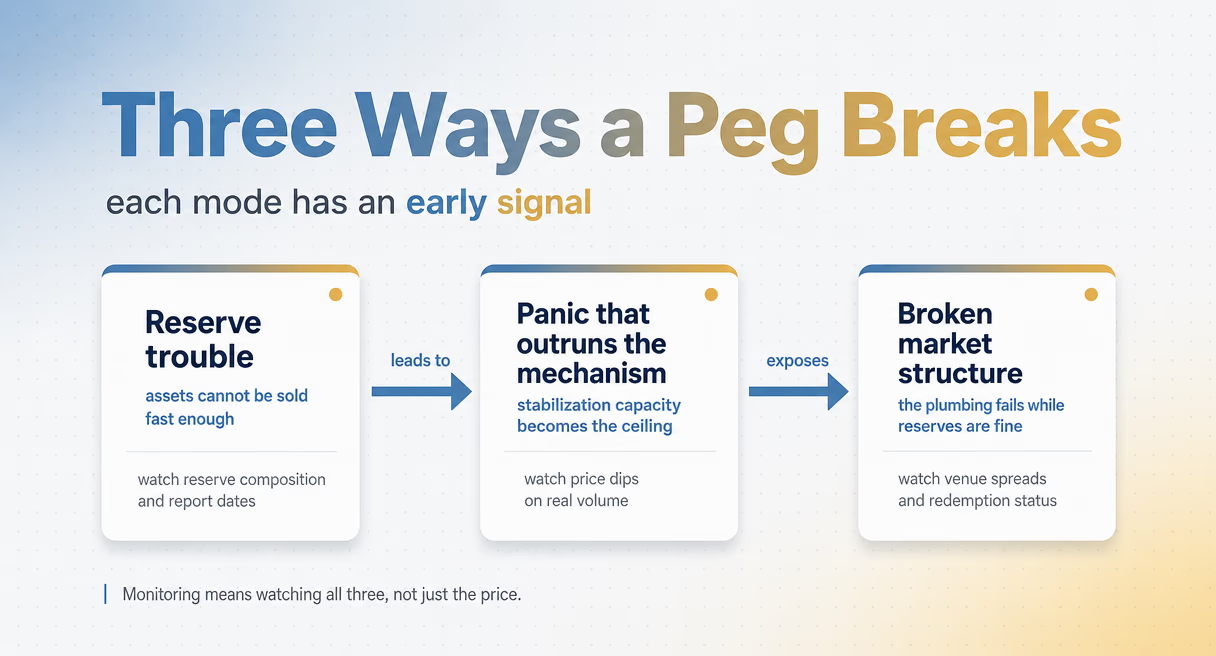
| Ausfallursache | Was versagt | Welches Frühwarnsignal wichtig ist |
|---|---|---|
| Probleme mit den Reserven | Vermögenswerte lassen sich nicht schnell genug verkaufen, um Rücknahmen zu bedienen | Zusammensetzung der Reserven und Aktualität der Reserveberichte |
| Panik überlastet den Mechanismus | Die Stabilisierungskapazität wird zur Obergrenze | Sinkende Handelspreise bei echtem Volumen statt unbedeutender Ausschläge in einem dünnen Markt |
| Gestörte Marktstruktur | Die Infrastruktur rund um den Token fällt aus, obwohl die Reserven intakt sind | Preisunterschiede zwischen Handelsplätzen und Status der Rücknahmekanäle |
Probleme mit den Reserven
Bei fiatgedeckten Stablecoins steht und fällt die Kursbindung mit den dahinterstehenden Reserven. Das Prinzip ist einfach: Jeder Token ist durch Vermögenswerte gedeckt, die der Emittent verkaufen kann, um Rücknahmen zu bedienen. Entscheidend ist jedoch, um welche Vermögenswerte es sich handelt und wer sie kontrolliert. Reserven bei angeschlagenen Banken, Anlagen, die sich während eines Ansturms nicht schnell verkaufen lassen, oder Reserven, die sich als nicht existent erweisen: All das kann aus einem Rücknahmeverlangen einen Bruch der Kursbindung machen. Deshalb verschärfen Aufsichtsbehörden fortlaufend die Reserveanforderungen, unter anderem mit MiCA in der EU und dem GENIUS Act in den USA, dessen Vorschriften schrittweise bis Anfang 2027 eingeführt werden. Prüfen Sie die Qualität der Reserven, nicht nur deren ausgewiesene Gesamthöhe.
Panik überlastet den Mechanismus
Ein Ansturm entsteht, wenn mehr Menschen aussteigen wollen, als der Mechanismus zum Zielkurs bedienen kann. Sobald der Kurs nachgibt, ziehen Verkäufe weitere Verkäufe nach sich. Kryptobesicherte und algorithmische Modelle sind hier besonders exponiert. Ihre Stabilisierung beruht auf technischen Mechanismen, Handelskreisläufen, zusätzlich hinterlegten Sicherheiten oder Mint-and-Burn-Abläufen statt auf einem einfachen Rücknahmeversprechen. Treffen panikbedingt große Verkaufsvolumina auf das System, wird die Kapazität des Mechanismus zur Grenze. Der Markt zeigt dann, wo der tatsächliche Boden liegt. Algorithmische Modelle verfügen über keinerlei Reserven. Deshalb waren ihre Zusammenbrüche besonders umfassend.
Gestörte Marktstruktur
Auch ein vollständig durch Reserven gedeckter Stablecoin kann von seinem Zielkurs abweichen, wenn die Infrastruktur um ihn herum ausfällt. Geringe Liquidität an einer bestimmten Börse, ein ausgesetzter Rücknahmekanal oder ein regionaler Ausfall des Bankensystems können den Handelspreis vom Nennwert entfernen, obwohl die Reserven selbst einwandfrei sind. Solche Depegs sind meist vorübergehend. Eine Zahlung, die in diesem Zeitraum abgewickelt wird, erfolgt dennoch zum falschen Kurs. Deshalb muss das Treasury nicht nur den Token selbst, sondern auch die ihn umgebende Marktstruktur berücksichtigen.
Lehren aus der Vergangenheit: zwei zeitlich eingeordnete Fälle
UST im Mai 2022: das Versagen des algorithmischen Modells
Im Mai 2022 fiel der algorithmische Stablecoin UST innerhalb weniger Tage von etwa einem Dollar auf wenige Cent und riss seinen Schwester-Token mit in den Abgrund. UST hielt seine Kursbindung über einen Mint-and-Burn-Handelskreislauf ohne Reserven. Als große Abflüsse diesen Kreislauf unter Druck setzten, wurde aus dem Mechanismus, der die Bindung wiederherstellen sollte, der Motor des Zusammenbruchs. Das Vertrauen schwand schneller, als der Kreislauf die Abflüsse auffangen konnte, und beide Token fielen praktisch auf null. Die bleibende Lehre: Eine Kursbindung ohne dahinterstehende Reserve ist ein Versprechen des Modells, kein Vermögenswert.
USDC im März 2023: der Ausfall eines Reservekanals
Im März 2023 notierte USDC nach dem Zusammenbruch der Silicon Valley Bank, bei der ein Teil seiner Barreserven lag, mehrere Tage deutlich unter seinem Zielkurs. Die Reserven waren vorhanden, die verwahrende Bank war jedoch zusammengebrochen. Bis die Behörden den Einlegern den Zugriff garantierten, preiste der Markt diese Unsicherheit unmittelbar in den Token ein. Die Kursbindung stellte sich wieder her, sobald der Zugang zu den Reserven wieder offen war. Die Lehre ist eine andere als bei UST: Auch ein vollständig gedeckter Stablecoin kann stark vom Zielkurs abweichen, wenn der Bankkanal hinter den Reserven ausfällt. Mehrere Tage ohne stabile Kursbindung reichen aus, um den laufenden Geschäftsbetrieb spürbar zu beeinträchtigen.
xUSD im November 2025: das Versagen eines renditetragenden Modells
Die jüngste Ausfallart betrifft synthetische und renditetragende Stablecoins und zeigte sich 2025 erneut: In jenem Jahr verloren fast ein halbes Dutzend dezentraler Stablecoins ihre Kursbindung. Der deutlichste Fall war xUSD, ein renditetragender Stablecoin von Stream Finance. Am 3. November 2025 gab die Plattform bekannt, dass ein externer Fondsmanager rund 93 Millionen US-Dollar der Vermögenswerte zur Deckung von xUSD verloren hatte. Innerhalb von 24 Stunden fiel xUSD von 1,00 auf 0,26 US-Dollar, und Auszahlungen wurden ausgesetzt. Der Mechanismus unterscheidet sich sowohl von UST als auch von USDC: Die Kursbindung war durch renditebringende Anlagen unter Verwaltung eines Dritten gedeckt. Die Schwachstelle lag daher weder in einem Algorithmus noch bei einer Bank, sondern in der Verwahrung und Verwaltung der Deckungswerte selbst. Synthetische und renditetragende Modelle sind diesem besonderen Risiko ausgesetzt. Reservebestätigungen, die lediglich den Vermögensbestand erfassen, machen es nicht sichtbar.
Überwachungssignale für operative Teams
Beobachten Sie drei Signalgruppen: die Reservelage, den tatsächlichen Handelspreis im Verhältnis zum Zielkurs und die Funktionsfähigkeit der Rücknahme. Bei den Reserven kommt es darauf an, wer sie hält, in welchen Vermögenswerten sie angelegt sind und ob aktuelle Reserveberichte vorliegen. Beim Kurs zählen die tatsächlichen Handelspreise über mehrere Handelsplätze hinweg, nicht der offizielle Zielkurs, denn der Markt reagiert zuerst. Auch die Markttiefe ist wichtig: Ein kleiner Rückgang bei geringem Volumen ist wenig aussagekräftig. Weitet er sich bei echtem Handelsvolumen aus, kann das den Beginn eines Depegs anzeigen. Bei der Rücknahme geht es darum, ob der Rücknahmekanal des Emittenten funktioniert. Genau dieser Faktor machte aus der Verunsicherung um USDC einen mehrtägigen Depeg. Für Treasury und Zahlungsverkehr kommt die praktische Frage der eigenen Exponierung hinzu: Welche Stablecoins halten Sie, wie stark sind Ihre Bestände konzentriert und welche Ausweichmöglichkeit haben Sie, wenn der von Ihnen hauptsächlich genutzte Stablecoin eine Woche lang vom Zielkurs abweicht? Die Überwachung der Gegenparteirisiken behandelt der Beitrag So überwachen Sie Gegenparteirisiken bei Stablecoins
Die nächsten Schritte
Ordnen Sie Ihre Stablecoin-Exponierung den drei Ausfallursachen zu und führen Sie Kurs- und Rücknahmesignale im selben Dashboard wie Ihre Überwachung des Einfrierrisikos zusammen. Um Einfrierrisiken für die Verfügbarkeit von Vermögenswerten zu überwachen, prüft Phalcon Compliance Gegenparteien und überwacht Adressen anhand einer Label-Datenbank mit mehr als 600 Millionen Adressen, die rund um die Uhr gepflegt wird. Informieren Sie sich über Phalcon Compliance, um die Überwachung aufzusetzen. Einen Überblick über sämtliche Stablecoin-Risiken bietet der Themenbereich Stablecoin-Compliance.