简短的回答
**脱锚风险是指一枚稳定币不再按其目标价格交易的风险,它来自三处:储备出问题、机制吸收不了的恐慌抛售,以及市场结构失灵。**它与冻结是不同的风险。冻结让资金在价格仍然成立时变得不可用;脱锚则让资金恰好在所有人都想出来的时候变得不值钱。两者都会打到资金库与支付运营上,而它们需要不同的监控。本页讲清什么会打破锚定、那几起大事件究竟展示了什么,以及一个运营团队可以盯住哪些信号。
脱锚是什么意思,它与冻结有何不同
**脱锚是一次价格失效:代币偏离其锚定价交易,通常是跌破,而持有者无法按预期的价值退出。**稳定币靠储备、赎回权或者市场机制守住锚定,而当对其中任何一项的信心破裂时,价格是最先动的。冻结是镜像的那种风险:发行方的黑名单让一个地址完全无法交易,而代币本身价格不变。一个只盯冻结名单的业务,可能被一次脱锚打个措手不及;而一个只盯价格的业务,会漏掉对面熄灯的那一面。这两种风险是并列的,而冻结那一侧见 USDT 与 USDC 的冻结是怎么运作的?
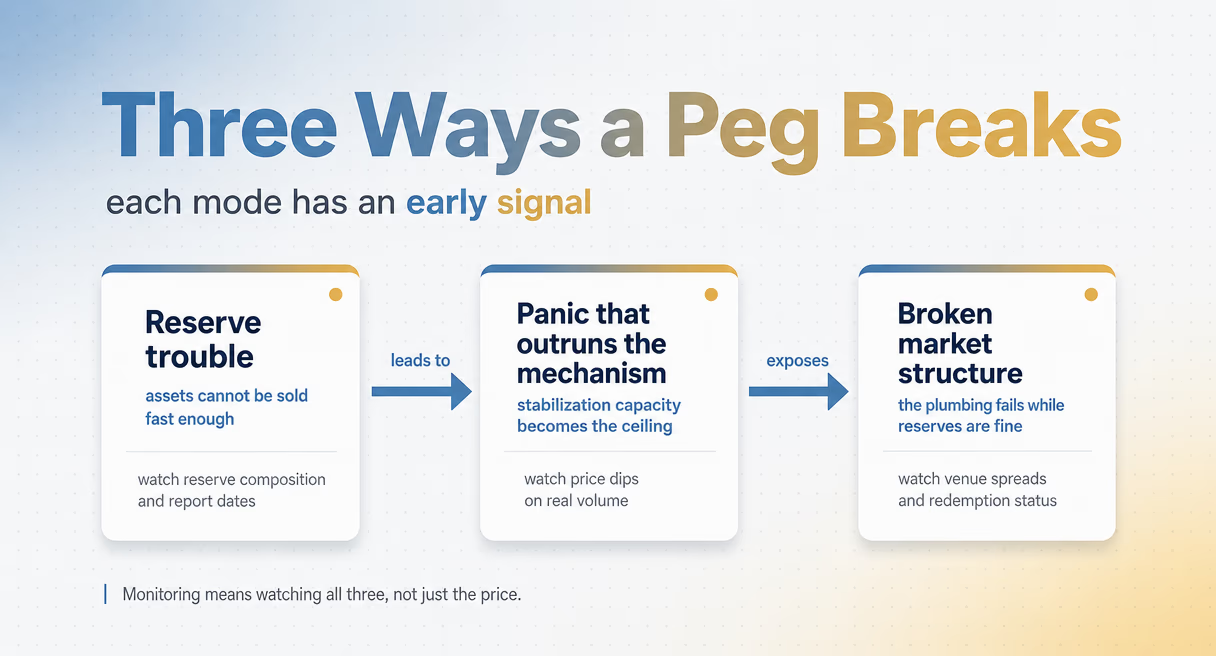
锚定被打破的三种方式
| 失效模式 | 什么破了 | 该盯的早期信号 |
|---|---|---|
| 储备出问题 | 资产卖不够快,兑现不了赎回 | 储备构成,以及储备报告是否为最新 |
| 恐慌跑赢机制 | 稳定机制的容量成了天花板 | 成交价在真实成交量上下探,而不是薄量里的噪音 |
| 市场结构失灵 | 储备没问题,但代币周边的管路坏了 | 各场所的价差与赎回通道状态 |
储备出问题
**对法币支撑的稳定币而言,锚定的生死系于它背后的储备。**原理上机制很简单:每一枚代币都有发行方可以卖出以兑现赎回的资产做支撑。风险在于这些资产究竟是什么、由谁控制。放在不稳的银行里的储备、在挤兑时卖不快的工具里的储备,或者最后发现根本不存在的储备——这其中任何一种,都会把一次赎回需求变成一次价格破位。这正是监管持续收紧储备规则的原因,欧盟的 MiCA 与美国的 GENIUS 法案都在其中,后者的规则将分阶段生效至 2027 年初。要查的是储备的质量,而不只是它标题上的规模。
恐慌跑赢机制
当想出来的人多于机制能在锚定价上服务的数量时,挤兑就发生了;而价格一旦下探,抛售就会引来抛售。数字货币抵押型与算法型设计在这里最脆弱,因为它们的稳定依赖机制——交易回路、被锁定的额外抵押品,或者铸造销毁的资金流——而不是一句简单的赎回承诺。当恐慌成交量涌进来,机制的容量就成了天花板,而价格会去找出真正的地板在哪里。算法型设计根本没有储备,这正是它们的失效最彻底的原因。
市场结构失灵
**即便是储备充足的稳定币,当它周边的管路坏掉时,也可能偏离锚定价交易。**某家交易所上的流动性太薄、一条赎回通道被暂停,或者某个地区的银行系统中断,都能把成交价推离面值,尽管储备本身毫无问题。这类脱锚通常是暂时的,但在这个缺口期间结算的一笔支付,仍然是按错误的价格结算的。这正是资金库运营在意代币周边市场结构、而不只是代币本身的原因。
历史展示了什么:两个带时间锚点的案例
UST,2022 年 5 月:算法型的失效
**2022 年 5 月,算法稳定币 UST 在数日之内从约一美元崩到几美分,并把它的姊妹代币一并抹掉。**UST 靠一个没有储备的铸造销毁交易回路守住锚定,而当大额退出让这个回路承压时,那个本应恢复锚定的机制反而成了崩塌的引擎。信心流失的速度快过回路能吸收的速度,两枚代币实际上都归了零。留下来的教训是:一个背后没有储备的锚定,是一项设计主张,而不是一项资产。
USDC,2023 年 3 月:储备通道事件
**2023 年 3 月,在硅谷银行倒闭之后,USDC 有数日大幅跌破其锚定价,而它的一部分现金储备正存放在那家银行。**储备是存在的,但持有它们的那家银行不在了;在监管保障储户可以动用资金之前,市场把这份不确定性直接计进了代币价格里。储备通道重新打开之后,锚定恢复了。这个教训与 UST 不同:一枚有充足支撑的稳定币,在其储备背后的银行渠道坏掉时,仍然可能剧烈脱锚,而数日的脱锚已足以伤到真实的业务。
xUSD,2025 年 11 月:收益型的失效
最新的失效模式属于合成型与收益型稳定币,而它在 2025 年再次出现:那一年有近六枚去中心化稳定币失去了锚定。最清晰的案例是 Stream Finance 的收益型稳定币 xUSD。2025 年 11 月 3 日,该平台披露一位外部基金管理人亏掉了约 9300 万美元的 xUSD 支撑资产;24 小时之内,xUSD 从 1.00 美元跌到 0.26 美元,提现冻结。它的机制与 UST 和 USDC 都不同:锚定由第三方管理之下的收益资产支撑,于是失效点既不是算法,也不是银行,而是支撑资产本身的托管与管理。合成型与收益型设计带着这项特有的敞口,而它不会出现在只清点资产的储备鉴证里。
给运营团队的监控信号
**盯三组信号:储备图景、相对锚定的成交价,以及赎回健康度。**储备图景是指谁持有储备、以什么资产持有,以及储备报告是否为最新。价格图景是指各个场所上真实的成交价,而不是官方的锚定价,因为市场总是最先把消息报出来。深度同样要紧:薄量上的小幅下探是噪音,而在真实成交量上不断扩大的下探,是事件正在开始。赎回健康度是指发行方的赎回通道是否运转——正是它把 USDC 那次事件从一场虚惊变成了持续数日的脱锚。对资金库或支付业务来说,可操作的那一层是敞口:你持有哪些稳定币、集中度如何,以及当你所倚重的那一枚脱锚交易一周时,你的后备方案是什么。对对面的监控,见如何监控稳定币交易对手风险
接下来做什么
**把你的稳定币敞口对着这三种失效模式画一遍,并把价格与赎回信号放进与冻结监控同一块看板里。**在资产可用性的冻结那一侧,Phalcon Compliance 筛查对面并监控地址,依托一个超过 6 亿地址、全天候更新的标签库。监控这条路径,见 Phalcon Compliance;稳定币风险的完整图景,请从稳定币合规中心开始。