
2026 年的主要稳定币是 USDT、USDC、USDS、DAI、USDe、PYUSD、FDUSD 与 TUSD,此外 RLUSD、USD1 等新入场者也在活跃。每一枚守住锚定的方式都不同,而设计决定风险。下表按类型、发行方以及各自如何守住锚定来梳理它们,随后简要说明每种类型是什么意思、风险差别在哪里。市场数字一直在动,所以本清单描述的是地位与结构,而不是精确的流通量数字。
稳定币清单一览
**截至 2026 年 9 月。USDT 仍以很大优势位居第一,USDC 第二,并且是受监管场所里的默认选项。**中间梯队包括 USDS 与 USDe;PYUSD、FDUSD、TUSD 以及 RLUSD、USD1 等新入场者规模更小,但都在活跃。
| 稳定币 | 类型 | 发行方 | 锚定如何守住 | 监管备注 |
|---|---|---|---|---|
| USDT | 法币支撑 | Tether | 由发行方持有的美元储备,通过发行方赎回 | 全球使用最广的稳定币;未获 MiCA 之下的欧盟授权,因此在欧盟的可得性受限 |
| USDC | 法币支撑 | Circle | 存放于受监管托管账户的美元储备,可按面值赎回 | 已在欧盟获 MiCA 授权;被广泛用作受监管市场的默认选项 |
| USDS | 数字货币抵押 | Sky | 超额抵押的数字货币金库,由其去中心化组织治理 | 去中心化发行;没有单一的持牌发行方 |
| DAI | 数字货币抵押 | Sky | 与 USDS 同一套金库体系;长期运行的原始代币 | 去中心化发行;早于多数监管出现,并与 USDS 并行存续 |
| USDe | 合成型 | Ethena | 数字货币抵押品,搭配对冲用的期货空头头寸 | 并非由银行存款支撑;敏感性来自衍生品那一条腿 |
| PYUSD | 法币支撑 | Paxos 代 PayPal 发行 | 美元储备与短期美国政府工具 | 在纽约州监管下发行;为支付场景而造 |
| FDUSD | 法币支撑 | First Digital | 美元储备,并公布储备报告 | 发行方位于香港;在主要稳定币里属较小的一档 |
| TUSD | 法币支撑 | TrueCoin | 美元储备,并公布储备报告 | 以储备报告为重心;市场份额较小 |
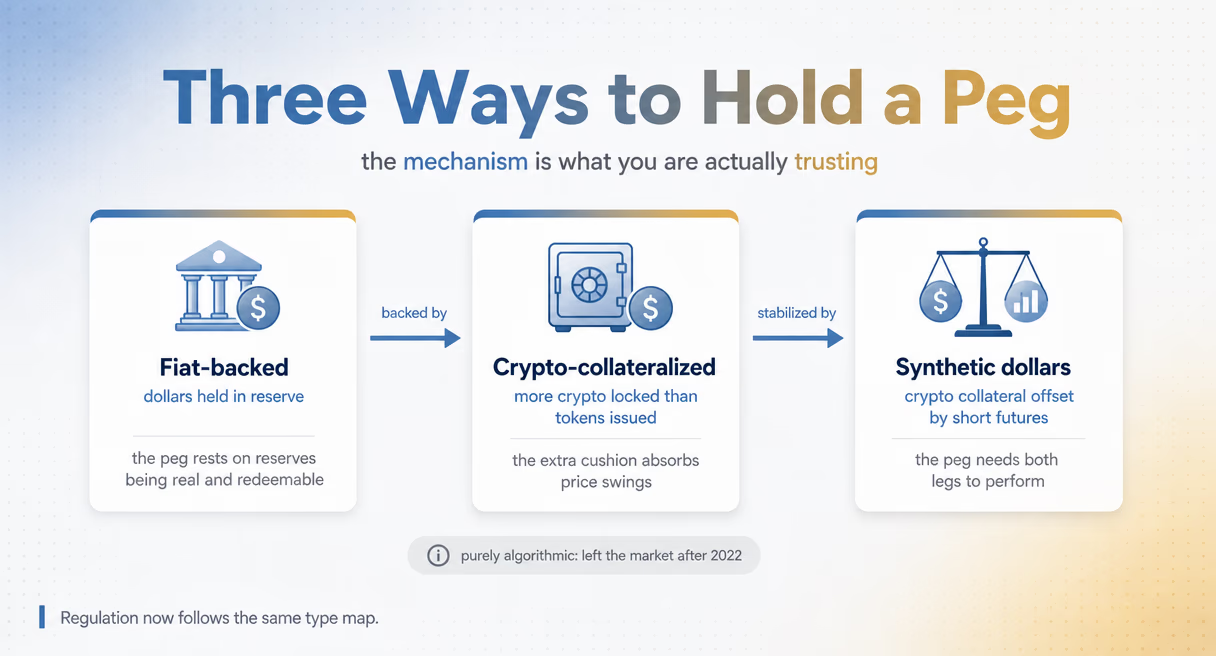
三种类型,以及各自怎么运作
**清单上的每一枚稳定币都通过三种机制之一守住锚定,而这个机制正是你真正在信任的东西。**法币支撑的代币——USDT、USDC、PYUSD、FDUSD、TUSD——为每一枚发行的代币持有美元或近似美元的资产作储备,而锚定取决于这些储备是真实的、可赎回的。数字货币抵押的代币——USDS 与 DAI——锁定的数字货币多于它们发行的代币,而这份额外的缓冲用来吸收抵押品的价格波动。合成美元——USDe——同时持有数字货币抵押品与彼此对冲的期货空头头寸,于是锚定取决于两条腿都按预期运作,这是一种与银行储备不同、也更机械的信任。第四种类型——纯算法型稳定币,用无储备的铸造销毁机制——在 2022 年 UST 崩塌之后,实际上已经退出了市场。
监管如今也沿着同一张类型图铺开。在欧盟,《加密资产市场法规》规定了发行方必须满足的授权与储备规则。在美国,GENIUS 法案于 2025 年为支付类稳定币建立了联邦框架。
稳定币被用来做什么,以及为什么
**这些用途集中在支付与美元敞口获取上。**跨境结算是头条:稳定币跨境搬运价值的速度更快、成本更稳,胜过传统银行电汇,这也是支付业务在它们之上搭建支付路由的原因。交易与做市把它们当作数字货币场所里常驻的美元报价。美元敞口获取则推动了那些开美元银行账户很难的地区的采用,稳定币成了务实的替代方案。而财资运营——发薪、储备、头寸调度——持有稳定币的理由,与它们持有任何类美元资产的理由相同。好处正是这些用途的镜像:稳定的记账单位、全天候结算,以及不依赖任何单一国家的银行营业时间。
由类型决定的那些风险差别
**每种类型都有自己的失效形状。**法币支撑的代币承担储备与银行渠道风险,也就是说问题在于谁持有储备、以及在挤兑时它们能多快被卖出。数字货币抵押的代币承担抵押品风险,因为抵押品价格剧烈变动时,即便有那份额外缓冲,金库仍会承压。合成型设计承担机制风险,因为那些对冲头寸必须在压力之下仍按设计运作。有两项风险跨越所有类型、与设计无关:脱锚,也就是即便机制健全价格仍然破位;以及冻结,也就是发行方黑名单让特定地址无法交易。锚定怎么破,见稳定币脱锚风险;黑名单怎么运作,见 USDT 与 USDC 的冻结是怎么运作的?。关于定义与监管全貌的叙述版本,见什么是稳定币,它是如何被监管的?
关于稳定币规则、冻结风险与支付反洗钱的完整图景,请从稳定币合规指南开始。