
Las principales stablecoins en 2026 son USDT, USDC, USDS, DAI, USDe, PYUSD, FDUSD y TUSD, con entrantes más recientes como RLUSD y USD1 también activos. Cada una mantiene su paridad de una forma distinta, y el diseño decide el riesgo. La tabla de abajo las recorre por tipo, emisor y forma de sostener la paridad, seguida de una explicación breve de qué significa cada tipo y dónde se diferencian los riesgos. Las cifras de mercado se mueven constantemente, así que esta lista describe posición y estructura en lugar de cifras exactas de oferta.
La lista de stablecoins de un vistazo
A fecha de septiembre de 2026. USDT sigue siendo la mayor por un margen amplio, y USDC es la segunda y la opción por defecto en plataformas reguladas. El nivel intermedio incluye USDS y USDe, mientras que PYUSD, FDUSD, TUSD y entrantes más recientes como RLUSD y USD1 son menores pero activas.
| Stablecoin | Tipo | Emisor | Cómo se sostiene la paridad | Notas regulatorias |
|---|---|---|---|---|
| USDT | Respaldada por fiat | Tether | Reservas en dólares en manos del emisor, con reembolso a través de él | La stablecoin más usada del mundo; sin autorización en la UE bajo MiCA, así que su disponibilidad allí está restringida |
| USDC | Respaldada por fiat | Circle | Reservas en dólares en cuentas de custodia reguladas, reembolsables a la par | Autorizada bajo MiCA en la UE; muy usada como opción por defecto en mercados regulados |
| USDS | Colateralizada con cripto | Sky | Bóvedas de cripto sobrecolateralizadas, con gobernanza de su organización descentralizada | Emisión descentralizada; sin un único emisor licenciado |
| DAI | Colateralizada con cripto | Sky | El mismo sistema de bóvedas que USDS; el token original de largo recorrido | Emisión descentralizada; anterior a casi toda la regulación y sigue conviviendo con USDS |
| USDe | Sintética | Ethena | Colateral cripto emparejado con posiciones cortas de futuros que lo compensan | No respaldada por depósitos bancarios; su sensibilidad viene de la pata de derivados |
| PYUSD | Respaldada por fiat | Paxos para PayPal | Reservas en dólares e instrumentos del Tesoro estadounidense a corto plazo | Emitida bajo la regulación del estado de Nueva York; pensada para flujos de pago |
| FDUSD | Respaldada por fiat | First Digital | Reservas en dólares con informes de reservas publicados | Emisor con sede en Hong Kong; entre las menores de las principales en 2026 |
| TUSD | Respaldada por fiat | TrueCoin | Reservas en dólares con informes de reservas publicados | Centrada en los informes de reservas; con una cuota menor del mercado |
Los tres tipos y cómo funciona cada uno
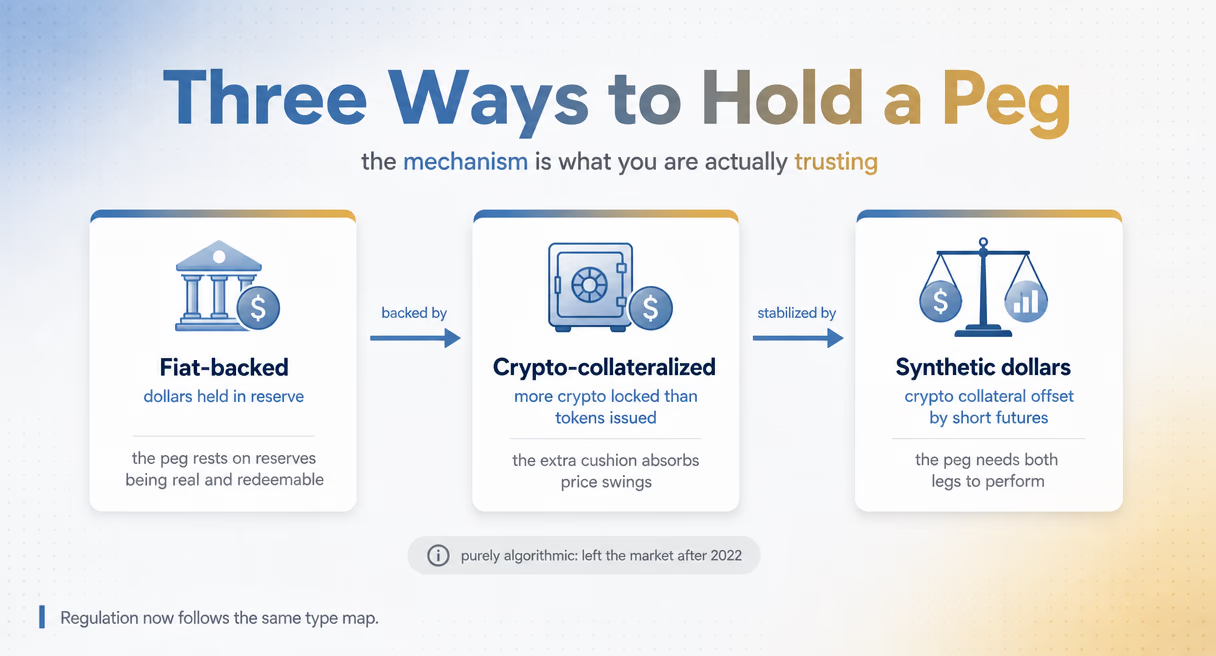
Todas las stablecoins de la lista sostienen su paridad con uno de tres mecanismos, y el mecanismo es en lo que de verdad estás confiando. Los tokens respaldados por fiat —USDT, USDC, PYUSD, FDUSD, TUSD— mantienen dólares o activos casi equivalentes en reserva por cada token emitido, y la paridad descansa en que esas reservas sean reales y reembolsables. Los tokens colateralizados con cripto —USDS y DAI— bloquean más cripto de la que emiten en tokens, y ese colchón extra absorbe las oscilaciones de precio del colateral. Los dólares sintéticos —USDe— mantienen colateral cripto y posiciones cortas de futuros que se compensan entre sí, así que la paridad depende de que las dos patas rindan, que es una confianza distinta y más mecánica que la de una reserva bancaria. Un cuarto tipo, las stablecoins puramente algorítmicas que usaban mecánicas de acuñar y quemar sin reservas, abandonó de hecho el mercado tras el colapso de UST en 2022.
La regulación sigue ahora ese mismo mapa de tipos. En la UE, el Reglamento de Mercados de Criptoactivos fija las reglas de autorización y de reservas que deben cumplir los emisores. En Estados Unidos, la GENIUS Act creó en 2025 el marco federal para las stablecoins de pago.
Para qué se usan las stablecoins y por qué
Los casos de uso se agrupan alrededor de los pagos y del acceso al dólar. La liquidación transfronteriza es el titular: las stablecoins mueven valor entre fronteras más rápido y con un coste más estable que las transferencias bancarias tradicionales, y por eso los negocios de pagos han construido rutas de pago sobre ellas. El trading y la creación de mercado las usan como cotización en dólares de referencia en las plataformas cripto. El acceso al dólar impulsa su adopción en regiones donde conseguir una cuenta bancaria en dólares estadounidenses es difícil, con las stablecoins como alternativa práctica. Y las operaciones de tesorería —nóminas, reservas, gestión de saldos— mantienen stablecoins por la misma razón por la que mantendrían cualquier activo parecido al dólar. Los beneficios son el espejo de esos usos: una unidad de cuenta estable, liquidación las 24 horas y ninguna dependencia del horario bancario de un país concreto.
Las diferencias de riesgo que se derivan del tipo
Cada tipo arrastra su propia forma de fallo. Los tokens respaldados por fiat arrastran el riesgo de las reservas y del canal bancario: la pregunta es quién tiene las reservas y con qué rapidez se pueden vender en una estampida. Los colateralizados con cripto arrastran el riesgo del colateral, porque un movimiento brusco de precio lo tensiona incluso con ese colchón extra. Los diseños sintéticos arrastran el riesgo del mecanismo, porque las posiciones que se compensan tienen que rendir según lo previsto bajo estrés. Dos riesgos se aplican a todos los tipos sea cual sea el diseño: una pérdida de paridad, donde el precio se rompe aunque el mecanismo esté sano, y el bloqueo, donde una lista negra del emisor deja a direcciones concretas sin poder operar. Cómo se rompen las paridades se trata en Riesgo de pérdida de paridad de una stablecoin, y cómo funcionan las listas negras en ¿Cómo funciona el bloqueo de USDT y USDC?. Para las definiciones y el panorama regulatorio en forma de relato, consulta ¿Qué es una stablecoin y cómo está regulada?
Para el cuadro completo de normas, riesgo de bloqueo y AML en pagos con stablecoins, parte de la guía de cumplimiento de stablecoins.