Respuesta corta
El riesgo de pérdida de paridad es el riesgo de que una stablecoin deje de cotizar a su precio objetivo, y viene de tres sitios: problemas con las reservas, ventas de pánico que el mecanismo no puede absorber, y una estructura de mercado rota. Es un riesgo distinto del bloqueo. Un bloqueo vuelve inutilizables unos fondos mientras el precio aguanta; una pérdida de paridad hace que esos fondos valgan menos justo cuando todo el mundo quiere salir. Los dos golpean a la tesorería y a la operativa de pagos, y necesitan monitorizaciones distintas. Esta página explica qué rompe una paridad, qué demostraron de verdad los grandes episodios históricos, y qué señales puede vigilar un equipo de operaciones.
Qué significa perder la paridad y en qué se diferencia del bloqueo
Una pérdida de paridad es un fallo de precio: el token cotiza lejos de su paridad, normalmente por debajo, y quienes lo tienen no pueden salir al valor que esperaban. Las stablecoins sostienen su paridad mediante reservas, derechos de reembolso o mecanismos de mercado, y cuando se rompe la confianza en cualquiera de ellos, el precio se mueve primero. El bloqueo es el riesgo espejo: la lista negra del emisor deja a una dirección sin poder operar en absoluto, mientras el token conserva su precio. Una operación que solo vigila las listas de bloqueo puede quedar completamente descolocada por una pérdida de paridad, y una que solo vigila el precio se pierde que la otra parte se apague. Los dos riesgos conviven, y el lado del bloqueo se trata en ¿Cómo funciona el bloqueo de USDT y USDC?
Las tres formas de romper una paridad
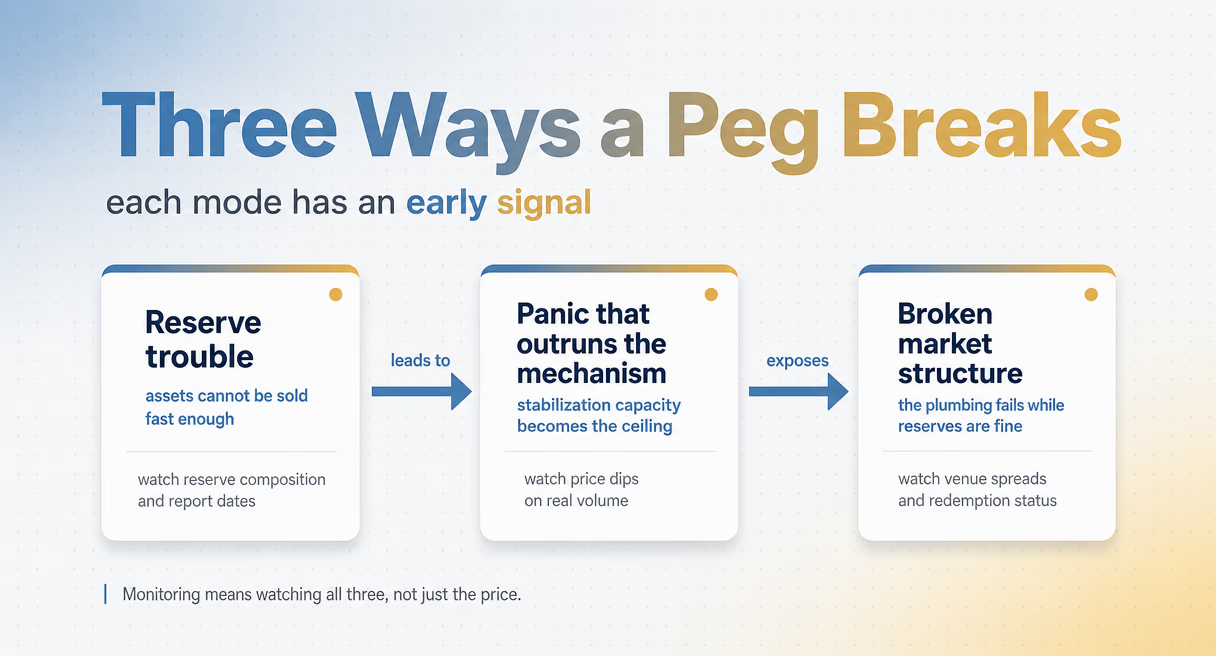
| Modo de fallo | Qué se rompe | Señal temprana que vigilar |
|---|---|---|
| Problemas de reservas | Los activos no se pueden vender lo bastante rápido para atender los reembolsos | La composición de las reservas y si los informes están al día |
| Un pánico que adelanta al mecanismo | La capacidad de estabilización se convierte en el techo | Un precio de mercado que cae con volumen real, no con ruido |
| Estructura de mercado rota | Falla la fontanería alrededor del token aunque las reservas estén bien | Los diferenciales en las plataformas y el estado del canal de reembolso |
Problemas de reservas
En las stablecoins respaldadas por fiat, la paridad vive o muere con las reservas que hay detrás. El mecanismo es simple en principio: cada token está respaldado por activos que el emisor puede vender para atender los reembolsos. El riesgo está en qué son esos activos y quién los controla. Reservas en bancos frágiles, reservas en instrumentos que no se pueden vender rápido durante una estampida, o reservas que resulta que no existen: cada una de esas cosas convierte una demanda de reembolso en una ruptura de precio. Por eso los reguladores no dejan de endurecer las reglas de reservas, MiCA en la UE y la GENIUS Act en Estados Unidos entre ellas, con sus normas entrando por fases hasta principios de 2027. Lo que hay que comprobar es la calidad de las reservas, no solo su tamaño de titular.
Un pánico que adelanta al mecanismo
Una estampida ocurre cuando más gente quiere salir de la que el mecanismo puede atender a la paridad y, en cuanto el precio cae, la venta engendra más venta. Los diseños respaldados por cripto y los algorítmicos son los más expuestos aquí, porque su estabilización depende de mecánicas —bucles de negociación, colateral extra bloqueado o flujos de acuñar y quemar— en lugar de una promesa simple de reembolso. Cuando entra en tromba el volumen del pánico, la capacidad del mecanismo se convierte en el techo, y el precio descubre dónde está el suelo real. Los diseños algorítmicos no tienen reserva alguna, y por eso sus fracasos han sido los más totales.
Estructura de mercado rota
Incluso una stablecoin con reservas completas puede cotizar fuera de paridad cuando falla la fontanería que la rodea. Una liquidez escasa en una plataforma concreta, un canal de reembolso pausado o una caída bancaria regional pueden alejar el precio de mercado de la par aunque no pase nada con las reservas. Estas pérdidas de paridad suelen ser temporales, pero un pago que se liquida durante el hueco se liquida igualmente al precio equivocado. Por eso a las operaciones de tesorería les importa la estructura de mercado alrededor de un token, y no solo el token.
Qué enseñó la historia: dos casos con anclaje temporal
UST, mayo de 2022: el fracaso algorítmico
En mayo de 2022, la stablecoin algorítmica UST se desplomó de alrededor de un dólar a unos céntimos en cuestión de días, arrastrando consigo a su token hermano. UST sostenía su paridad con un bucle de acuñar y quemar sin reservas y, cuando unas salidas grandes tensionaron el bucle, el mecanismo que debía restaurar la paridad se convirtió en el motor de su colapso. La confianza se fue más rápido de lo que el bucle podía absorber, y los dos tokens se fueron de hecho a cero. La lección que quedó: una paridad sin reserva detrás es una afirmación de diseño, no un activo.
USDC, marzo de 2023: el episodio del canal de reservas
En marzo de 2023, USDC cayó bastante por debajo de su paridad durante varios días tras la quiebra de Silicon Valley Bank, donde estaba una parte de sus reservas en efectivo. Las reservas existían, pero el banco que las tenía ya no, y hasta que los reguladores garantizaron el acceso de los depositantes, el mercado metió la incertidumbre directamente en el precio del token. La paridad se restauró cuando reabrió el canal de reservas. La lección difiere de la de UST: una stablecoin plenamente respaldada puede perder la paridad con fuerza cuando se rompe el canal bancario que hay detrás de las reservas, y varios días fuera de paridad son suficientes para hacer daño a una operativa real.
xUSD, noviembre de 2025: el fracaso de una stablecoin con rendimiento
El modo de fallo más reciente pertenece a los diseños sintéticos y con rendimiento, y volvió a aparecer en 2025: casi media docena de stablecoins descentralizadas perdieron su paridad ese año. El caso más claro fue xUSD, una stablecoin con rendimiento de Stream Finance. El 3 de noviembre de 2025 la plataforma reveló que un gestor de fondos externo había perdido unos 93 millones de dólares de los activos que respaldaban xUSD; en 24 horas, xUSD cayó de 1,00 a 0,26 dólares y los reembolsos quedaron congelados. El mecanismo difiere del de UST y del de USDC: la paridad estaba respaldada por activos de rendimiento bajo gestión de terceros, así que el punto de fallo no fue ni un algoritmo ni un banco, sino la custodia y la gestión del propio respaldo. Los diseños sintéticos y con rendimiento arrastran esta exposición concreta, y no aparece en unas certificaciones de reservas que solo cuentan activos.
Señales de monitorización para un equipo de operaciones
Vigila tres grupos de señales: el cuadro de reservas, el precio de mercado frente a la paridad, y la salud del reembolso. El cuadro de reservas significa quién las tiene, en qué activos, y si los informes de reservas están al día. El cuadro de precio significa los precios de mercado reales en las distintas plataformas, no la paridad oficial, porque el mercado da la noticia primero. La profundidad también importa: una caída pequeña con volumen escaso es ruido, mientras que una caída que se ensancha con volumen real es el episodio empezando. La salud del reembolso significa si funciona el canal de reembolso del emisor, que es lo que convirtió el episodio de USDC de un susto en una pérdida de paridad de varios días. Para una operación de tesorería o de pagos, la capa práctica es la exposición: qué stablecoins tienes, en qué concentración, y cuál es tu plan alternativo si aquella en la que te apoyas cotiza fuera de paridad durante una semana. Monitorizar a la otra parte se trata en Cómo monitorizar el riesgo de contraparte de una stablecoin
Qué hacer a continuación
Mapea tu exposición a stablecoins contra los tres modos de fallo, y pon las señales de precio y de reembolso en el mismo panel que tu monitorización de bloqueos. Para el lado de bloqueo de la disponibilidad del activo, Phalcon Compliance analiza a la otra parte y vigila direcciones sobre una biblioteca de etiquetas de más de 600 millones de direcciones, actualizada las 24 horas. Descubre Phalcon Compliance para la vía de monitorización y, para el cuadro completo de riesgo en stablecoins, parte del centro de cumplimiento de stablecoins.