Краткий ответ
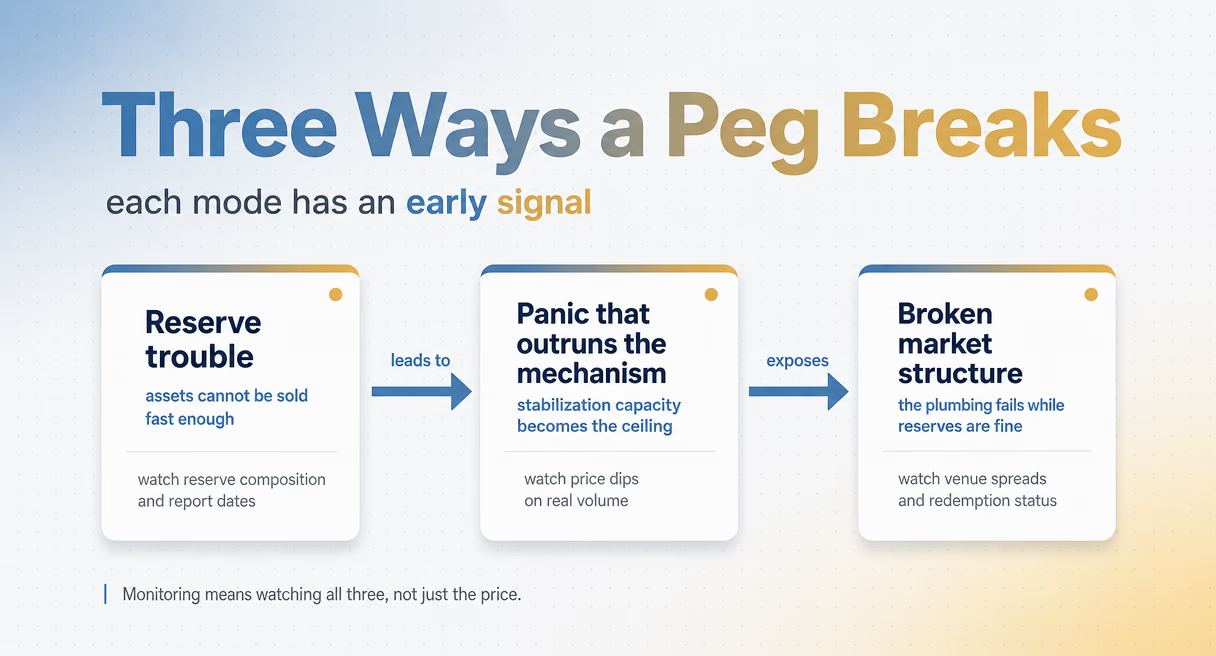
Риск потери привязки — это риск того, что стейблкоин перестанет торговаться по целевой цене. У него три источника: проблемы с резервами, панические продажи, которые механизм не может поглотить, и сбои рыночной инфраструктуры. Он отличается от риска заморозки. Заморозка делает средства недоступными при сохранении цены; потеря привязки снижает стоимость средств именно тогда, когда все хотят выйти. Оба риска затрагивают казначейские и платежные операции и требуют разного мониторинга. Эта страница объясняет, что нарушает привязку, что действительно показали крупные исторические события и за какими сигналами может следить операционная команда.
Что означает потеря привязки и чем она отличается от заморозки
Потеря привязки — ценовой сбой: токен торгуется с отклонением от привязки, обычно ниже нее, и держатели не могут выйти по ожидаемой стоимости. Стейблкоины поддерживают привязку через резервы, права на погашение или рыночные механизмы. Когда доверие к любому из них нарушается, цена реагирует первой. Заморозка — зеркальный риск: черный список эмитента полностью лишает адрес возможности проводить операции, тогда как сам токен сохраняет цену. Компания, отслеживающая только списки заморозки, может совершенно неожиданно столкнуться с потерей привязки; та, которая следит только за ценой, пропустит блокировку контрагента. Два риска существуют рядом, а заморозке посвящена статья Как работает заморозка USDT и USDC?
Три механизма нарушения привязки
| Сценарий сбоя | Что нарушается | Ранний сигнал для наблюдения |
|---|---|---|
| Проблемы с резервами | Активы нельзя продать достаточно быстро для выполнения погашений | Состав резервов и актуальность отчетов о них |
| Паника, превосходящая возможности механизма | Стабилизационная способность становится пределом | Падение торговой цены на реальном объеме, а не шум малоликвидного рынка |
| Сбои рыночной инфраструктуры | Окружающая токен инфраструктура дает сбой, хотя с резервами всё в порядке | Спреды площадок и состояние канала погашения |
Проблемы с резервами
У стейблкоинов с фиатным обеспечением судьба привязки зависит от стоящих за ней резервов. В принципе механизм прост: каждый токен обеспечен активами, которые эмитент может продать для погашения. Риск заключается в том, что это за активы и кто их контролирует. Резервы в ненадежных банках, инструментах, которые нельзя быстро продать при массовом выходе, или резервы, которых на деле нет, — каждый такой случай превращает требование погашения в ценовой разрыв. Поэтому регуляторы продолжают ужесточать правила резервирования, в том числе через MiCA в ЕС и GENIUS Act в США, положения которого вводятся поэтапно до начала 2027 года. Проверять нужно качество резервов, а не только их заявленный размер.
Паника, превосходящая возможности механизма
Массовый выход начинается, когда выйти хотят больше людей, чем механизм способен обслужить по цене привязки, а после падения цены продажи порождают новые продажи. Криптообеспеченные и алгоритмические модели наиболее уязвимы: их стабилизация зависит от механики, торговых циклов, заблокированного избыточного обеспечения или процессов выпуска и сжигания, а не от простого обещания погашения. Когда нахлынувший объем панических операций превышает возможности механизма, его пропускная способность становится пределом, а цена обнаруживает реальный нижний уровень. У алгоритмических моделей резервов нет вообще, поэтому их крах был наиболее полным.
Сбои рыночной инфраструктуры
Даже полностью обеспеченный стейблкоин может отклониться от привязки, если окружающая инфраструктура дает сбой. Низкая ликвидность на отдельной бирже, приостановленный канал погашения или региональный сбой банков могут отдалить торговую цену от номинала, хотя с самими резервами всё в порядке. Такие отклонения обычно временны, но платеж, рассчитанный в этом промежутке, все равно проходит по неправильной цене. Поэтому казначейские операции должны учитывать рыночную инфраструктуру вокруг токена, а не только сам токен.
Что показала история: два случая с датами
UST, май 2022 года: крах алгоритмической модели
В мае 2022 года алгоритмический стейблкоин UST за несколько дней упал примерно с одного доллара до центов, одновременно уничтожив стоимость связанного токена. UST поддерживал привязку торговым циклом выпуска и сжигания без резервов. Когда крупные выходы перегрузили этот цикл, механизм, который должен был восстановить привязку, стал двигателем краха. Доверие уходило быстрее, чем цикл мог поглотить отток, и оба токена фактически обесценились до нуля. Устойчивый урок: привязка без резерва — утверждение о конструкции, а не актив.
USDC, март 2023 года: сбой канала доступа к резервам
В марте 2023 года USDC на несколько дней упал значительно ниже привязки после банкротства Silicon Valley Bank, где хранилась часть его денежных резервов. Резервы существовали, но державший их банк прекратил работу, и до гарантирования регуляторами доступа вкладчиков рынок напрямую заложил неопределенность в цену токена. Привязка восстановилась после возобновления доступа к резервам. Урок отличается от UST: даже полностью обеспеченный стейблкоин может резко потерять привязку при сбое банковского канала за резервами, а нескольких дней отклонения достаточно для ущерба реальным операциям.
xUSD, ноябрь 2025 года: крах доходной модели
Новейший сценарий сбоя относится к синтетическим и доходным стейблкоинам и вновь проявился в 2025 году: в тот год почти полдюжины децентрализованных стейблкоинов потеряли привязку. Наиболее показательный случай — xUSD, доходный стейблкоин Stream Finance. 3 ноября 2025 года платформа сообщила, что внешний управляющий фондом потерял около $93 млн активов, обеспечивавших xUSD; за 24 часа xUSD упал с $1.00 до $0.26, а выводы были заморожены. Механизм отличается и от UST, и от USDC: привязку обеспечивали доходные активы под управлением третьей стороны, поэтому точкой отказа стали не алгоритм и не банк, а хранение и управление самим обеспечением. Синтетические и доходные модели несут этот специфический риск, который не виден в подтверждениях резервов, лишь подсчитывающих активы.
Сигналы мониторинга для операционной команды
Следите за тремя группами сигналов: картиной резервов, торговой ценой относительно привязки и работоспособностью погашения. Картина резервов — это сведения о том, кто их хранит, в каких активах и актуальны ли отчеты. Картина цены — реальные торговые цены на разных площадках, а не официальная привязка, поскольку рынок сообщает новость первым. Глубина тоже важна: небольшое снижение на низком объеме — шум, а расширяющееся снижение на реальном объеме — начало события. Работоспособность погашения — это доступность канала погашения эмитента; именно ее нарушение превратило событие USDC из испуга в многодневную потерю привязки. Для казначейского или платежного бизнеса практический уровень — экспозиция: какие стейблкоины вы держите, с какой концентрацией и каков запасной вариант, если основной для вас токен неделю торгуется с отклонением от привязки. Мониторинг контрагента раскрыт в статье Как отслеживать риск контрагентов при работе со стейблкоинами
Что делать дальше
Сопоставьте свою экспозицию к стейблкоинам с тремя сценариями сбоя и разместите сигналы цены и погашения на одной панели с мониторингом заморозок. В части заморозки как риска доступности активов Phalcon Compliance проверяет контрагентов и отслеживает адреса по круглосуточно обновляемой базе меток более чем для 600 миллионов адресов. Изучите Phalcon Compliance, чтобы узнать возможности мониторинга, а полную картину рисков стейблкоинов смотрите в центре знаний по комплаенсу стейблкоинов.