
Краткий ответ: риск контрагента выходит за пределы непосредственного адреса
В казначействе стейблкоинов риск контрагента не является свойством одного адреса. Эмитент или управляющий казначейством, который изолированно проверяет один депозитный адрес, видит лишь поверхность риска. Контрагент по платежу — это граф: сам адрес, адреса, с которыми он взаимодействовал, адреса, от которых получал средства, и пул, в который эти средства в итоге попадут.
Большинство команд начинают с непосредственного адреса и на нем же останавливаются. Его разовая проверка отвечает на один вопрос: имеет ли сам адрес известную метку. Она не отвечает, чист ли источник средств контрагента. Не отвечает, скрывается ли контрагент за несколькими связанными адресами. Не отвечает, собираются ли его средства смешаться с основным пулом вашего казначейства. Мониторинг контрагента означает изучение пройденного средствами маршрута, поведения контрагента и пула, в который средства должны попасть, а не только непосредственного адреса.
Для эмитента стейблкоинов или управляющего казначейством это не теоретический вопрос. Адрес контрагента, прошедший проверку сегодня, завтра может стать причиной заморозки основного пула. Задача мониторинга — увидеть весь граф до движения средств.
Измерения риска контрагента
Аналитический отчет BlockSec о риске заморозки стейблкоинов разделяет риск контрагента на три измерения за пределами непосредственного адреса: риск маршрута, поведения и пула средств. Сам непосредственный адрес — лишь поверхность, которую большинство команд уже проверяет. Три измерения отвечают на три разных вопроса, и надежной программе мониторинга нужны все три.
Риск маршрута отвечает на вопрос, откуда пришли средства. Отслеживание не может останавливаться на непосредственном адресе. Оно должно прослеживать источники средств контрагента через несколько переходов. Внешне чистый адрес может получать финансирование от высокорискованного субъекта через два или три перехода, и этот риск из предшествующих звеньев перемещается вместе со средствами. Именно отслеживание нескольких переходов превращает поверхностную проверку в реальный ответ о происхождении стоимости.
Риск поведения отвечает на вопрос, как действует контрагент. За одним адресом могут скрываться несколько связанных адресов, аномальное поведение в прошлом или необычные паттерны транзакций, например дробление средств на небольшие партии. Такое дробление — распространенный способ скрыть единый крупный риск. Контрагент — это кластер узлов, действующих совместно, а не один узел.
Риск пула средств отвечает на вопрос, куда направляются средства. Нужно выяснить, поступили ли рискованные активы в основной пул, смешались ли уже с чистыми активами и могут ли дальше распространяться через консолидацию и исходящие переводы. Как только рискованные средства попадают в основной пул, вопрос перестает касаться одного адреса и начинает касаться всего казначейства. Изолированный рискованный адрес — локальная проблема. Загрязненный пул — проблема всего казначейства.
| Измерение | Его вопрос | Что выявляет помимо проверки непосредственного адреса |
|---|---|---|
| Риск маршрута | Откуда пришли средства | Высокорискованного субъекта на два или три перехода ранее |
| Риск поведения | Как действует контрагент | Несколько связанных адресов и дробление средств |
| Риск пула средств | Куда направляются средства | Смешивание рискованных активов с основным пулом казначейства |
Процесс мониторинга контрагента
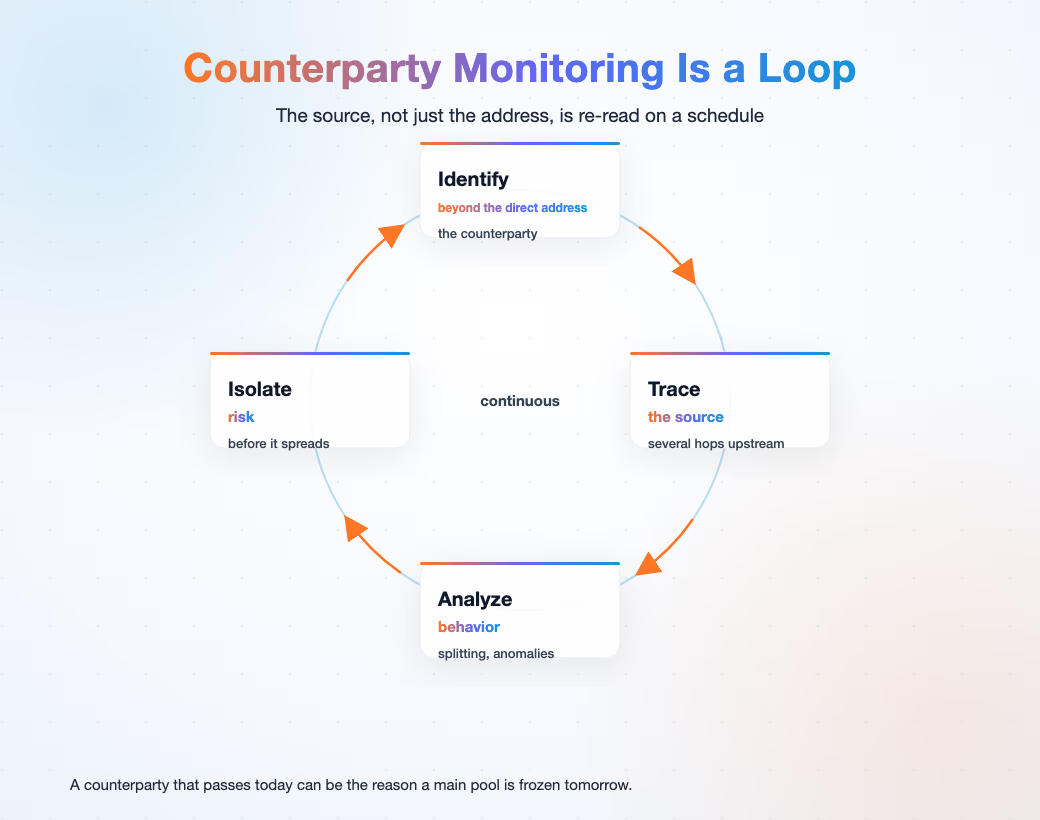
Мониторинг контрагента — повторяющийся цикл из четырех шагов: определить участников за пределами непосредственного адреса, проследить источники средств через несколько переходов, проанализировать поведение и изолировать риск до распространения.
Во-первых, определите контрагента за пределами непосредственного адреса. Объедините связанные адреса, исторические связи и стоящих за ними субъектов в одной картине.
Во-вторых, проследите источники средств через несколько переходов. Не останавливайтесь на первом переводе. Пройдите по маршруту назад, чтобы увидеть, кто финансировал контрагента и касается ли какой-либо переход высокорискованного субъекта или сервиса.
В-третьих, проанализируйте поведение. Ищите кластеры связанных адресов, необычное дробление и закономерности, повторяющиеся в активности контрагента, а не одно изолированное событие.
В-четвертых, изолируйте риск до его распространения. Решите, принимать ли входящие средства, объединять ли партию с основным пулом и блокировать ли исходящий перевод на адрес высокого риска.
Этот цикл непрерывен, потому что риск непрерывен. Контроль риска — не разовое одобрение, а постоянный мониторинг; та же логика лежит в основе непрерывно обновляемых санкционных данных OFAC. В США этот цикл мониторинга относится к обязанностям AML-программы, установленным законами и нормативными актами FinCEN. Каждый шаг — точка контроля, в которой риск можно остановить до загрязнения казначейства.
Как Phalcon Compliance делает такой мониторинг практичным
Выполнять все это вручную медленно. Phalcon Compliance превращает модель в постоянно работающую проверку.
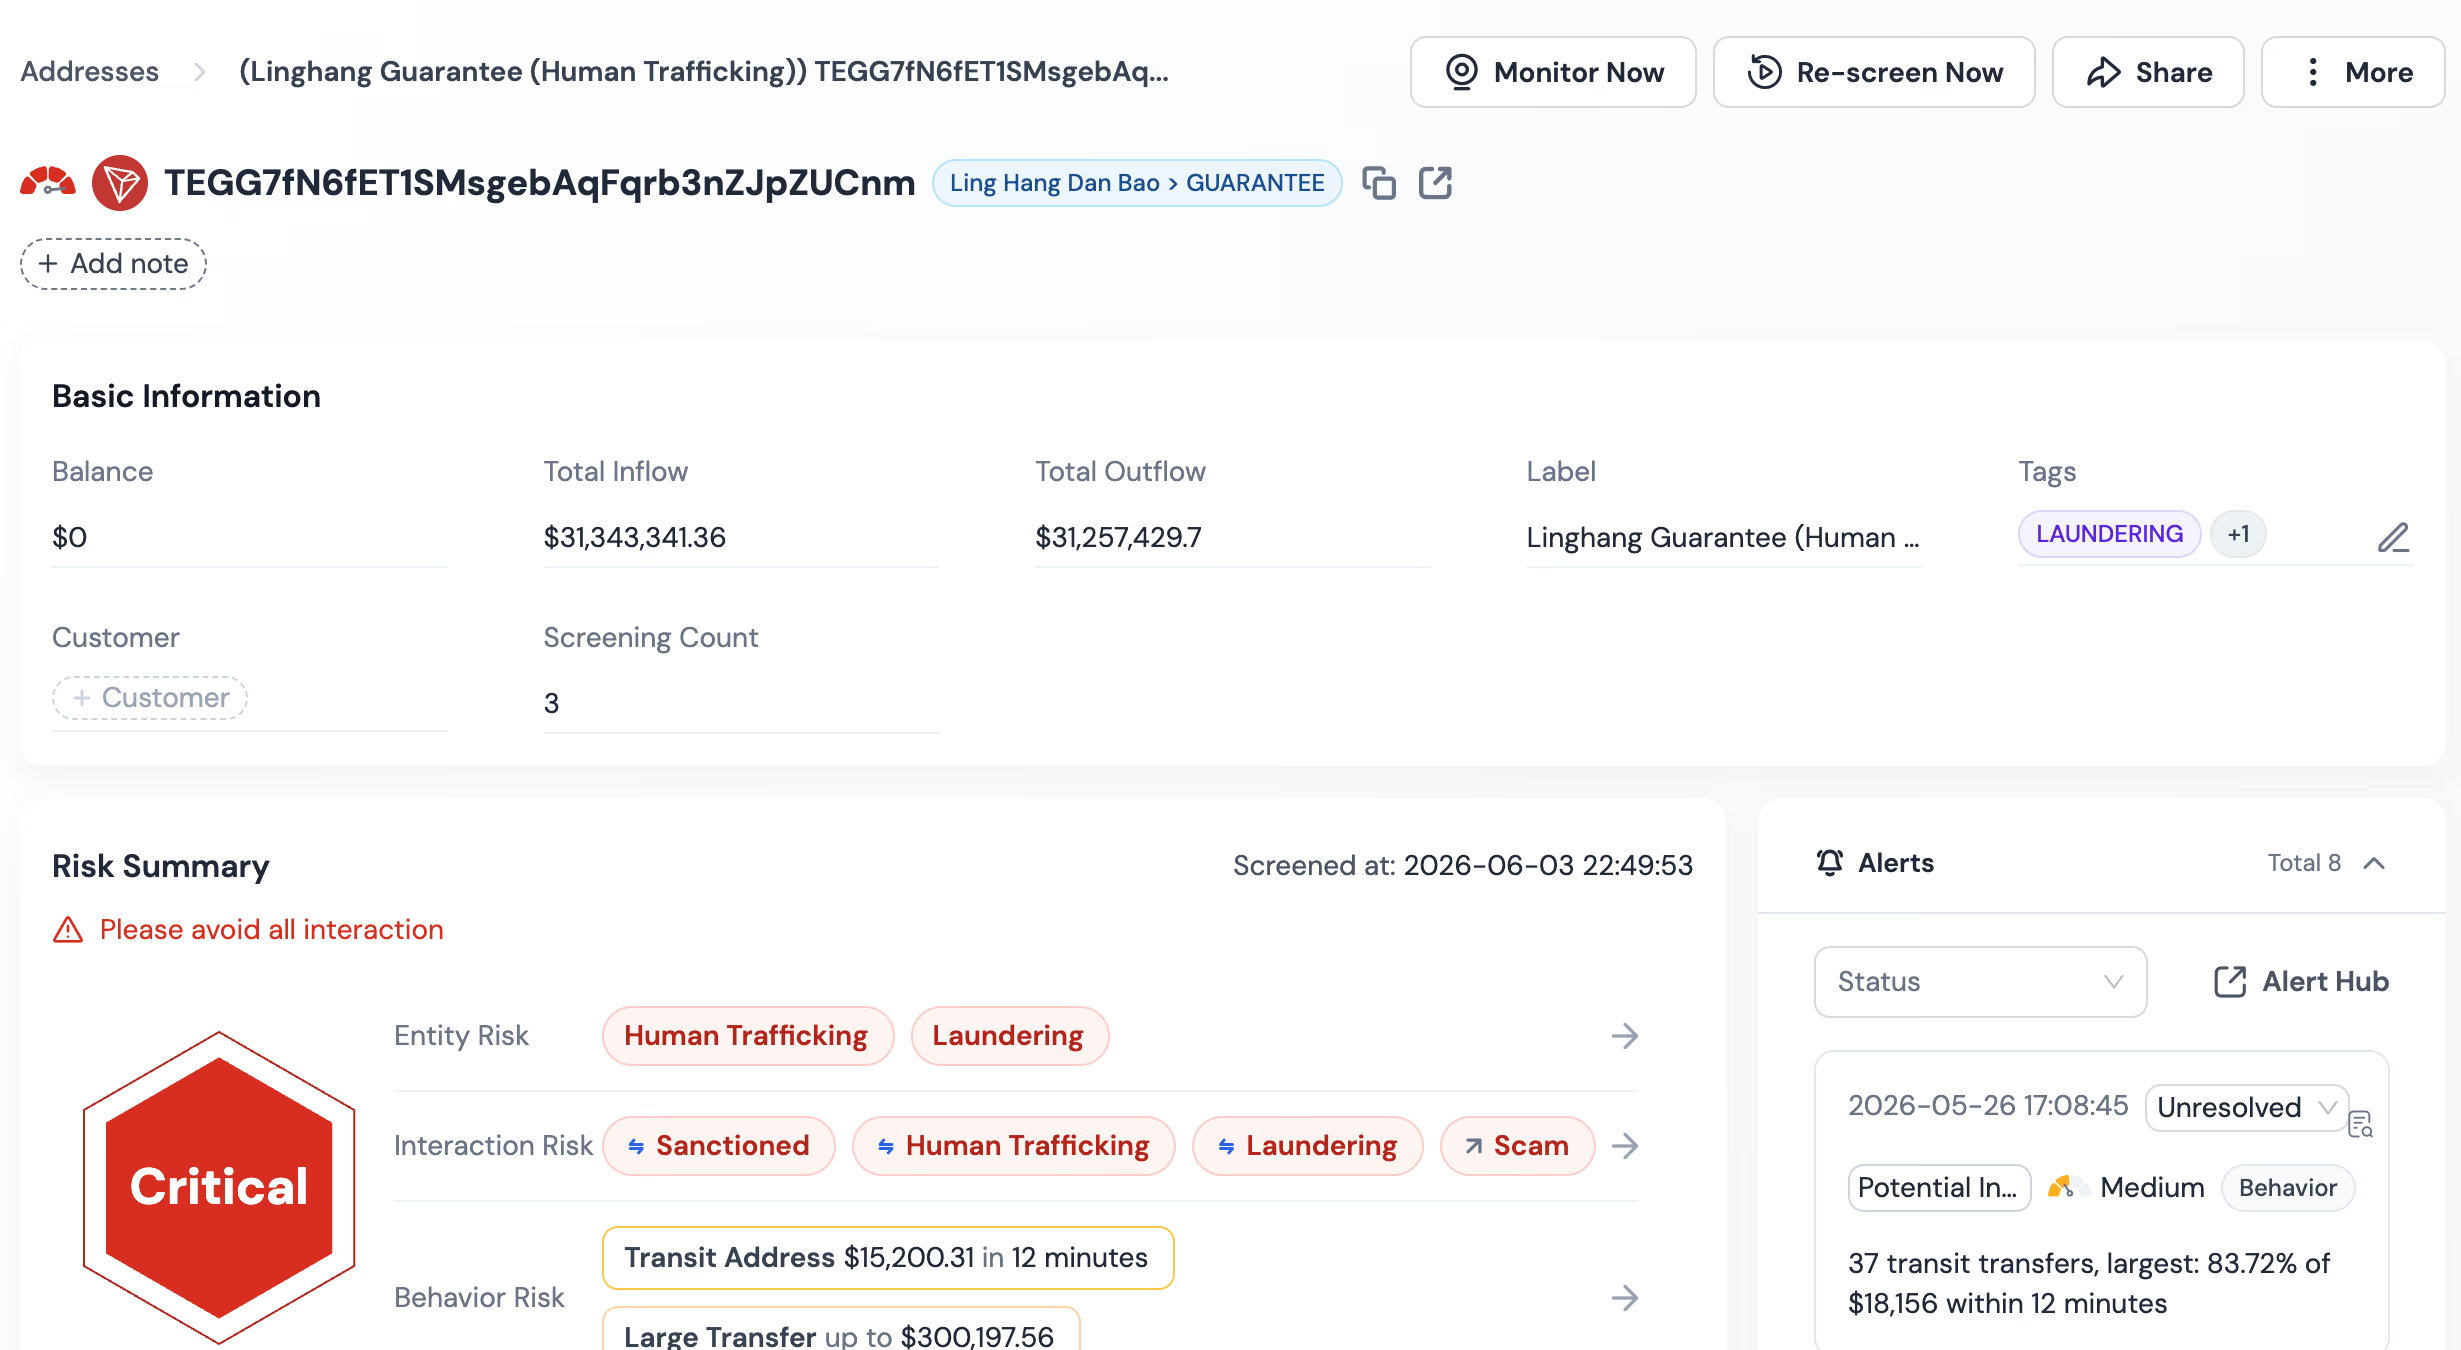
KYA формирует картину контрагента с помощью глубокого отслеживания средств через множество переходов, создавая для каждого адреса профиль риска, охватывающий разные блокчейны и субъектов вместо метки одного перехода. Управляющий казначейством видит предшествующие источники средств контрагента, а не гадает о них. Результат — картина контрагента, охватывающая блокчейны и субъектов, а не метка одного адреса.
KYT отслеживает поведенческий уровень в реальном времени. Phalcon Compliance анализирует риск по 17 категориям индикаторов риска, а не по одному статическому признаку. Кластеры связанных адресов и необычное дробление проявляются как поведение, а не как вердикт из одного слова. Та же проверка выявляет адрес, изменивший поведение после первоначального чистого результата.
Оба уровня работают на базе меток для 600M+ адресов блокчейна. Именно это делает Phalcon Compliance. Он превращает риск маршрута, поведения и пула средств в проверки, которые казначейская команда может выполнять до движения средств. Проверки работают в четырех точках: до получения средств, до объединения партии с основным пулом, до исходящего перевода и во время периодической оценки существующих активов.
Что делать дальше
Начните с определения наиболее важных для казначейства контрагентов: крупнейших поступлений, наиболее частых партнеров и адресов, пополняющих основной пул. Для каждого замените разовую проверку повторяющейся проверкой риска маршрута, поведения и пула средств. Риск контрагента меняется с каждым изменением блокчейна, поэтому повторяющиеся проверки — единственный способ сохранять картину актуальной.
Управляйте риском заморозки стейблкоинов с Phalcon Compliance, чтобы объединить проверки нескольких переходов, поведения и пулов в один процесс. Полная модель приведена в аналитическом отчете о риске заморозки стейблкоинов.
Взгляд эмитента на тот же риск и управленческий уровень представлены в статье Лучшие практики безопасности казначейства при работе со стейблкоинами. Когда возникнет вопрос бюджета, материал Лучшие AML-решения для операций со стейблкоинами поможет сравнить варианты по категориям.
Для полной картины правил стейблкоинов, риска заморозки и AML платежей начните с руководства по комплаенсу стейблкоинов.