Am 20. Juli 2026 stellte die Fun-Coffee-App ihren Betrieb ein, wodurch mehrere hundert Investoren in Hongkong und Macau weder ihr Kapital noch die von der Plattform versprochenen Renditen zurückerhalten konnten. Das dahinterstehende Unternehmen, das sich selbst als Entwickler von Hightech-Kaffeegeräten mit einem Gesamtvermögen von über 1 Milliarde US-Dollar bewarb, wurde in der Folge von der Polizei Hongkongs und Macaus als Betrugsoperation identifiziert. Bis zum 19. August waren bei der Hongkonger Polizei 286 Meldungen mit einem Gesamtvolumen von rund 118 Millionen HK$ eingegangen.
Ausgehend von den Zahlungsaufzeichnungen eines Opfers verfolgten wir die Gelder auf TRON weiter und rekonstruierten ein Netzwerk aus 99 Adressen, die von außen 72.829.035 USDT empfangen und, Stand unseres Datenstichtags, vollständig wieder abgezogen hatten. Im Folgenden beschreiben wir die Struktur dieses Netzwerks, wie wir die an Investoren zurückgezahlten Gelder von den abgezogenen Geldern getrennt haben, und wo die On-Chain-Analyse an ihre Grenzen stößt.
Ein Hinweis zum Folgenden: Die Fakten in Kapitel eins stammen von Aufsichtsbehörden, der Polizei und Nachrichtenmedien, und jede zitierte Seite wurde geöffnet und überprüft. Alles andere ist unsere eigene Analyse der On-Chain-Aufzeichnungen, die sich ausschließlich auf USDT auf TRON bezieht. Wo wir beschreiben, was eine Adresse tut, stützt sich das auf ihr Verhalten on-chain und auf die Entitätszuordnung in der BlockSec-Label-Datenbank. Es handelt sich nicht um eine Feststellung darüber, wer die Adresse kontrolliert, um den Geisteszustand dieser Person oder um rechtliche Haftung. Um die Privatsphäre des Opfers zu schützen, dessen Material diese Untersuchung ausgelöst hat, zeigen wir weder dessen Adressen, Transaktions-Hashes noch Plattform-Screenshots, und wir geben auch nicht dessen individuelle Beträge an.
Die Warnungen kamen, bevor die Plattform stoppte
Die öffentlich zugänglichen Aufzeichnungen weisen ein Muster auf, das es wert ist, noch vor den Chain-Daten betrachtet zu werden.
Am 15. Mai 2026 veröffentlichte die Polizei der vietnamesischen Provinz Khánh Hòa eine Warnung. Sie beschrieb beworbene Renditen von 10 % bis 30 % pro Monat und eine Struktur, die Teilnehmer dazu drängte, über mehrstufige „Systemprovisionen“ und „Team-Leistungsboni“ zu rekrutieren. Sie benannte unmissverständlich, woher das Geld stammte: nicht aus dem Kaffeeverkauf, sondern von später beigetretenen Personen.
Am 13. Juli 2026 setzte die Hongkonger Securities and Futures Commission das „Fun Coffee GCM 專案“ auf ihre Liste verdächtiger Anlageprodukte. Die SFC verzeichnete den Betreiber und den Promoter als dieselbe Einheit, tätig in Hongkong und Vietnam. Der Eintrag nennt die von dem Schema beworbenen Produkte, darunter ein hocheffizientes Kaltextraktionssystem und ein Modul zur Lebensmittelsicherheitsprüfung und -rückverfolgung, und merkt an, dass das Material die Investoren über in Hongkong abgehaltene Marketing-Veranstaltungen erreichte.
Am 20. Juli 2026 stellte die App ihren Betrieb ein.
Die Hongkonger Polizei begann im Juli, nach der Abschaltung, Meldungen entgegenzunehmen, und führte vom 1. bis 3. August gemeinsam mit der Justizpolizei von Macau eine Operation durch, bei der sechs Personen in Hongkong und zwei in Macau verhaftet wurden. Die in Hongkong Festgenommenen waren Geschäftsführer, Aktionäre und Kernmitglieder, die für Werbung und Rekrutierung verantwortlich waren. Rund 610.000 HK$ wurden eingefroren.
Die Reihenfolge war also: aufsichtsrechtliche Warnung, dann Abschaltung, dann strafrechtliche Ermittlung. Diese Abfolge wird später erneut herangezogen, um eine Anomalie in den Auszahlungsdaten zu erklären.
Der Pitch selbst war nicht kompliziert. Die Plattform behauptete, ein Gesamtvermögen von über 1 Milliarde US-Dollar und mehr als 5.000 Mitarbeiter zu besitzen. Die Hongkonger Polizei beschrieb drei Stufen, 啟航 (Launch), 成長 (Growth) und 遠航 (Voyage), mit beworbenen Jahresrenditen von etwa 197 % bis 278 %. In der höchsten Stufe sollten 29.800 USDT, über 570 Tage gehalten, etwa 1 Million HK$ Gewinn abwerfen. Teilnehmer erhielten Boni für das Anwerben von Freunden und Familie, und die vietnamesische Polizei stellte fest, dass die Verkaufsveranstaltungen den Teilnehmern beibrachten, wie man rekrutiert.
Die Zahlungsabwicklung lief bei jedem Schritt über Krypto. Sobald sich ein Investor in der App registrierte, teilte ihm der Kundendienst mit, an welche Wallet er virtuelle Vermögenswerte senden solle; erst nach dieser Aufladung konnte investiert werden. In Macau lief es etwas anders: Opfer übergaben Bargeld an Ladenpersonal, das ihnen half, über ein Krypto-Konto aufzuladen, wobei das Geld letztlich auf einem vom Upline bestimmten Konto landete. Derselbe Upline finanzierte auch den Betrieb des Ladens in Krypto.
Das Netzwerk: vier Schichten, ein Engpass, drei Ausgänge
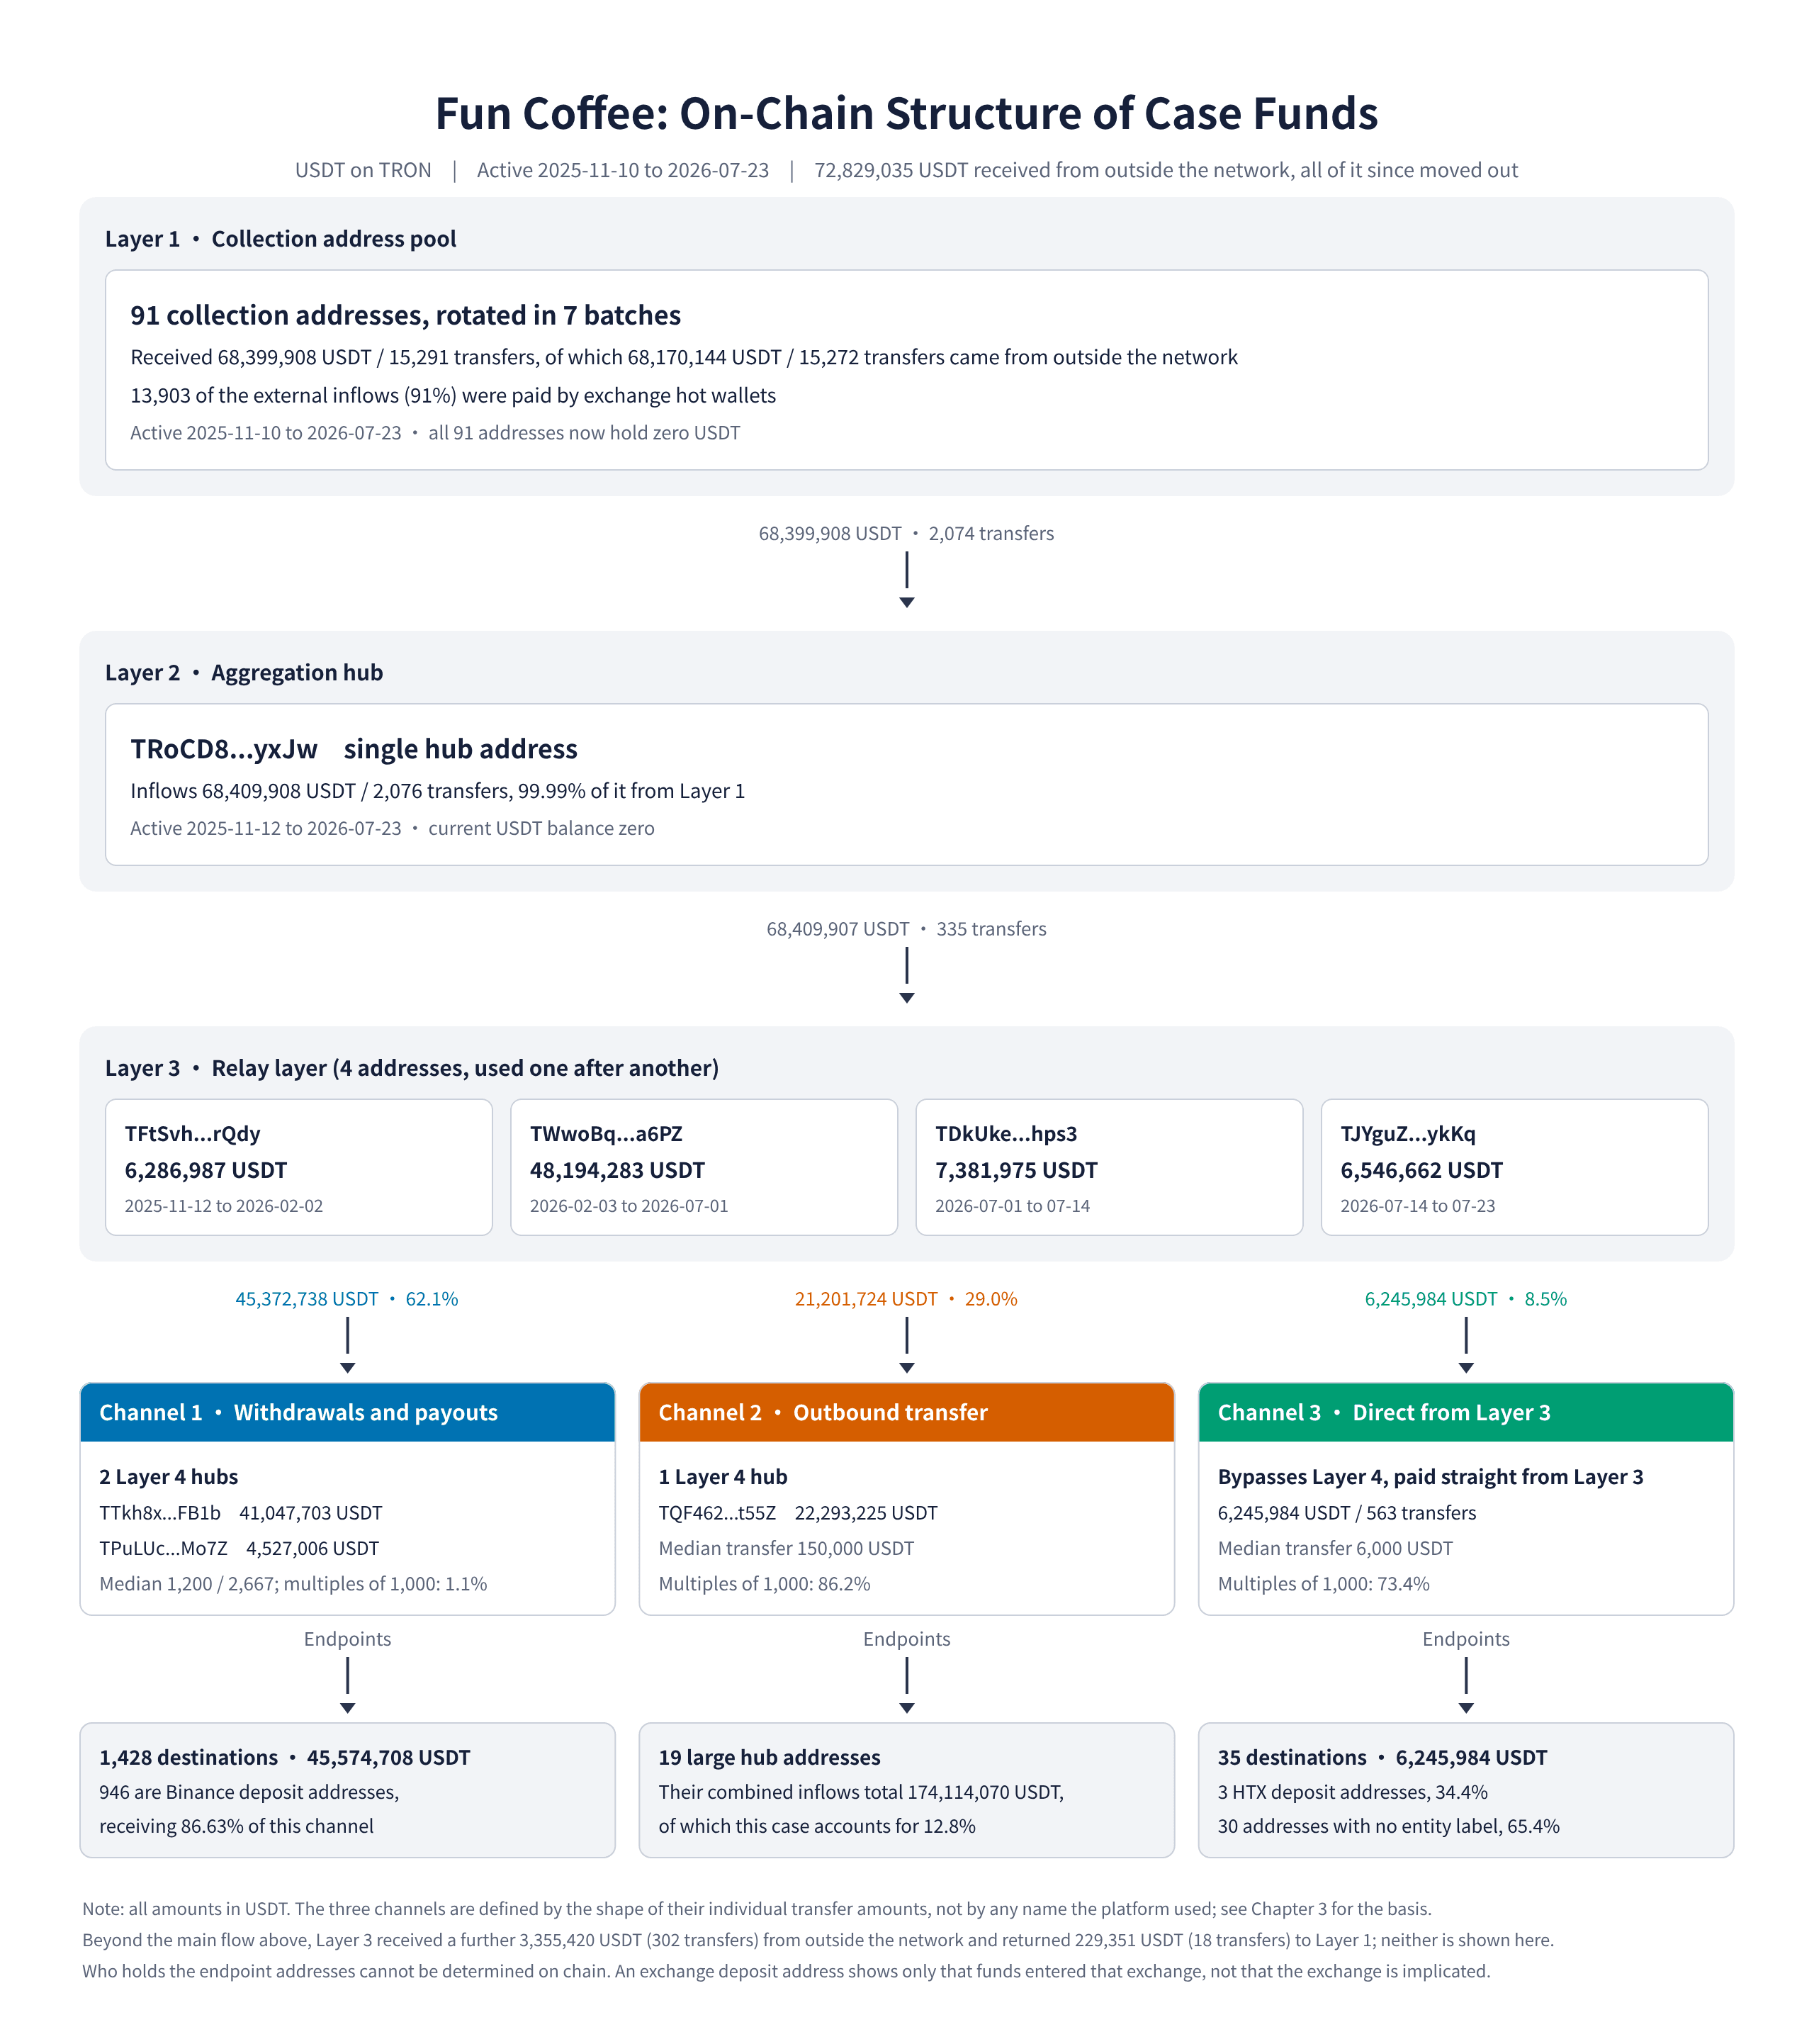
Einzeln abgefragt, halten diese 99 Adressen zusammen 1,52 USDT, und alle 91 Sammeladressen stehen bei null. „Alles wieder abgezogen“ ist somit ein gemessenes Ergebnis und keine Zusammenfassung.
Die 99 Adressen gliedern sich in vier Schichten, die sich sehr unterschiedlich verhalten.
Schicht 1 ist ein Pool von 91 Sammeladressen, die in Chargen rotiert werden. Die Plattform veröffentlichte nie eine feste Einzahlungsadresse. Jede der 91 erhielt zwischen 67 und 649 eingehende Überweisungen von 9 bis 38 verschiedenen Absendern. Von den 15.272 von außerhalb des Netzwerks eingehenden Zuflüssen wurden 13.903 (91 %) von einer Exchange-Hot-Wallet gezahlt, was der von der Polizei beschriebenen Methode entspricht: Opfer wurden angewiesen, von ihrem jeweiligen Krypto-Aufbewahrungsort aus an eine bestimmte Wallet zu senden.
Schicht 2 besteht aus einer einzigen Adresse. Alles, was Schicht 1 sammelte, läuft in TRoCD8...yxJw zusammen, die über 2.076 Überweisungen 68.409.908 USDT empfing, davon 99,99 % aus Schicht 1, und alles weiterleitete. Sie behält nichts. Dies ist der einzige Engpass des Netzwerks, und deshalb reichten die Zahlungen eines einzigen Opfers aus, um die gesamte Struktur aufzudecken.
Schicht 3 besteht aus vier nacheinander verwendeten Relais-Adressen. Die Zeiträume, in denen der Hub sie finanziert, sind aufeinanderfolgend und überschneiden sich nicht, wobei jede Übergabe an einem einzigen Tag erfolgt. Das sieht weniger nach vier parallel laufenden Rollen aus als nach einer einzigen Rolle, deren Wallet dreimal ausgetauscht wurde.
| Relais-Adresse | Vom Hub | Vom Hub finanzierter Zeitraum |
|---|---|---|
TFtSvh...rQdy |
6.286.987 | 12.11.2025 bis 02.02.2026 |
TWwoBq...a6PZ |
48.194.283 | 03.02.2026 bis 01.07.2026 |
TDkUke...hps3 |
7.381.975 | 01.07.2026 bis 14.07.2026 |
TJYguZ...ykKq |
6.546.662 | 14.07.2026 bis 23.07.2026 |
Schicht 4 besteht aus drei Verteiler-Hubs, und hier teilt sich das Geld nach Zweck auf. 91,1 % dessen, was Schicht 3 verlässt, landet auf diesen drei Adressen. Zwei von ihnen liefen nacheinander, und der zweite, TPuLUc...Mo7Z, war nur zwischen dem 15. und 23. Juli 2026 aktiv, genau in dem Zeitraum, in dem die Plattform offline ging und die Polizei begann, Meldungen entgegenzunehmen. Sie war die letzte Adresse, die noch jemanden bezahlte.
Zwei Details passen nicht in das saubere Schichtbild und sollten festgehalten werden. Nicht alles gelangte bis zu Schicht 4: 8,5 % der Abflüsse aus Schicht 3, 6.245.984 USDT über 563 Überweisungen, verließen das Netzwerk direkt aus Schicht 3. Und nicht alles kam über Schicht 1 herein: Schicht 3 nahm weitere 3.355.420 USDT über 302 Überweisungen direkt von außerhalb des Netzwerks entgegen, und die Hubs der Schicht 4 nahmen zusammen weitere 1.293.472 USDT auf, Geld, das nie eine Sammeladresse berührte.
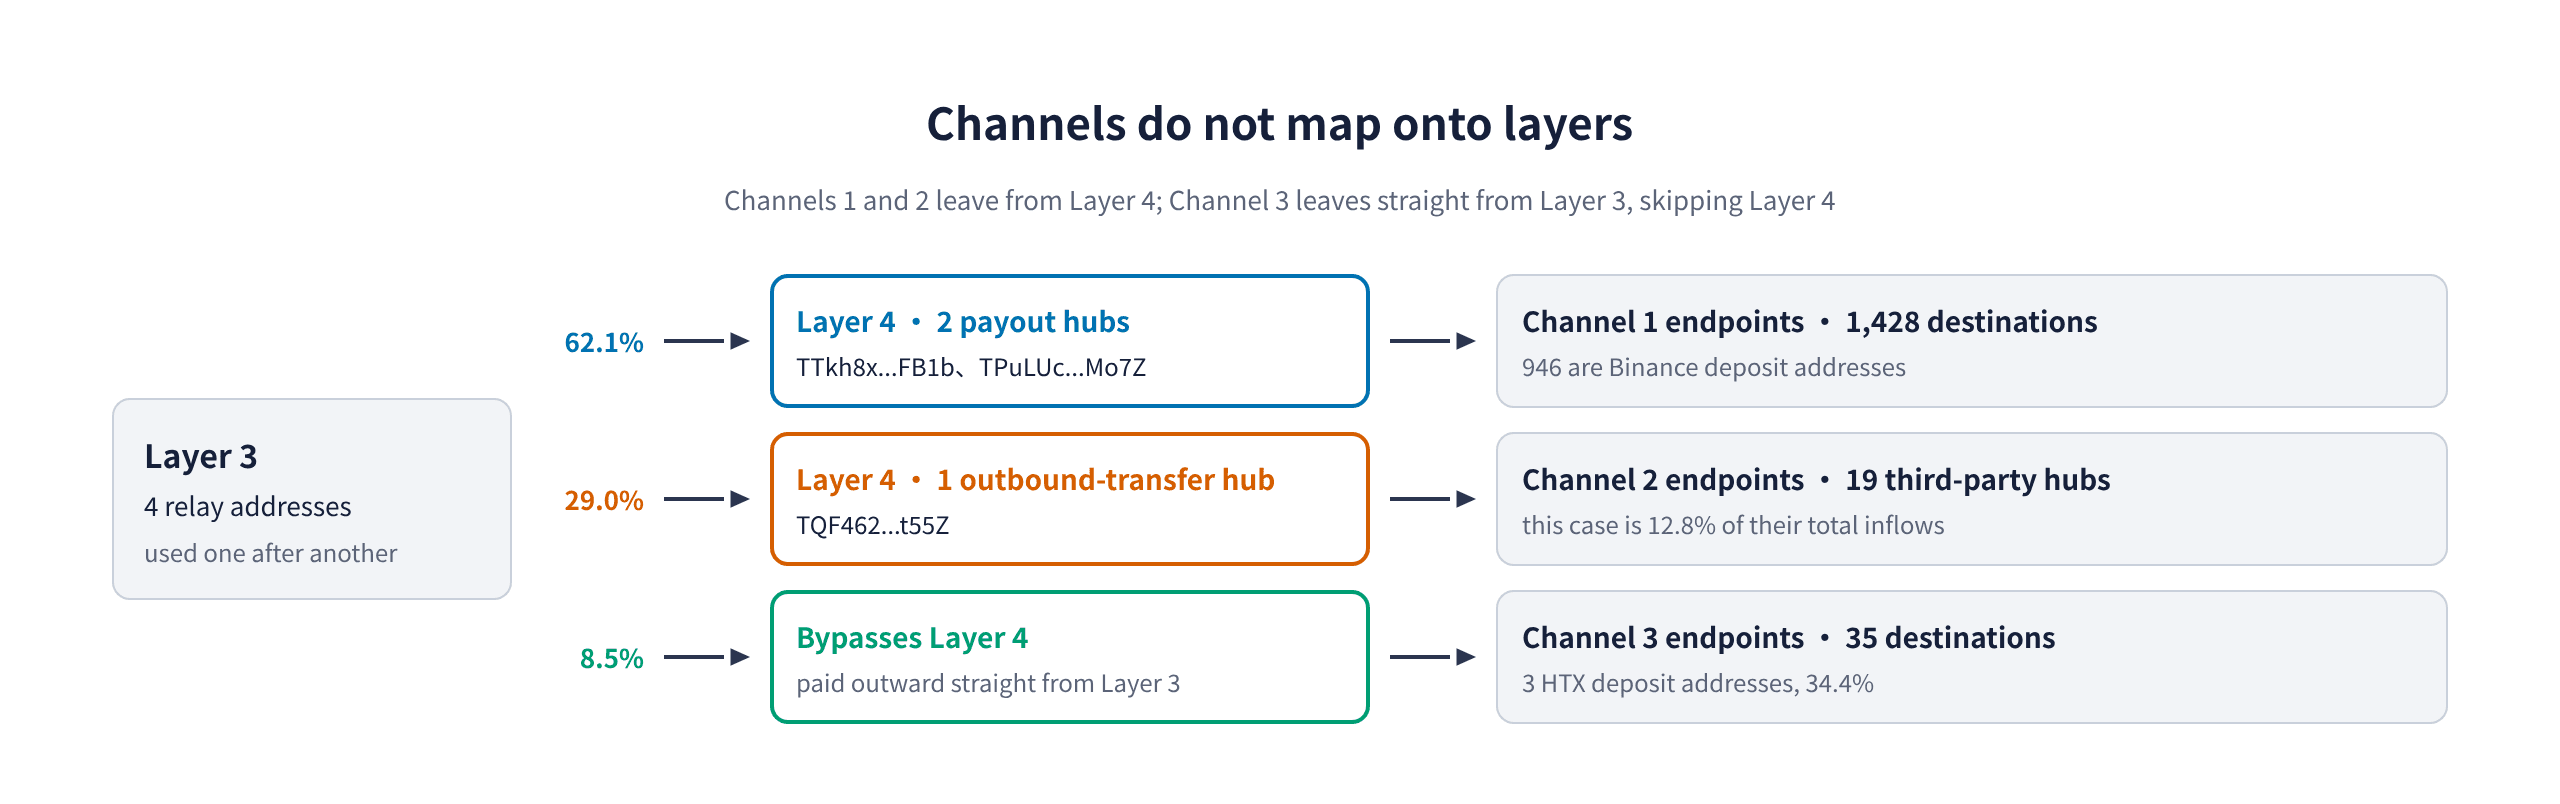
Wer auch immer dies betrieb, leitete das Geld nicht strikt nach Schicht. Schicht 3 fungierte als Relais und betrieb gleichzeitig ihren eigenen Ausgang.
Runde Zahlen trennen die Kanäle
Das Netzwerk hat drei Ausgänge. Wofür jeder einzelne genutzt wurde, lässt sich aus der Form der einzelnen Überweisungsbeträge ableiten.
| Kanal 1 | Kanal 2 | Kanal 3 | |
|---|---|---|---|
| Ausgehende Überweisungen | 11.612 / 920 | 87 | 563 |
| Median-Überweisung | 1.200 / 2.667 | 150.000 | 6.000 |
| Größte Überweisung | 102.246 / 71.213 | 4.000.000 | 200.000 |
| Unter 5.000 USDT | 81,9 % / 73,1 % | 16,1 % | 29,7 % |
| Vielfache von 1.000 | 1,1 % / 1,1 % | 86,2 % | 73,4 % |
| Häufigste Beträge | 300, 393, 448, 443, 324 | 150.000, 100.000, 300.000 | 5.000, 6.000, 10.000 |
Die Zeile zu den Vielfachen von 1.000 unterscheidet sie am deutlichsten. Kanal 1s Überweisungen sind fast nie rund: 1,1 % sind Vielfache von 1.000, und die häufigsten Beträge sind Zahlen wie 393, 448 und 324. Kanäle 2 und 3 sind zu 86,2 % bzw. 73,4 % rund, in Beträgen wie 150.000 und 5.000.
Dieser Unterschied ergibt sich daraus, wie jede Zahl zustande kommt. Die Auszahlung einer Auszahlung oder von Zinsen an einen Nutzer bedeutet, Kapital mal Zinssatz zu berechnen, was normalerweise einen unrunden Rest ergibt. Geld in großem Umfang zu bewegen bedeutet, dass eine Person eine Zahl eintippt, und Menschen tippen runde Zahlen ein.
Dies ist eine Tendenz, kein Gesetz. Eine Plattform kann ihre Zinszahlungen runden; jemand, der Gelder bewegt, kann runde Zahlen bewusst vermeiden. Doch die Übereinstimmung ist hier eng genug, um die Klassifizierung zu tragen, und wird von allem anderen zu den drei Kanälen gestützt: Kanal 1 tätigte 12.532 kleine Überweisungen an 1.428 Empfänger, während Kanal 2 87 große Überweisungen an 19 tätigte.
Kanal 1 ist der Auszahlungskanal, mit 45.574.708 USDT, die zurück an Investoren und Werber gingen. 946 Binance-Einzahlungsadressen nahmen 86,63 % davon auf; 451 Self-Custody-Adressen nahmen 12,51 % auf.
Kanäle 2 und 3 haben Geld abgezogen. Kanal 2s 19 Empfänger sind unabhängig operierende Hubs, die über all ihre Aktivitäten hinweg insgesamt 174.114.070 USDT aufgenommen haben, wovon dieser Fall 12,8 % ausmacht. Kanal 3 zeigt dasselbe Profil, nur eine Größenordnung kleiner, größtenteils an Adressen, die wir nicht zuordnen können, und an drei HTX-Einzahlungsadressen.
Der Adresspool wuchs nicht weiter, während das Geld es tat
Die monatlichen Zuflüsse in Schicht 1 stiegen neun Monate lang jeden einzelnen Monat. Keine Einbrüche.
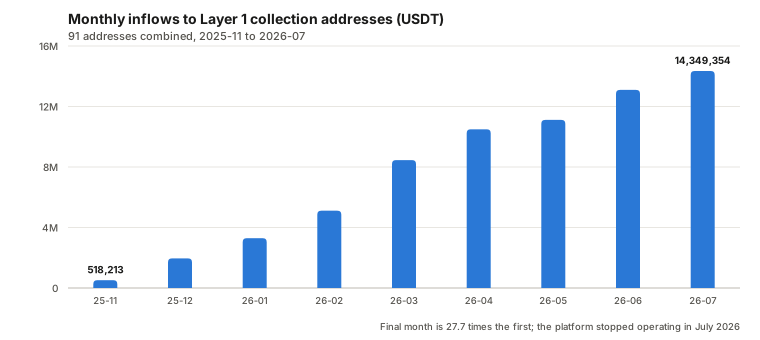
518.213 USDT im November 2025, ansteigend auf 14.349.354 USDT im Juli 2026, ein Faktor von 27,7. Der höchste Monat ist der Juli, der Monat, in dem die Plattform stoppte, das Fundraising war also noch auf seinem Höhepunkt, als sie offline ging.
Der Adresspool folgte dem Geld nicht. Im März oder April 2026 wurden überhaupt keine neuen Sammeladressen aktiviert, und das waren die beiden am schnellsten wachsenden Monate. Bis Juli verwalteten 11 aktive Adressen 14.349.354 USDT, im Durchschnitt 1.304.487 USDT pro Adresse, das 83-Fache des November-Werts. Der Pool wurde in Chargen angelegt, 33 Adressen auf einmal im November 2025 und 20 auf einmal im Mai 2026, und das Wachstum wurde absorbiert, indem mehr durch jede einzelne Adresse geschleust wurde. Der Monat, in dem diese ersten 33 Adressen in Betrieb gingen, ist auch der Monat, in dem der Laden in Macau eröffnet wurde.
Auch die durchschnittliche Überweisung wuchs, von 814 USDT auf 6.882 USDT. Das sagt mehr aus als die Gesamtsummen: Es traten nicht nur mehr Menschen bei, sondern jeder einzelne Beitrag wurde größer. Spätere Teilnehmer setzten pro Transaktion mehr ein als frühere.
Wie viele Personen nahmen teil
Zwei unabhängige Ansätze führen etwa zum gleichen Ergebnis, und beide sind Untergrenzen.
Von den 15.272 Zuflüssen, die Schicht 1 von außerhalb des Netzwerks erhielt, stammten 13.903 von 15 Adressen, die als Exchanges gekennzeichnet sind, von denen jede vor vielen Kleinanleger-Absendern steht, die wir nicht voneinander unterscheiden können. Die übrigen 1.369 stammten von 175 Self-Custody-Adressen, im Durchschnitt 7,8 Überweisungen pro Adresse. Extrapoliert man die Exchange-Seite mit dieser Rate, ergeben sich etwa 1.777 Personen; addiert man die 175 hinzu, kommt man auf rund 1.950.
Vom anderen Ende her: Kanal 1 zahlte an 1.428 Zieladressen aus, und 86,3 % der Self-Custody-Beitragenden erhielten irgendwann eine Auszahlung. Wendet man diese Rate umgekehrt an, ergibt sich etwa 1.655.
Also 1.650 bis 1.950, und wahrscheinlich mehr. Die meisten Self-Custody-Adressen zahlten ein- oder zweimal ein, aber einige zahlten Dutzende Male ein und eine sogar über zweihundert Mal, was eher nach einem Werber aussieht, der für seine Downline auflädt, als nach einer Einzelperson. Ein Durchschnitt ist das richtige Werkzeug, um eine Überweisungssumme in eine Personenzahl umzuwandeln, aber diese hochfrequenten Adressen ziehen den Durchschnitt nach oben und drücken die Personenzahl nach unten. Schätzt man anhand der Häufigkeit, mit der ein gewöhnlicher Teilnehmer tatsächlich auftritt, könnte die Zahl in die Größenordnung von 7.000 reichen. Drei weitere Faktoren deuten in dieselbe Richtung: Eine Person kann mehrere Adressen besitzen; wer nie abhob, taucht im Auszahlungskanal überhaupt nicht auf; und es gibt einen Finanzierungsweg, der Schicht 1 komplett umgeht und direkt von einer HTX-Hot-Wallet in Schicht 3 zahlt (110 Überweisungen, 240.824 USDT).
Eine Personenzahl ist keine Opferzahl. Die Adressen, die Auszahlungen erhalten, umfassen mindestens drei Arten von Parteien gemischt, und die Chain trennt sie nicht: gewöhnliche Investoren, die weniger einsammelten, als sie einzahlten, Werber, die mehrstufige Provisionen verdienten, und möglicherweise die eigenen Cash-out-Konten der Betreiber, was gerade deshalb nicht ausgeschlossen werden kann, weil diese Binance-Einzahlungsadressen niemandem zugeordnet werden können.
Die meisten der individuell nachverfolgbaren Teilnehmer haben ihr Geld tatsächlich zurückerhalten
Die Erkenntnisse in diesem Abschnitt gelten nur für Teilnehmer, die individuell on-chain identifiziert werden können, daher muss diese Gruppe zunächst definiert werden. Es gibt eine Teilmenge, die wir messen können: diejenigen, die von einer Wallet aus einzahlten, die sie selbst kontrollieren, statt über eine Exchange. Zahlt jemand von einem Exchange-Konto, ist der Absender on-chain die Hot-Wallet der Exchange, die von Tausenden von Kunden geteilt wird, und keine einzelne Zahlung kann einer Person zugeordnet werden. Zahlen sie von ihrer eigenen Wallet, kann sie es.
Nach Ausschluss von Adressen, die zum Netzwerk selbst gehören, und Kleinstbeiträgen unter 100 USDT verbleiben 175 Adressen. Davon erhielten 151 (86,3 %) Geld zurück; zusammen trugen sie 6.211.277 USDT bei und erhielten 7.830.067 USDT, eine Rückflussquote von 126,1 %, wobei 110 100 % oder mehr zurückerhielten. Als Gruppe kamen sie im Plus heraus. Weitere 24 erhielten überhaupt nichts, nachdem sie zusammen 466.630 USDT eingezahlt hatten.
Nach Monat des Erstbeitrags gruppiert, zeigt sich kein Abwärtstrend. Der Median der Rückflussquote pro Monat schwankt zwischen 75,0 % und 183,2 %, und die November-2025-Kohorte, die früheste, liegt bei 113,4 %. Die vertraute Geschichte eines Schneeballsystems, bei der frühe Einsteiger gut abschneiden und späte Einsteiger leer ausgehen, zeigt sich in dieser Stichprobe nicht.
Dies knüpft an die zuvor dargestellte Zeitlinie an. Dem Schema ging nicht das Geld aus: Es sammelte in seinem letzten Monat mehr ein als in jedem vorherigen Monat. Was es stoppte, war eine ausländische Polizeiwarnung im Mai und eine aufsichtsrechtliche Listung am 13. Juli, gefolgt von der Abschaltung am 20. Juli, wobei die strafrechtliche Ermittlung erst danach begann. Ein Schema, das unterbrochen wird, während es noch solvent ist, hat das Stadium, in dem es aufhört, Leute auszuzahlen, noch nicht erreicht.
Das erklärt auch, wie etwas, das 278 % pro Jahr bewirbt, fast ein Jahr lang überleben konnte. Frühe Teilnehmer wurden tatsächlich ausgezahlt, und ihre Erfahrung war es, die die nächste Runde rekrutierte. Die Hongkonger Polizei beschrieb denselben Mechanismus von der Opferseite aus: Teilnehmer sahen, wie andere Erfolg hatten, erhielten selbst kleine Renditen, glaubten, das Schema sei echt, ließen ihre Wachsamkeit sinken und erhöhten ihre Investition.
Die Rückflussquote von 126,1 % repräsentiert nicht die Teilnehmer insgesamt
Die Einschränkungen sind zweifach: wie viel des Auszahlungskanals diese Stichprobe abdeckt, und wer darin enthalten ist.
Erstens deckt sie nur 12,51 % des Auszahlungskanals ab. Die Methode benötigt einen vergleichbaren Beitrag on-chain, den nur Self-Custody-Adressen aufweisen. Die 946 Binance-Einzahlungsadressen, die 86,63 % von Kanal 1 aufnahmen, liegen vollständig außerhalb davon. Gemessen an der Anzahl der Überweisungen kamen 91 % der Zuflüsse in Schicht 1 über eine Exchange.
Zweitens ist genau der Umstand, dass diese Gruppe netto positiv abschneidet, der Grund, warum sie nicht repräsentativ ist. Menschen, die in einem solchen Schema Self-Custody-Wallets nutzen, tendieren dazu, aktiver zu sein, mehr zu bewegen und früher beigetreten zu sein. Ein erheblicher Anteil von ihnen sind Werber, keine Investoren. Wir können das Muster direkt erkennen: Eine Adresse zahlte 581 USDT ein und erhielt 100.434 USDT, ein Faktor von 173, und es gibt weitere im Bereich des 100- und 75-Fachen. Jede auf dieser Stichprobe basierende Verlustschätzung unterschätzt die tatsächliche Zahl systematisch.
Wir sollten sogar vorsichtig sein, diese als Werber zu bezeichnen. Weit mehr zu erhalten, als man eingezahlt hat, sieht on-chain identisch aus, unabhängig davon, ob man Rekrutierungsprovision verdient hat oder ein früher Investor war, der Gewinne mitnahm und ausstieg. Dieses Muster allein kann die beiden nicht auseinanderhalten, daher treffen wir die Feststellung nicht für eine bestimmte Adresse.
Das Opfer, dessen Aufzeichnungen diese Analyse ausgelöst haben, liefert einen direkten Kontrast. Alle seine Beiträge liefen über ein Exchange-Konto, es gehört also nicht zu den 175, und seine kumulierten Auszahlungen beliefen sich auf etwa 3,8 % dessen, was es beigetragen hatte, zwei Größenordnungen von der Quote der Stichprobe von 126,1 % entfernt. Ein Einzelfall ist kein statistischer Beweis, aber er weist in dieselbe Richtung wie die Verzerrung: Die Personen, die wir nicht individuell sehen können, haben möglicherweise weit schlechter abgeschnitten als die, die wir sehen können.
Wie viel die Teilnehmer tatsächlich verloren haben
Drei verschiedene Kennzahlen werden gemeinhin als „der Verlust“ bezeichnet. Nur eine davon eignet sich für eine Verlustforderung der Teilnehmer.
Die eigenen Bücher der Plattform sind der kumulierte „investierte Betrag“, den die App anzeigte. Diese Zahl umfasst reinvestierte Papiergewinne und Stufenboni, sie ist also erheblich größer als das, was tatsächlich jemand eingezahlt hat. Sie sollte nicht verwendet werden.
Kumulierte On-Chain-Eingänge sind das, was die Sammeladressen von außerhalb des Netzwerks entgegengenommen haben: 68.170.144 USDT. Diese Zahl ist belegt und nachvollziehbar, aber sie ist nicht das, was die Teilnehmer verloren haben. In einem Schneeballsystem zirkuliert dasselbe Geld mehr als einmal zwischen Einzahlung und Auszahlung, sodass die kumulierte Zahl über dem tatsächlichen Nettoverlust liegt. Und ob ein Teil davon Geld ist, das die Betreiber selbst eingebracht haben, um ein scheinbares Volumen zu erzeugen, lässt sich anhand der Chain nicht feststellen.
Der Nettoverlust ist der Betrag, den die Teilnehmer insgesamt verloren haben, und er ist der einzige von den drei Kennzahlen, der für eine Verlustforderung geeignet ist.
Da sich das Netzwerk selbst vollständig geleert hat, existiert eine Identitätsgleichung:
Gesamtbeiträge = an Teilnehmer zurückgezahlte Beträge + von den Betreibern entnommene Beträge + im Netzwerk verbliebene Gelder (≈ 0)
Das bedeutet, der aggregierte Nettoverlust entspricht dem, was die Betreiber entnommen haben. Kanäle 2 und 3 kommen dafür infrage: große, runde Überweisungen an Hubs und Exchange-Einzahlungsadressen, die gleichzeitig erhebliche Summen aus anderen Quellen bündeln, ohne die Merkmale einer schrittweisen Auszahlung einzelner Nutzer.
| Kanal | Aus dem Netzwerk gesendet |
|---|---|
| Kanal 2 | 21.193.224 USDT |
| Kanal 3 | 6.245.984 USDT |
| Untergrenze des Nettoverlusts | 27.439.208 USDT |
(Die Zahl für Kanal 2 ist das, was tatsächlich abgeflossen ist; 1.100.002 USDT des Hub-Volumens kehrten zu Schicht 3 zurück und verließen das Netzwerk nie.)
Eine Obergrenze können wir nicht angeben. Sie wäre diese Zahl plus wie viel von den 45.389.827 USDT, die Kanal 1 aus dem Netzwerk sendete, an die eigenen Cash-out-Konten der Betreiber ging statt an echte Investoren, und das hängt davon ab, wie viele dieser 946 Binance-Einzahlungsadressen den Betreibern gehören. Eine Exchange-Einzahlungsadresse ist einem Exchange-Konto zugeordnet, aber wer sie hält und ob diese Person auch Geld in die Plattform eingezahlt hat, steht nicht auf der Chain. Nur die eigenen Unterlagen der Exchange können dies klären. Dieser Bericht gibt daher eine Untergrenze an, ohne Obergrenze und ohne Punktschätzung.
Selbst die Untergrenze beinhaltet eine Annahme, nämlich dass die Empfänger von Kanal 3 tatsächlich außerhalb des Netzwerks liegen. Von den 1.636 externen Adressen, die mit diesen 99 Transaktionen abwickelten, taten dies 160 in beide Richtungen, indem sie sowohl Geld einzahlten als auch abzogen. Einige davon könnten funktional zur selben Operation gehören und einfach außerhalb der von dieser Analyse gezogenen Grenze gefallen sein. Wenn spätere Arbeiten sie innerhalb dieser Grenze einordnen, sinken sowohl die ausgehende Gesamtsumme von Kanal 3 als auch diese Untergrenze.
Was die Chain klären konnte und was nicht
Ausgehend von den Zahlungen eines Opfers lieferte die Chain die Struktur der gesamten Operation: 91 rotierende Sammeladressen, ein einziger Engpass, vier nacheinander verwendete Relais, drei Ausgänge mit unterscheidbaren Zwecken und 27,4 Millionen USDT, von denen nachgewiesen werden kann, dass sie abgezogen statt zurückgezahlt wurden.
Was sie nicht liefern konnte, sind Identitäten. Die 946 Exchange-Einzahlungsadressen, die 86,63 % der Auszahlungen halten, bilden die Grenze. Jenseits dieses Punktes hört die Frage auf, eine analytische zu sein, und wird zu einer Frage der bei den Exchanges geführten Unterlagen, wohin diese Art von Fall als Nächstes gehen muss.
Quellen
Jeder Eintrag im Hintergrundabschnitt wurde anhand der Originalseite überprüft. Titel sind in ihrer Originalsprache angegeben.
| Stelle | Titel | Datum |
|---|---|---|
| Securities and Futures Commission, Hongkong | Fun Coffee GCM 專案 | 13.07.2026 |
| Public Security Dept., Khánh Hòa, Vietnam | Cảnh báo: bẫy lợi nhuận "khủng" từ mô hình đầu tư chuỗi cửa hàng "Fun Coffee" | 15.05.2026 |
| RTHK | 警方破 FUN COFFEE 投資騙案 225 宗案涉款逾 9 千萬元 | 04.08.2026 |
| RTHK | 警方:FUN COFFEE 騙案涉案總損失增至約 1 億 400 萬元 | 05.08.2026 |
| Judiciary Police, Macau | 港澳警方「峻立行動」搗破投資咖啡詐騙集團 共拘 8 人 | 05.08.2026 |
| VietnamPlus | Trung Quốc: Cảnh sát Hong Kong, Macau triệt phá vụ lừa đảo đầu tư Fun Coffee | 08/2026 |
| Oriental Daily (on.cc) | Fun Coffee投資騙局涉款近億元 其中 6 名在港被捕人准保釋候查 | 05.08.2026 |
| am730 | 港澳警搗破 Fun Coffee 騙局 涉款近億 8 人落網 | 05.08.2026 |
| Sing Tao Daily | Fun Coffee 投資騙局 警方接獲 286 宗報案 涉款高達 1.18 億元 | 19.08.2026 |
Zwei Anmerkungen zu den Quellen. Die Anzahl der Meldungen in Hongkong existiert zu drei Zeitpunkten (225 Meldungen und etwa 94 Millionen HK$ am 3. bis 4. August; 255 und etwa 104 Millionen HK$ am 5. August; 286 und etwa 118 Millionen HK$ am 19. August); wir verwenden die aktuellsten Angaben. Zum Abschaltungsdatum berichtet VietnamPlus vom 20. Juli, während die Justizpolizei von Macau beschreibt, dass Opfer am 22. Juli Probleme bemerkten; dabei handelt es sich um die Abschaltung und die Entdeckung, die einander nicht widersprechen.
Umfang: USDT auf TRON. Transaktionsdaten bis zum 24. August 2026; Salden abgefragt am 25. August 2026; öffentliche Quellen überprüft am 25. August 2026. Prozentangaben beziehen sich auf Beträge, sofern nicht als Adressanzahlen angegeben. Adressen ohne Zuordnung in der Label-Datenbank werden als ohne Entitätslabel beschrieben, was lediglich festhält, dass wir sie nicht identifizieren konnten.