2026年7月20日,Fun Coffee 應用程式停止運作,導致香港及澳門數百名投資者無法追回本金或平台承諾的回報。這家公司自稱是總資產超過10億美元的高科技咖啡設備開發商,其後被香港及澳門警方認定為詐騙集團。截至8月19日,香港警方已接獲286宗舉報,涉款約1.18億港元。
從一名受害者的付款記錄開始,我們在TRON鏈上追蹤資金流向,發現了一個由99個地址組成的網絡,這些地址從外部合共收到72,829,035 USDT,截至我們的數據截止日期,已全數轉出。以下內容闡述該網絡的結構、我們如何區分退還給投資者的資金與被轉走的資金,以及鏈上分析的極限所在。
關於以下內容的說明。第一章的事實來自監管機構、警方及新聞媒體,所引用的每個頁面均已開啟並核實。其餘內容均為我們對鏈上記錄的自行分析,僅涵蓋TRON上的USDT。凡我們指出某地址的行為,均基於其鏈上行為及BlockSec標籤數據庫中的實體歸屬,並非關於該地址由誰控制、該人的主觀意圖或法律責任的結論。為保護提供資料的受害者的隱私,我們不會展示其地址、交易哈希或平台截圖,亦不會公開其個別金額。
警告在平台停止運作之前就已發出
在查看任何鏈上數據之前,公開記錄的時序本身就值得留意。
2026年5月15日,越南慶和省警方發布警告。內容描述宣傳的回報率為每月10%至30%,並透過多層級的「系統佣金」及「團隊業績獎金」推動參與者發展下線。警告明確指出資金來源:並非來自銷售咖啡,而是來自後加入的人。
2026年7月13日,香港證券及期貨事務監察委員會將「Fun Coffee GCM 專案」列入可疑投資產品警示名單。證監會記錄的營運者與推廣者為同一實體,業務橫跨香港及越南。該名單列出該計劃宣傳的產品,包括高效冷萃系統及食品安全檢測與追溯模組,並指出相關資料是透過在香港舉辦的推廣活動傳達給投資者。
2026年7月20日,該應用程式停止運作。
香港警方自7月起(即停止運作後)開始接獲舉報,並於8月1日至3日與澳門司法警察局展開聯合行動,在香港拘捕6人,在澳門拘捕2人。在香港被捕人士為公司董事、股東及負責推廣及招募的核心成員。約61萬港元資金被凍結。
由此可見,事件順序為:監管警告,然後停止運作,然後刑事調查。這個順序稍後將用於解釋派款數據中的一項異常現象。
其宣傳手法本身並不複雜。該平台聲稱總資產超過10億美元,員工逾5,000人。香港警方描述其設有三個等級:啟航(Launch)、成長(Growth)及遠航(Voyage),宣傳的年回報率約為197%至278%。在最高等級,持有29,800 USDT滿570天,據稱可獲利約100萬港元。參與者可透過介紹親友獲取獎金,越南警方指出,其銷售活動教導與會者如何招募新人。
每個環節的付款均透過加密貨幣進行。投資者在應用程式上註冊後,客服會告知應將虛擬資產匯往哪個錢包;只有完成充值後才能進行投資。澳門的運作方式略有不同:受害者將現金交給店員,由店員協助其透過加密貨幣帳戶充值,資金最終進入上線指定的帳戶。同一名上線亦以加密貨幣資助該店舖的營運。
網絡結構:四層架構、一個匯集點、三條出口
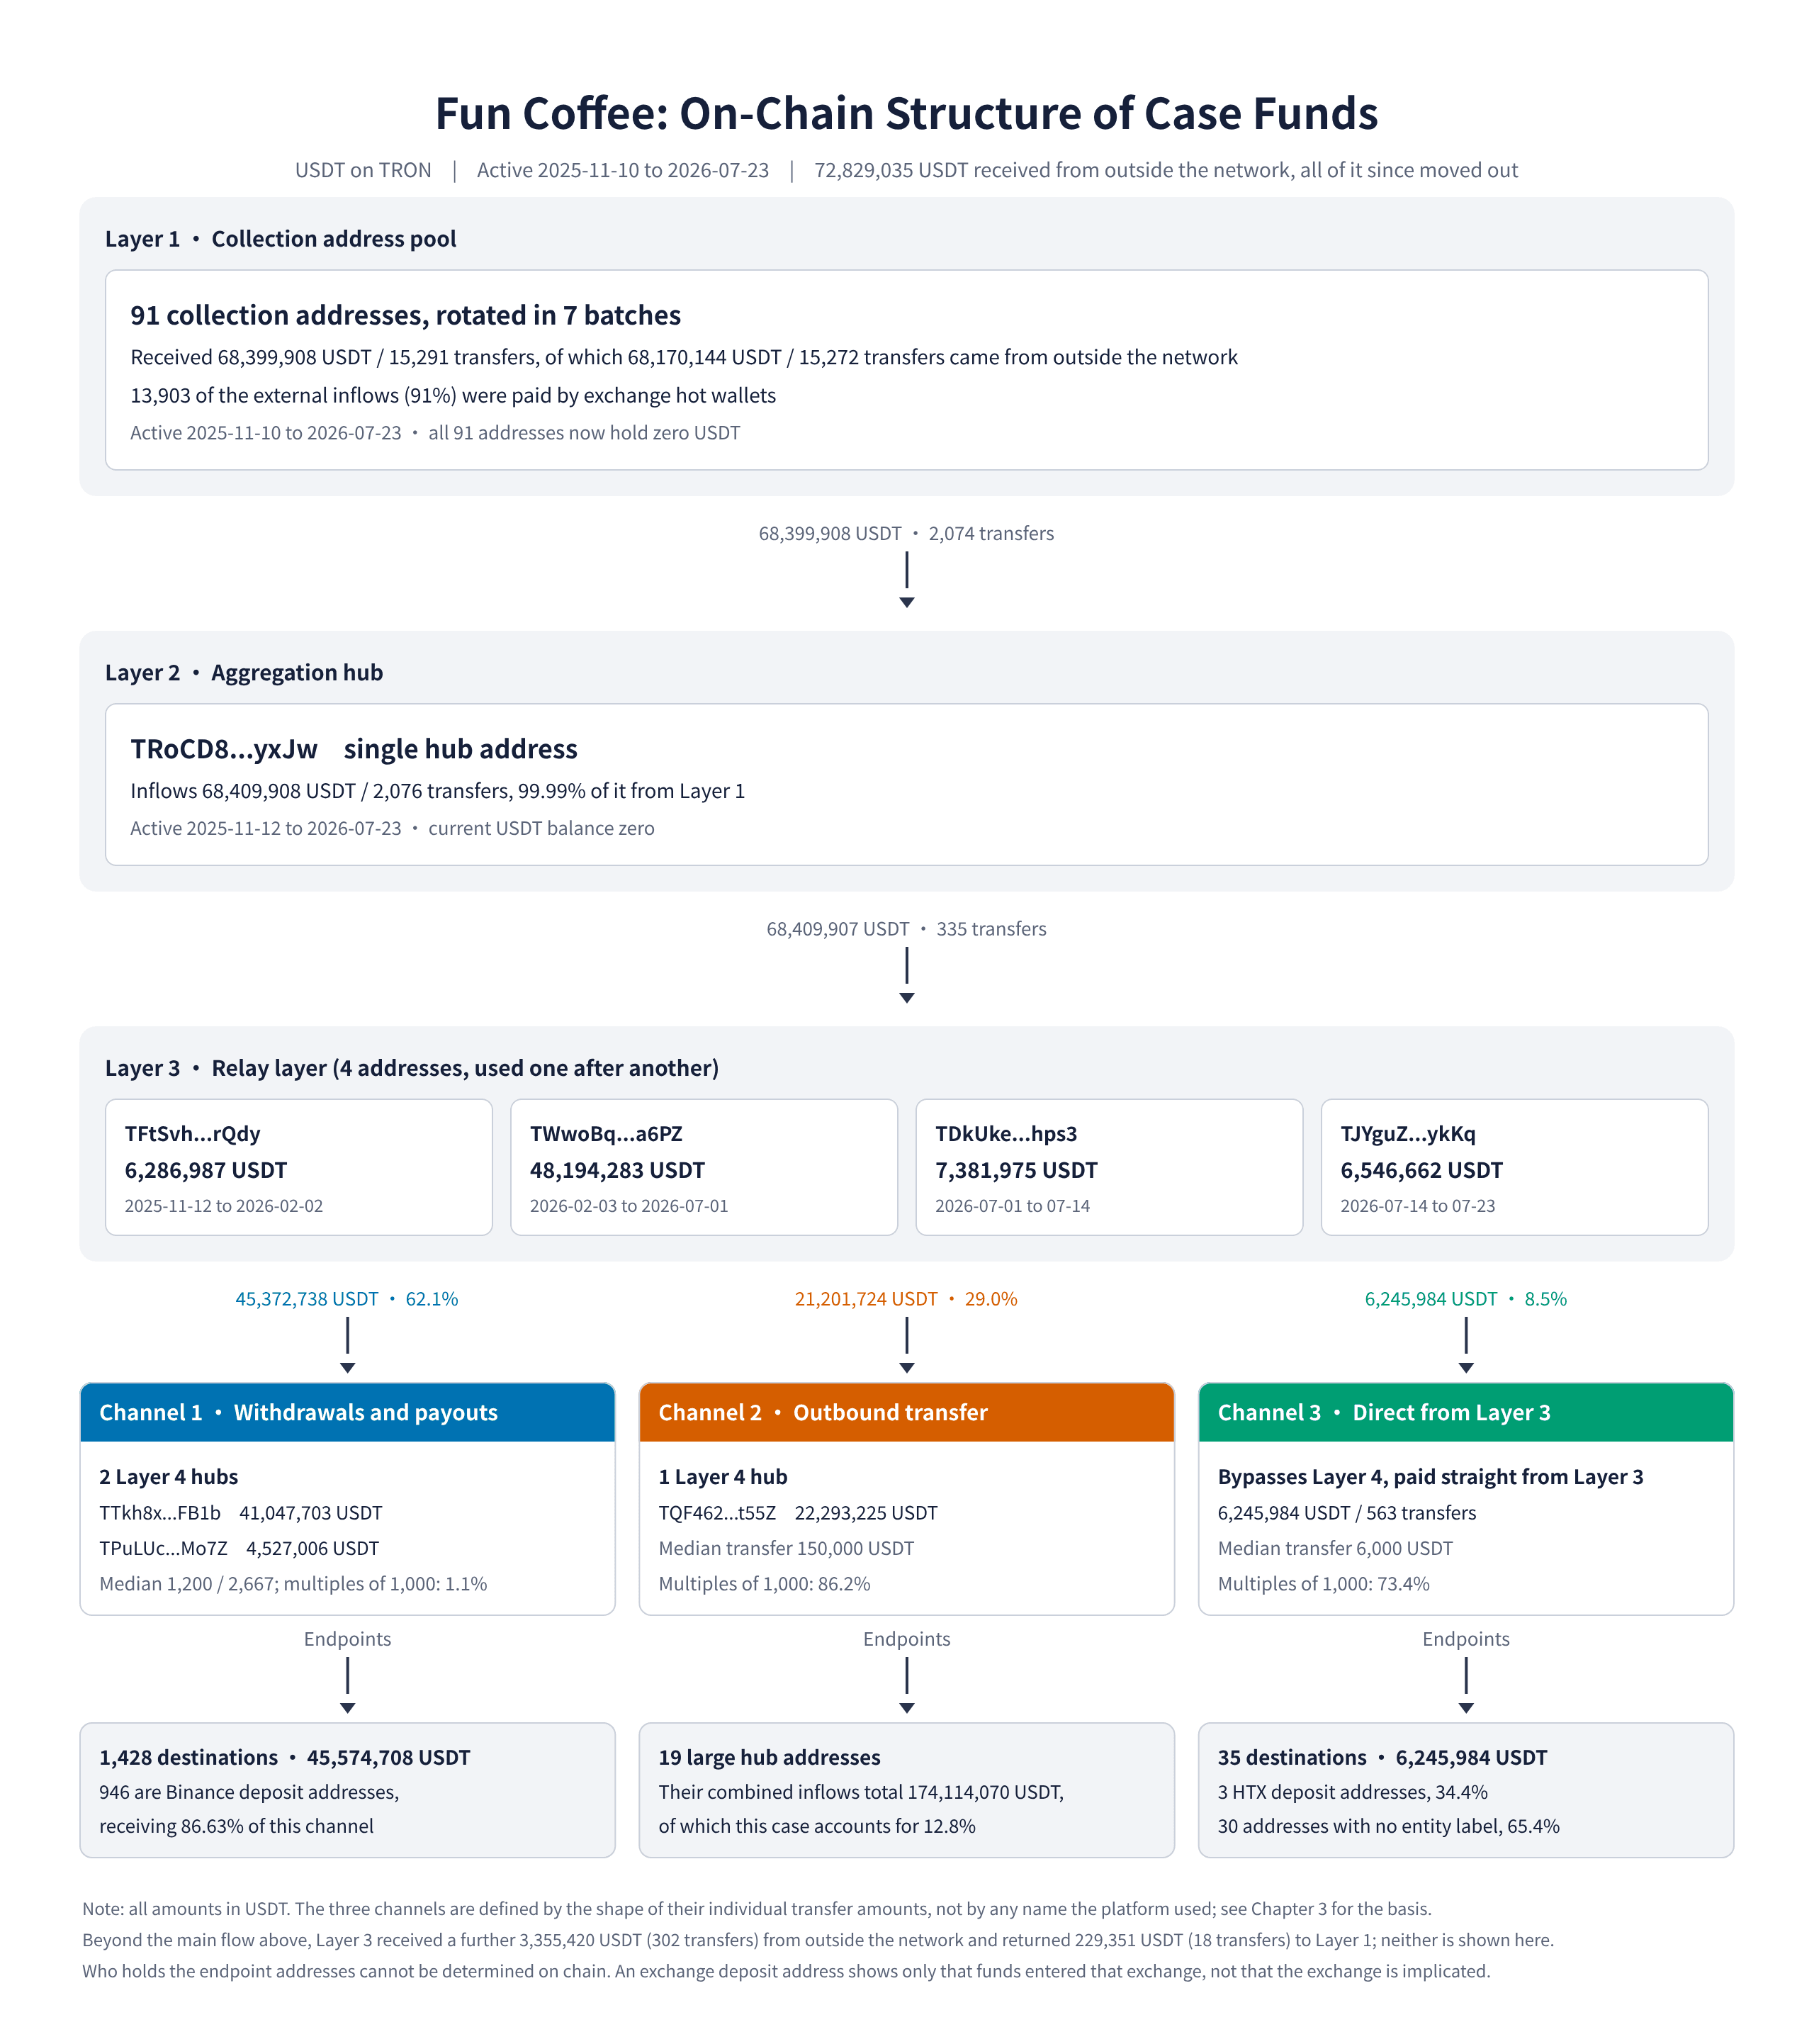
逐一查詢後,這99個地址目前合共持有1.52 USDT,且全部91個收款地址餘額均為零。「已全數轉出」是一項經測量的結果,而非概略性的描述。
這99個地址分為四層,彼此的行為模式截然不同。
**第一層是一個由91個收款地址組成的地址池,分批輪換使用。**該平台從未公佈固定的存款地址。這91個地址各自收到67至649筆不等的入款,來自9至38個不同的匯款人。在來自網絡外部的15,272筆入款中,13,903筆(91%)由某交易所熱錢包支付,這與警方描述的手法吻合:受害者被告知從其持有加密貨幣的任何地方匯款至指定錢包。
**第二層是單一地址。**第一層收集的所有資金均匯集至TRoCD8...yxJw,該地址透過2,076筆轉帳共收到68,409,908 USDT,其中99.99%來自第一層,並全數轉出。它未留存任何資金。這是整個網絡唯一的匯集點,也是為何單一受害者的付款記錄足以揭開整個結構的原因。
**第三層是四個依序使用的中轉地址。**該中樞資助這些地址的時間段連續且互不重疊,每次交接均發生在單一日期內。這看起來不像是四個角色並行運作,反而更像是同一角色的錢包被更換了三次。
| 中轉地址 | 來自中樞 | 中樞資助期間 |
|---|---|---|
TFtSvh...rQdy |
6,286,987 | 2025-11-12 至 2026-02-02 |
TWwoBq...a6PZ |
48,194,283 | 2026-02-03 至 2026-07-01 |
TDkUke...hps3 |
7,381,975 | 2026-07-01 至 2026-07-14 |
TJYguZ...ykKq |
6,546,662 | 2026-07-14 至 2026-07-23 |
第四層是三個分配中樞,資金正是在此按用途分流。從第三層流出的資金中,91.1%流向這三個地址。其中兩個依序運作,第二個地址TPuLUc...Mo7Z僅在2026年7月15日至23日期間活躍,正是平台停止運作及警方開始接獲舉報的時間窗口。它是最後一個向他人付款的地址。
有兩個細節不符合這個整齊的分層結構,需要特別指出。並非所有資金都流向第四層:第三層流出資金的8.5%,即563筆轉帳共6,245,984 USDT,直接從第三層流出網絡。而且並非所有資金都經第一層流入:第三層另外直接從網絡外部收到302筆轉帳共3,355,420 USDT,第四層各中樞合共又收到1,293,472 USDT,這些資金從未經過任何收款地址。
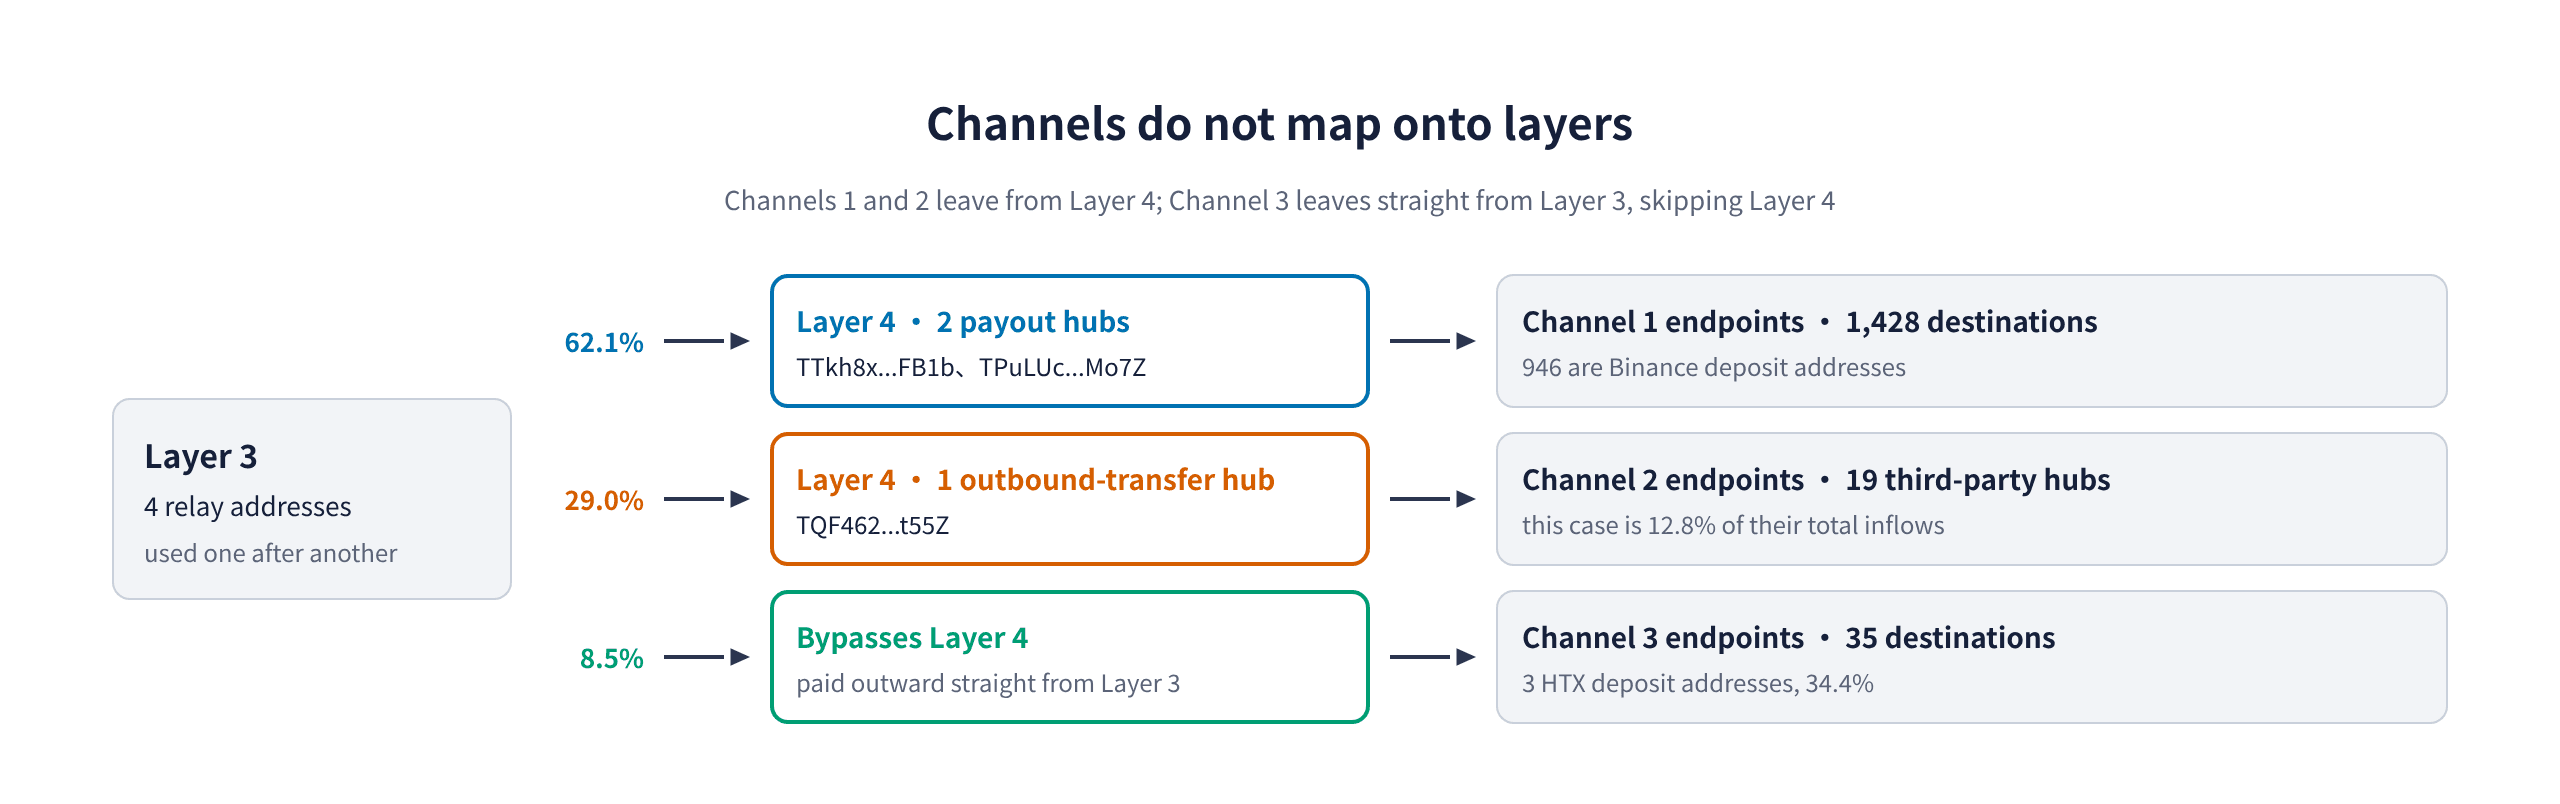
無論是誰在營運這個系統,都沒有嚴格按層級路由資金。第三層既擔任中轉角色,同時也自行操作其出口。
整數金額區分了各個渠道
該網絡設有三條出口。每條出口的用途,可從其個別轉帳金額的形態加以判斷。
| 渠道1 | 渠道2 | 渠道3 | |
|---|---|---|---|
| 轉出筆數 | 11,612 / 920 | 87 | 563 |
| 轉帳中位數 | 1,200 / 2,667 | 150,000 | 6,000 |
| 最大轉帳額 | 102,246 / 71,213 | 4,000,000 | 200,000 |
| 低於5,000 USDT | 81.9% / 73.1% | 16.1% | 29.7% |
| 1,000的倍數 | 1.1% / 1.1% | 86.2% | 73.4% |
| 最常見金額 | 300、393、448、443、324 | 150,000、100,000、300,000 | 5,000、6,000、10,000 |
「1,000的倍數」這一行最能明確區分這三者。渠道1的轉帳金額幾乎從不呈整數:僅1.1%為1,000的倍數,其最常見金額為393、448、324等數字。而渠道2及渠道3則分別有86.2%及73.4%的比例呈整數,如150,000及5,000等金額。
這種差異源於各類金額的產生方式不同。向用戶支付提款或利息,需計算本金乘以利率,通常會產生零頭餘數。而大額資金的搬移,則是由人手輸入數字,而人們傾向輸入整數。
這只是一種傾向,而非規律。平台也可以將利息款項湊整;搬移資金的人也可以刻意避免整數。但此處的吻合程度已足以支持這項分類判斷,而且渠道整體特徵也支持這一點:渠道1進行了12,532筆小額轉帳,涉及1,428個目的地地址;而渠道2僅進行了87筆大額轉帳,涉及19個地址。
渠道1是派款渠道,向投資者及招募人共派發45,574,708 USDT。946個Binance存款地址取得其中86.63%;451個自託管地址取得12.51%。
**渠道2及渠道3則是資金轉出渠道。**渠道2的19個目的地地址,是獨立運作的資金中樞,其全部活動合共收到174,114,070 USDT,本案佔其中12.8%。渠道3的特徵相同,但規模低一個數量級,資金多流向我們無法歸因的地址,以及三個HTX存款地址。
地址池停止增長,但資金流入並未停止
第一層每月的資金流入連續九個月呈上升趨勢,未見任何下滑。
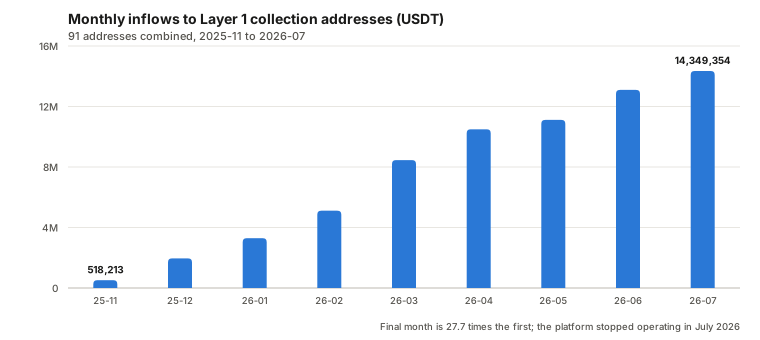
2025年11月為518,213 USDT,至2026年7月升至14,349,354 USDT,增長27.7倍。最高月份正是7月,即平台停止運作的月份,可見計劃在停止運作前,籌資活動仍處於高峰。
地址池的規模並未與資金同步增長。2026年3月及4月完全沒有啟用任何新的收款地址,而這兩個月恰恰正是增長最快的兩個月。到7月為止,11個活躍地址處理了14,349,354 USDT,平均每個地址處理1,304,487 USDT,是11月份數字的83倍。地址池以批次方式部署,2025年11月一次性啟用33個地址,2026年5月一次性啟用20個,資金增長由每個地址處理更多流量來吸收。首批33個地址啟用的月份,正是澳門店舖開業的月份。
平均每筆轉帳金額也在增長,由814 USDT升至6,882 USDT。這一點比總額更能說明問題:不僅是加入的人數增加,每筆出資也在不斷增大。後期參與者每筆投入的金額,較早期參與者更高。
究竟有多少人參與其中
兩條獨立的推算途徑得出了大致相近的結果,且兩者均為下限估算。
在第一層從外部收到的15,272筆入款中,13,903筆來自15個被標記為屬於交易所的地址,每個地址背後都聚集著眾多我們無法逐一區分的散戶匯款人。餘下1,369筆來自175個自託管地址,平均每個地址匯款7.8次。若按此比例推算交易所方面,可得出約1,777人;加上175人,合共約為1,950人。
從另一端推算:渠道1向1,428個目的地地址進行了派款,而在自託管出資者中,86.3%曾在某個時間點收到派款。將此比例反向套用,可得出約1,655人。
因此估計人數介乎1,650至1,950之間,實際數字很可能更高。大多數自託管地址僅出資一至兩次,但少數地址出資達數十次,其中一個更高達二百多次,這種模式較不像是個人,更像是招募人為其下線代為充值。以平均值將轉帳總額換算為人數,本是合適的方法,但這些高頻地址會拉高平均值,從而壓低估算人數。若按普通參與者實際出現的頻率估算,人數可能達到約7,000之譜。另外三點也指向同一方向:一人可能持有多個地址;從未提款的人不會出現在派款渠道中;此外還存在一條繞過第一層的資金路徑,直接從HTX熱錢包付款至第三層(110筆轉帳,240,824 USDT)。
人數並不等於受害者人數。收到派款的地址中,至少混合了三類不同的參與者,而鏈上數據無法將其區分:收回金額少於出資的普通投資者、賺取多層級佣金的招募人,以及可能屬於營運方自身的套現帳戶——這一可能性無法排除,正因為這些Binance存款地址無法歸因到任何具體身份。
我們能個別追蹤到的大多數參與者確實已收回資金
本節的結論僅適用於能在鏈上被個別識別的參與者,因此需先界定這一群體。存在一個可測量的子集:即透過自己控制的錢包出資,而非透過交易所出資的人。當有人透過交易所帳戶付款時,鏈上的匯款方是交易所的熱錢包,由數千名客戶共用,因此任何單筆付款都無法對應到特定個人。而當其透過自己的錢包付款時,則可以做到這一點。
在剔除屬於該網絡自身的地址,以及低於100 USDT的微額出資後,餘下175個地址。其中,151個(86.3%)收到過退款;這些地址合共出資6,211,277 USDT,收到7,830,067 USDT,回收率為126.1%,其中110個回收率達100%或以上。作為一個群體而言,他們是獲利的。另有24個地址在合共出資466,630 USDT後,未收到任何款項。
按首次出資月份分組後,未見任何下降趨勢。各月回收率中位數在75.0%至183.2%之間波動,而作為最早期群組的2025年11月出資者,回收率為113.4%。人們熟悉的龐氏騙局故事——早期加入者獲利、後期加入者血本無歸——在這個樣本中並未出現。
這與前文所述的時序相呼應。該計劃並非因資金耗盡而崩潰:其最後一個月的籌資額,高於此前任何一個月。真正令其停止運作的,是5月份外國警方的警告、7月13日的監管名單,繼而是7月20日的停運,刑事調查則在其後才展開。一個在仍具償付能力時被中止的計劃,尚未走到停止向參與者付款的階段。
這也解釋了一個宣稱年回報率達278%的計劃,何以能維持將近一年之久。早期參與者確實獲得了付款,而他們的親身經歷,正是招募下一批人的關鍵。香港警方也從受害者角度描述了同樣的機制:參與者目睹他人成功獲利,自己也收到少量回報,因而相信該計劃屬實,放鬆警惕,進而增加投資金額。
126.1%的回收率並不能代表全體參與者的整體情況
其局限性有兩方面:這個樣本在整個派款渠道中所佔的覆蓋比例,以及樣本本身的組成對象。
**首先,它僅覆蓋派款渠道的12.51%。**此方法需要鏈上有可比對的出資記錄,而只有自託管地址才具備這項條件。取得渠道1中86.63%款項的946個Binance存款地址,完全不在此範圍之內。以轉帳筆數計,第一層91%的入款均透過交易所進行。
**其次,這個群體整體呈正回報,恰恰正是其不具代表性的原因。**在此類計劃中使用自託管錢包的人,往往較為活躍,資金流動較大,且加入時間較早。當中相當一部分很可能是招募人,而非單純的投資者。我們可以直接觀察到這種模式:一個地址出資581 USDT,卻收到100,434 USDT,比例達173倍,此外還有比例達100倍及75倍的其他個案。任何以此樣本為基礎所作的損失估算,都會系統性地低估實際數字。
我們甚至應審慎看待「招募人」這個稱呼。收到遠超其出資額的款項,無論是因為賺取招募佣金,還是因為身為早期投資者提取利潤後離場,在鏈上呈現的模式是完全相同的。單憑這一模式無法區分兩者,因此我們不會就任何特定地址作出這方面的結論。
提供資料開啟本次分析的受害者,恰恰提供了一個鮮明的對比。其全部出資均透過交易所帳戶進行,因此並不在這175個地址之列,而其累計獲得的派款總額,僅約為其出資額的3.8%,與樣本的126.1%相差兩個數量級。單一個案並非統計證據,但其方向與上述偏差一致:我們無法逐一辨識的那些人,處境可能遠比我們能看見的人更差。
參與者實際損失了多少
通常有三個不同的數字,都被稱為「損失」。但其中只有一個適合用作參與者的損失索償依據。
平台自身的帳目是應用程式所顯示的累計「投資金額」。該數字包含再投資的帳面利潤及等級獎金,因此顯著高於任何人實際投入的金額,不應採用此數字。
鏈上累計收款總額,是收款地址從網絡外部收到的資金:68,170,144 USDT。此數字有據可查、站得住腳,但並非參與者的實際損失。在龐氏騙局中,同一筆資金會在出資與派款之間循環使用多於一次,因此累計數字會高於真實的淨損失。而其中是否有部分資金是營運方自行注入、以製造表面交易量假象,這一點無法從鏈上數據判斷。
淨損失是參與者整體損失的總額,也是三者之中唯一適合用作損失索償依據的數字。
由於該網絡已將資金全數轉出、餘額清零,我們可以建立以下恒等式:
總出資額 = 退還參與者的金額 + 營運方取走的金額 + 留存於網絡內的資金(≈ 0)
由此可推知,整體淨損失即等於營運方所取走的金額。渠道2及渠道3符合這一條件:這兩條渠道均為流入中樞及交易所存款地址的大額整數轉帳,同時這些地址也從其他來源匯集大量資金,完全不具備逐一向用戶付款的特徵。
| 渠道 | 轉出網絡外部的金額 |
|---|---|
| 渠道2 | 21,193,224 USDT |
| 渠道3 | 6,245,984 USDT |
| 淨損失下限 | 27,439,208 USDT |
(渠道2的數字為實際轉出的金額;其中樞流量中有1,100,002 USDT曾返回第三層,並未真正流出。)
**我們無法給出上限數字。**上限應為此數字加上渠道1流出網絡的45,389,827 USDT中,有多少流向了營運方自身的套現帳戶,而非真正的投資者,而這取決於那946個Binance存款地址中有多少屬於營運方。一個交易所存款地址對應一個交易所帳戶,但持有者是誰、其是否也曾向該平台出資,這些均不在鏈上數據之中,只有交易所自身的記錄才能解答這一問題。因此,本報告僅提供下限估算,不提供上限,亦不提供點估計值。
即使是這個下限估算,也帶有一項假設,即渠道3的目的地地址確實位於該網絡之外。在與這99個地址有交易往來的1,636個外部地址中,有160個地址呈雙向交易,既有資金匯入,也有資金匯出。其中部分地址,實質上可能屬於同一營運體系,只是恰好落在本次分析所劃定的邊界之外。若日後的研究將這些地址納入分析範圍,渠道3的轉出總額及此淨損失下限均將相應下調。
鏈上分析所能確定的,以及無法確定的
從一名受害者的付款記錄出發,鏈上數據呈現出了整個運作體系的架構:91個輪換使用的收款地址、單一的匯集點、依序使用的四個中轉地址、用途各異的三條出口渠道,以及一筆可證實共2,740萬 USDT遭轉走而非退還給投資者的資金。
而鏈上數據無法給出的,是身分資訊。掌握派款總額86.63%的946個交易所存款地址,正是這條分析路徑的邊界。越過這個界限,問題便不再屬於分析範疇,而成為交易所所持記錄的問題——這正是此類案件接下來必須追查的方向。
資料來源
背景資料部分的每一項內容,均已對照原始頁面核實。標題均以原文語言列出。
| 機構 | 標題 | 日期 |
|---|---|---|
| 香港證券及期貨事務監察委員會 | Fun Coffee GCM 專案 | 2026-07-13 |
| 越南慶和省公安廳 | Cảnh báo: bẫy lợi nhuận "khủng" từ mô hình đầu tư chuỗi cửa hàng "Fun Coffee" | 2026-05-15 |
| 香港電台 | 警方破 FUN COFFEE 投資騙案 225 宗案涉款逾 9 千萬元 | 2026-08-04 |
| 香港電台 | 警方:FUN COFFEE 騙案涉案總損失增至約 1 億 400 萬元 | 2026-08-05 |
| 澳門司法警察局 | 港澳警方「峻立行動」搗破投資咖啡詐騙集團 共拘 8 人 | 2026-08-05 |
| 越通社 | Trung Quốc: Cảnh sát Hong Kong, Macau triệt phá vụ lừa đảo đầu tư Fun Coffee | 2026-08 |
| 東方日報 (on.cc) | Fun Coffee投資騙局涉款近億元 其中 6 名在港被捕人准保釋候查 | 2026-08-05 |
| am730 | 港澳警搗破 Fun Coffee 騙局 涉款近億 8 人落網 | 2026-08-05 |
| 星島日報 | Fun Coffee 投資騙局 警方接獲 286 宗報案 涉款高達 1.18 億元 | 2026-08-19 |
關於資料來源,有兩點需要說明。香港的舉報數字在三個不同時間點各有記錄(8月3日至4日為225宗、約9,400萬港元;8月5日為255宗、約1.04億港元;8月19日為286宗、約1.18億港元);本文採用最新數字。至於停止運作的日期,越通社報導為7月20日,而澳門司法警察局則指受害者於7月22日發現異常;兩者分別指停止運作與被發現的時間點,並不互相矛盾。
範圍:僅限TRON上的USDT。交易數據截至2026年8月24日;餘額查詢於2026年8月25日進行;公開資料來源於2026年8月25日核實。除特別註明為地址數量外,百分比均以金額計算。在標籤數據庫中未有歸屬記錄的地址,均描述為「無實體標籤」,僅表示我們未能識別該地址,並無其他含義。