
Подходит ли блокчейн-аналитика для институциональной работы с криптовалютой? Там, где организация принимает риск контрагентов и инцидентов, инструменты выполняют реальную работу: проверку при допуске, постоянный мониторинг, отслеживание инцидентов и подготовку доказательств для аудита. Кастодиальные команды выполняют тот же цикл со своей ценой ошибки; их вариант также рассмотрен на этой странице. Это вопрос о категории инструментов, а не обзор аутсорсинговых комплаенс-услуг; категория покрывает аналитическую часть институциональных требований, но не сами контроли. Требования начинаются со стандартов FATF.
Что блокчейн-аналитика действительно покрывает в институциональных операциях
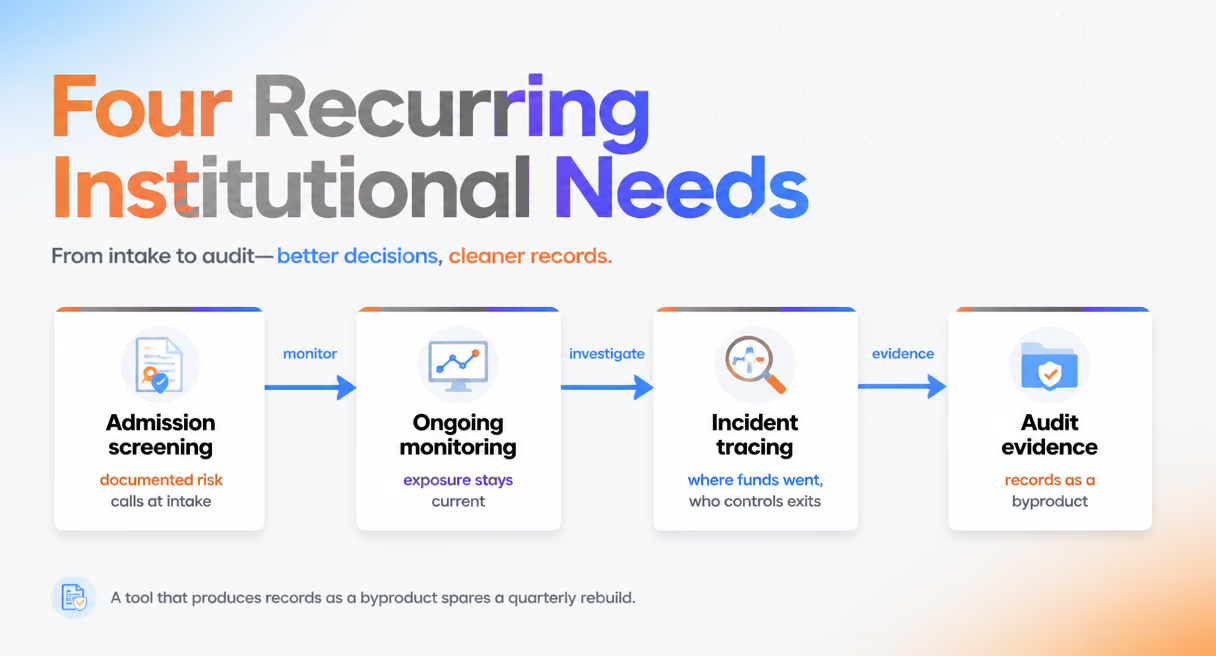
Институциональные операции создают четыре повторяющиеся потребности в анализе, и категория отвечает каждой.
Проверка при допуске выполняется на входе. До принятия новых деловых отношений, депозитных отношений или листинга соответствующие адреса можно оценить по размеченным данным. По техническим спецификациям BlockSec, Phalcon Compliance проверяет адреса по непрерывно обновляемой базе более чем 600 миллионов размеченных адресов. На входе это превращает решение о допуске из суждения менеджера по отношениям в задокументированное решение о риске.
Постоянный мониторинг наблюдает за допущенным. Экспозиция меняется после подключения: другая сторона попадает под санкции, кластеры получают метки, средства проходят через рискованные сервисы. В США текущие обязанности, затрагиваемые такой экспозицией, изложены в законах и нормативных актах FinCEN. Инструменты мониторинга и повторные проверки по расписанию сохраняют картину риска организации актуальной, а не застывшей на момент подключения.
Отслеживание инцидента и установление его участников включаются, когда профилактика не сработала. При неожиданном движении средств вопрос меняется на «куда они ушли и кто контролирует точки выхода». MetaSleuth прослеживает потоки переход за переходом в 12 сетях и через межсетевые мосты. Используя более 600 миллионов меток адресов, он превращает путь к размеченной бирже или миксеру в результат, а не в тупик.
Доказательства для аудита — четвертая и наименее обсуждаемая потребность. Институциональная проверка, внутренняя и внешняя, требует записей: что проверялось, когда и с каким результатом. Инструмент, создающий записи как побочный результат ежедневной работы, избавляет организацию от их ежеквартального восстановления.
Четыре потребности и их границы:
| Институциональная потребность | Что дает категория | Что остается за ее пределами |
|---|---|---|
| Проверка при допуске | Оценка риска адресов по размеченным данным до принятия | Деловое решение о принятии |
| Постоянный мониторинг | Актуальная картина экспозиции при изменении санкционных обозначений и меток | Архитектура контролей организации |
| Отслеживание инцидента | Восстановление пути и установление контролирующих выходы участников между сетями | Сам возврат через биржи и правоохранительные органы |
| Доказательства для аудита | Записи проверок как побочный результат работы | Подтверждения для финансового аудита |
Тот же вопрос для кастодиальной команды
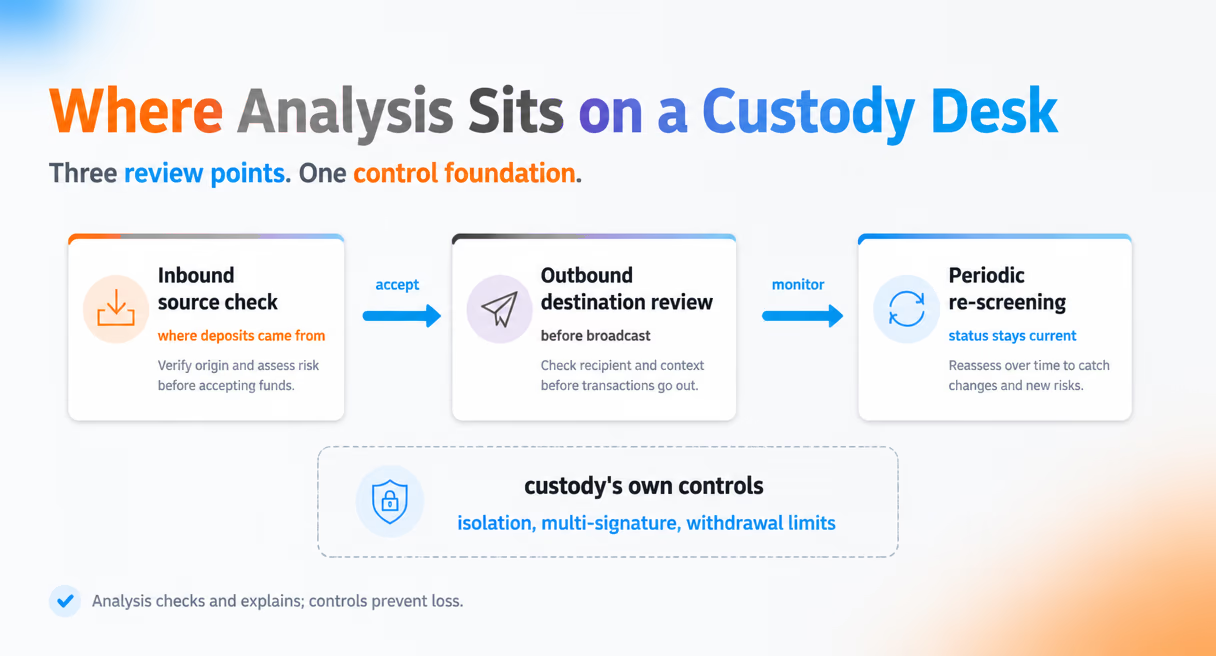
Подходит ли блокчейн-аналитика для хранения цифровых активов? Это не отдельный вопрос. Это институциональный вопрос с учетом рисков хранения, и кастодиальная команда оценивает инструмент по требованиям правил, а не по функциям. Ее работа сосредоточена в трех контрольных точках.
Проверка входящего источника. До углубления депозитных отношений адрес источника проверяют по размеченным данным: подсанкционные субъекты, сервисы смешивания, следы украденных средств. Американские обязанности за этой проверкой опираются на приведенные выше нормы FinCEN. Кастодиан, понимающий входящий риск, может честно оценить стоимость отношений вместо обнаружения проблемы при аудите.
Проверка исходящего назначения — специфичная для хранения и наиболее ответственная точка. Когда деньги собираются покинуть контроль кастодиана, команде нужно знать, какой адрес их получает, а не только то, что транзакция подписана правильно. Рискованный адрес назначения, выявленный до отправки в сеть, — предотвращенный инцидент; тот же сигнал риска после отправки — материалы дела.
Периодическая повторная проверка замыкает цикл. Адрес, прошедший проверку при подключении, спустя месяцы может попасть в санкционный список; аудит проверяет текущую практику, а не прошлое одобрение. Повторные проверки активных адресов по расписанию сохраняют картину актуальной, а не исторической.
Когда профилактические точки не срабатывают и стоимость покидает кастодиальную границу, вопрос меняется с проверки на объяснение. В этой части инцидента возникает вопрос о программном пакете: подходит ли ПО блокчейн-криминалистики для хранения цифровых активов? Ответ сводится к трем задачам. Восстановление оттока раскрывает путь неожиданного движения: какие адреса получили стоимость, как она разделялась и объединялась, к каким выходам приближалась; скорость важна, поскольку биржевые депозиты позволяют запросить возврат лишь в узких окнах. Объяснимые доказательства показывают сигналы за каждым результатом: какая метка сработала, почему два адреса относятся к одному кластеру; это разница между словами регулятору «мы полагаем» и демонстрацией «вот след и вот почему каждый шаг обоснован». Аудиторский след ведет текущую запись: что проверялось, когда, по какой версии данных и с каким результатом, — как побочный продукт ежедневной работы.
Контрольные точки хранения и границы каждой:
| Контрольная точка хранения | На что отвечает аналитический слой | Что остается собственным контролям хранения |
|---|---|---|
| Проверка входящего источника | Откуда пришла стоимость депозита: подсанкционные субъекты, миксеры, следы краж | Решение о цене отношений и их сохранении |
| Проверка исходящего назначения | Какой адрес получает стоимость, до отправки в сеть | Изоляция активов, управление мультиподписью, лимиты вывода |
| Периодическая повторная проверка | Текущий статус другой стороны по обновляемым данным | Ничего; эта точка полностью относится к анализу |
| Отток при инциденте | Восстановленный путь, его объяснения, аудиторская запись | Правовая процедура после получения результата |
Где аналитика уместна, а где нет
Категория подходит аналитической половине институциональных требований, и границу стоит провести точно. Анализ блокчейна не управляет кастодиальными контролями, не выполняет подтверждения финансового аудита и сам по себе не является программой комплаенса; он снабжает ее данными. Холодное хранение, маршруты вывода с мультиподписью и лимиты предотвращают потери; анализ проверяет и объясняет экспозицию. Ни один слой не заменяет другой, а размывание границы ведет к неверному распределению бюджета. Организации, рассматривающие аналитику как один слой, а систему комплаенса и архитектуру контролей как другие, получают ту ценность, которую она действительно дает.
Важна и форма вопроса. Выполнять ли анализ внутри организации или покупать его как часть аутсорсинговых комплаенс-услуг — решение о форме услуги, отличное от вопроса о пригодности инструментов для институциональной работы. Эта страница оценивает инструменты; у аутсорсинга собственные компромиссы ответственности и ожиданий проверяющих.
Стоит отметить одну институциональную практику: команды с большой экспозицией обычно проверяют критические результаты по нескольким независимым источникам, а не принимают картину одного поставщика. Анализ блокчейна поддерживает эту привычку, а сверка обходится дешевле, когда каждый источник объясняет сигналы.
Что институциональным командам проверить перед внедрением
Первое — охват нескольких сетей. Институциональные портфели охватывают сети и маршруты мостов; слой данных, глубокий в одних и слабый в других, дает уверенные ответы в неподходящие моменты. Сопоставьте охват с активами, которые организация действительно хранит и переводит, включая маршруты мостов между ними.
Второе — формат доказательств. Для аудита результаты, которые нельзя экспортировать и проверить, не существуют. Изучите создаваемые инструментом записи — от структурированных выгрузок до архивных схем отслеживания — с временными метками и версией данных каждой проверки. О том, как эти записи выдерживают проверку, читайте в статье «Как построить доказательственный след по криптовалюте, пригодный для суда».
Третье — командная работа. Институциональная деятельность по природе требует нескольких аналитиков, поэтому важны общие представления дел, управление местами и правами и API для интеграции результатов во внутренние системы. Инструмент, хороший для одного специалиста, может подвести организацию на уровне совместной работы. Зафиксируйте и границу ответственности: контроли предотвращают, проверки оценивают, отслеживание объясняет. Команды с письменным разграничением отвечают на вопросы аудита; команды без него восстанавливают решения.
Полную карту места этих инструментов в программе расследований см. в полном руководстве по ончейн-расследованиям и криминалистике.