
Доля ложных срабатываний крипто-AML регулярно настолько высока, что реальные риски тонут в шуме. Её сокращение — крупнейший рычаг масштабирования мониторинга для команды. Проблема структурна: проверка по спискам и правилам пропускает поведенческие аномалии, непрозрачная оценка отмечает риск без причин, и аналитики не могут уверенно автоматически закрывать низкорисковые случаи. Сокращение требует решения обеих сторон: выявлять пропущенное правилами и делать каждое суждение достаточно прослеживаемым для действий. Именно этого ждут от платформ крипто-AML-комплаенса. Эта страница — часть центра знаний об AML-комплаенсе.
Почему доля ложных срабатываний крипто-AML так высока
Они регулярно перегружают команды, что последовательно описывают отраслевые отчёты и форумы практиков. Объём — не только признак плохих инструментов. Статическая проверка по правилам просто не успевает за скоростью изменения ончейн-отмывания. Проблему усиливают две силы: поведенческий риск вне статических списков и оценки без основания для закрытия шума.
Первая — реактивность правил и санкционных списков. Списки отмечают известные плохие адреса, но переходы сетей, миксеры и импровизированное расслоение быстрее обновлений. Чистый сегодня адрес может вечером взаимодействовать с миксером, а список этого никогда не покажет. Риск — поведение, именно его статическое правило не видит. Распространение связей также порождает большинство ложных срабатываний; поэтому передача риска через прямые и косвенные контакты определяет фокус настройки.
Вторая — слой оценки. Когда модель возвращает только уровень без доказательств, у специалиста нет обоснованной причины закрытия. Закрыть необъяснённое уведомление — самостоятельный риск комплаенса, поэтому безопаснее эскалировать и разобрать вручную. Для аналитика это рационально, для программы — неустойчиво. Правило FinCEN о программе AML (31 CFR 1022.210) и правило сообщений о подозрительной активности (31 CFR 1022.320) вместе делают непрерывный мониторинг необходимым, ставя организации денежных услуг перед необходимостью обнаруживать больше при возможности закрывать меньше.
Две причины: пропущенные аномалии и незакрываемые непрозрачные уведомления
Откуда шум? Его создают два отдельных сбоя. Со стороны пропусков правила и списки не обнаруживают смурфинг, быстрое расслоение или внезапное появление активности, и рискованные кошельки проходят без проверки. Со стороны шума непрозрачная оценка не раскрывает причин. Аналитик вынужден вручную разбирать всё, поскольку закрытие без обоснования создаёт риск аудита. Сбои направлены противоположно, но оба раздувают очередь.
Пропуски — пробел обнаружения. Чистое сравнение списков находит уже включённые адреса. Оно не выявляет кошелёк, дробящий пополнения на малые переводы для обхода порогов или пересылающий полученное за минуты. Это поведенческие сигналы, не сигналы личности. Программа только на правилах недовыявляет именно паттерны, покрытия которых теперь ожидают проверяющие.
Шум — пробел закрытия. Непрозрачный «высокий риск» говорит, что что-то не так, но не что. Для закрытия нужна выдерживающая аудит причина: индикатор, вызвавшее его взаимодействие и объём связи. Без этого уведомление остаётся открытым, эскалируется и тратит время даже на активность, не вызывающую подозрений. Усталость, выгорание и неочищаемая очередь — последующие симптомы.
| Параметр | Только правила / списки | Непрозрачная оценка ИИ | Объяснимая оценка |
|---|---|---|---|
| Поведенческие аномалии | Не обнаруживает | Обнаруживает | Обнаруживает |
| Прослеживаемое основание | Нет | Непрозрачно | Каждое совпадение связано с индикатором риска |
| Количественные связи | Нет | Только уровень | Exposure Value и Percentage |
| Проверяемое автозакрытие | Нет | Нет, аналитик не может обосновать | Да, объяснение позволяет автоматическое решение |
Объяснимая оценка: прослеживаемые суждения и количественные связи
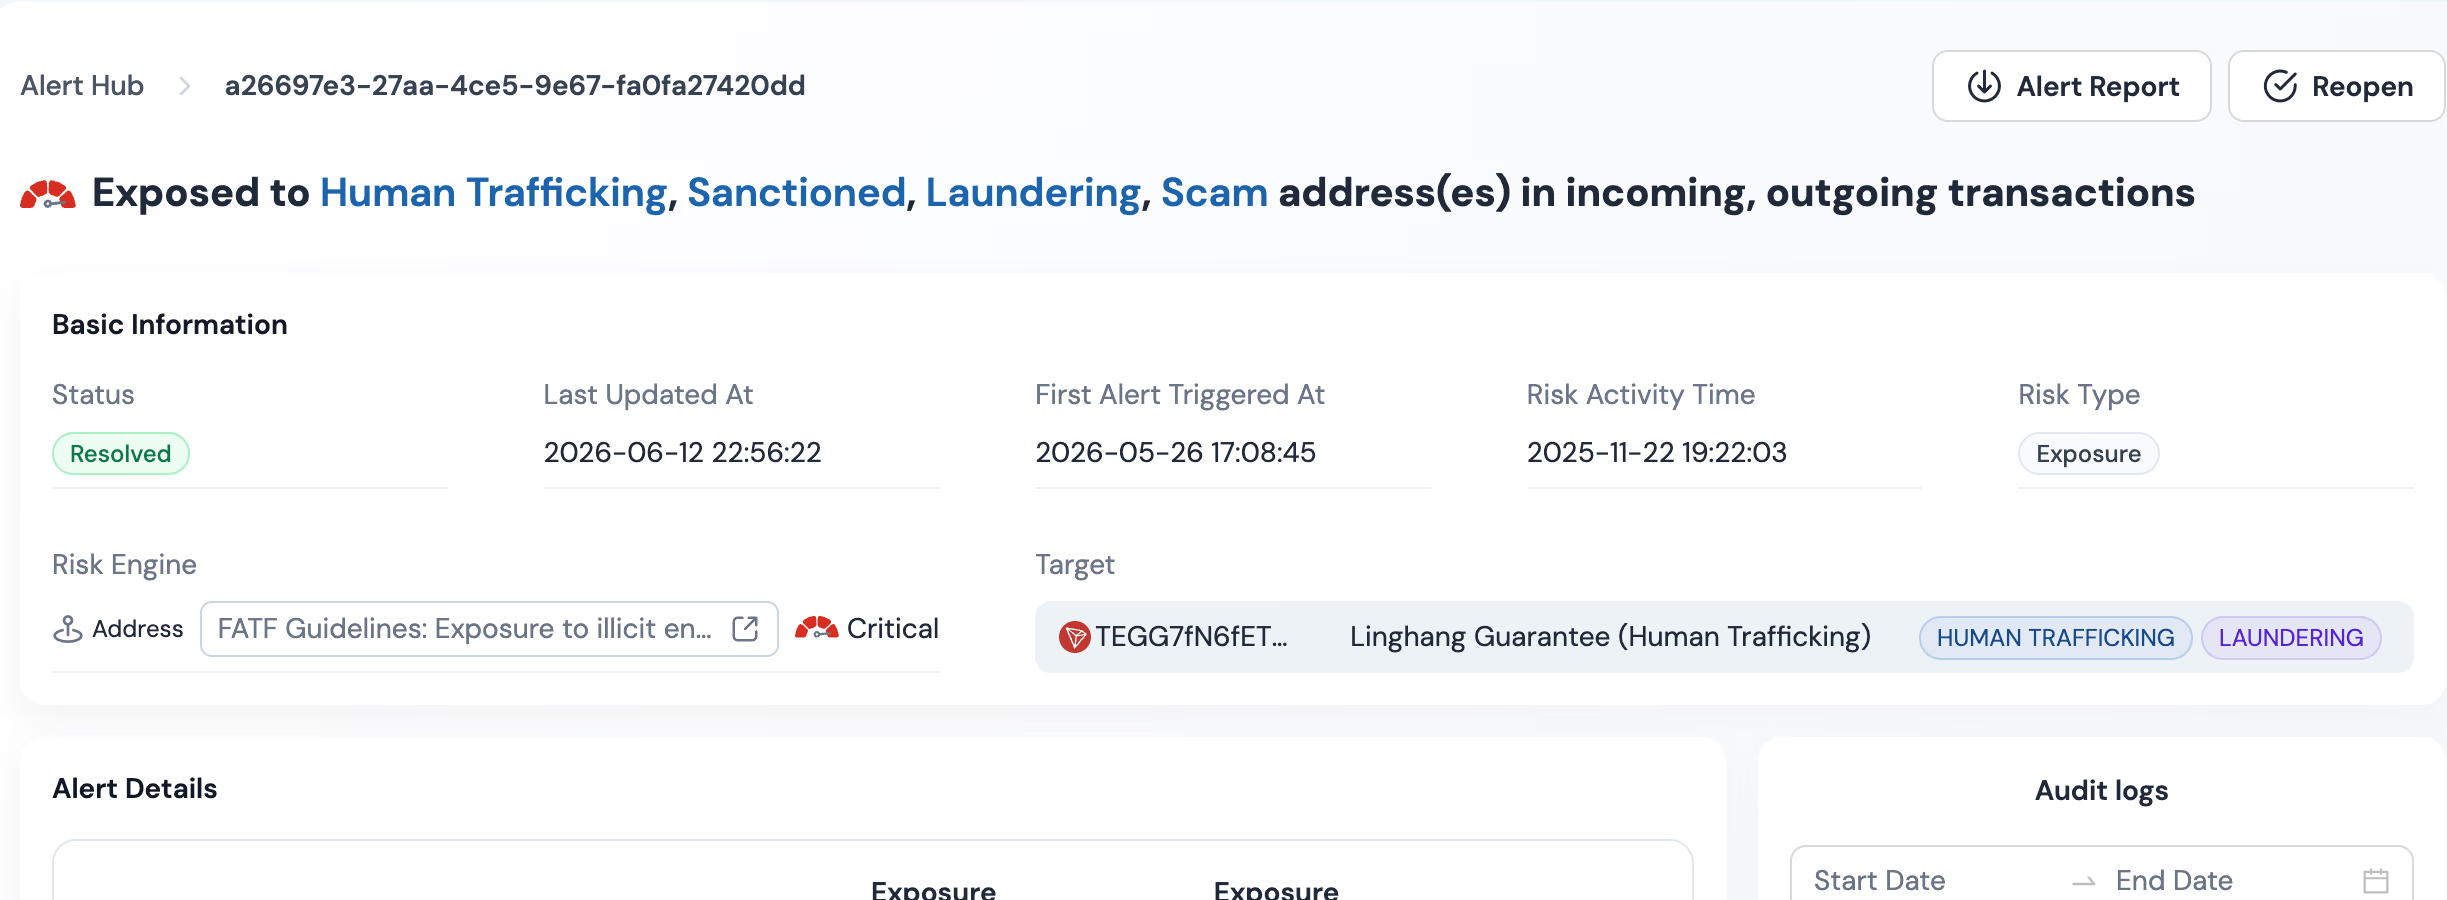
Сокращению ложных срабатываний нужна оценка, которую аналитик защитит без нового расследования каждого случая. Phalcon Compliance делает суждения прослеживаемыми через 17 категорий индикаторов, количественно оценивает загрязнённую часть потока с помощью Risk Exposure Engine и выявляет пропущенное правилами поведение с помощью Behavioral Risk Engine. Доказательства сопровождают каждое уведомление: низкий риск разбирают или закрывают автоматически на документированном основании, высокий — эскалируют.
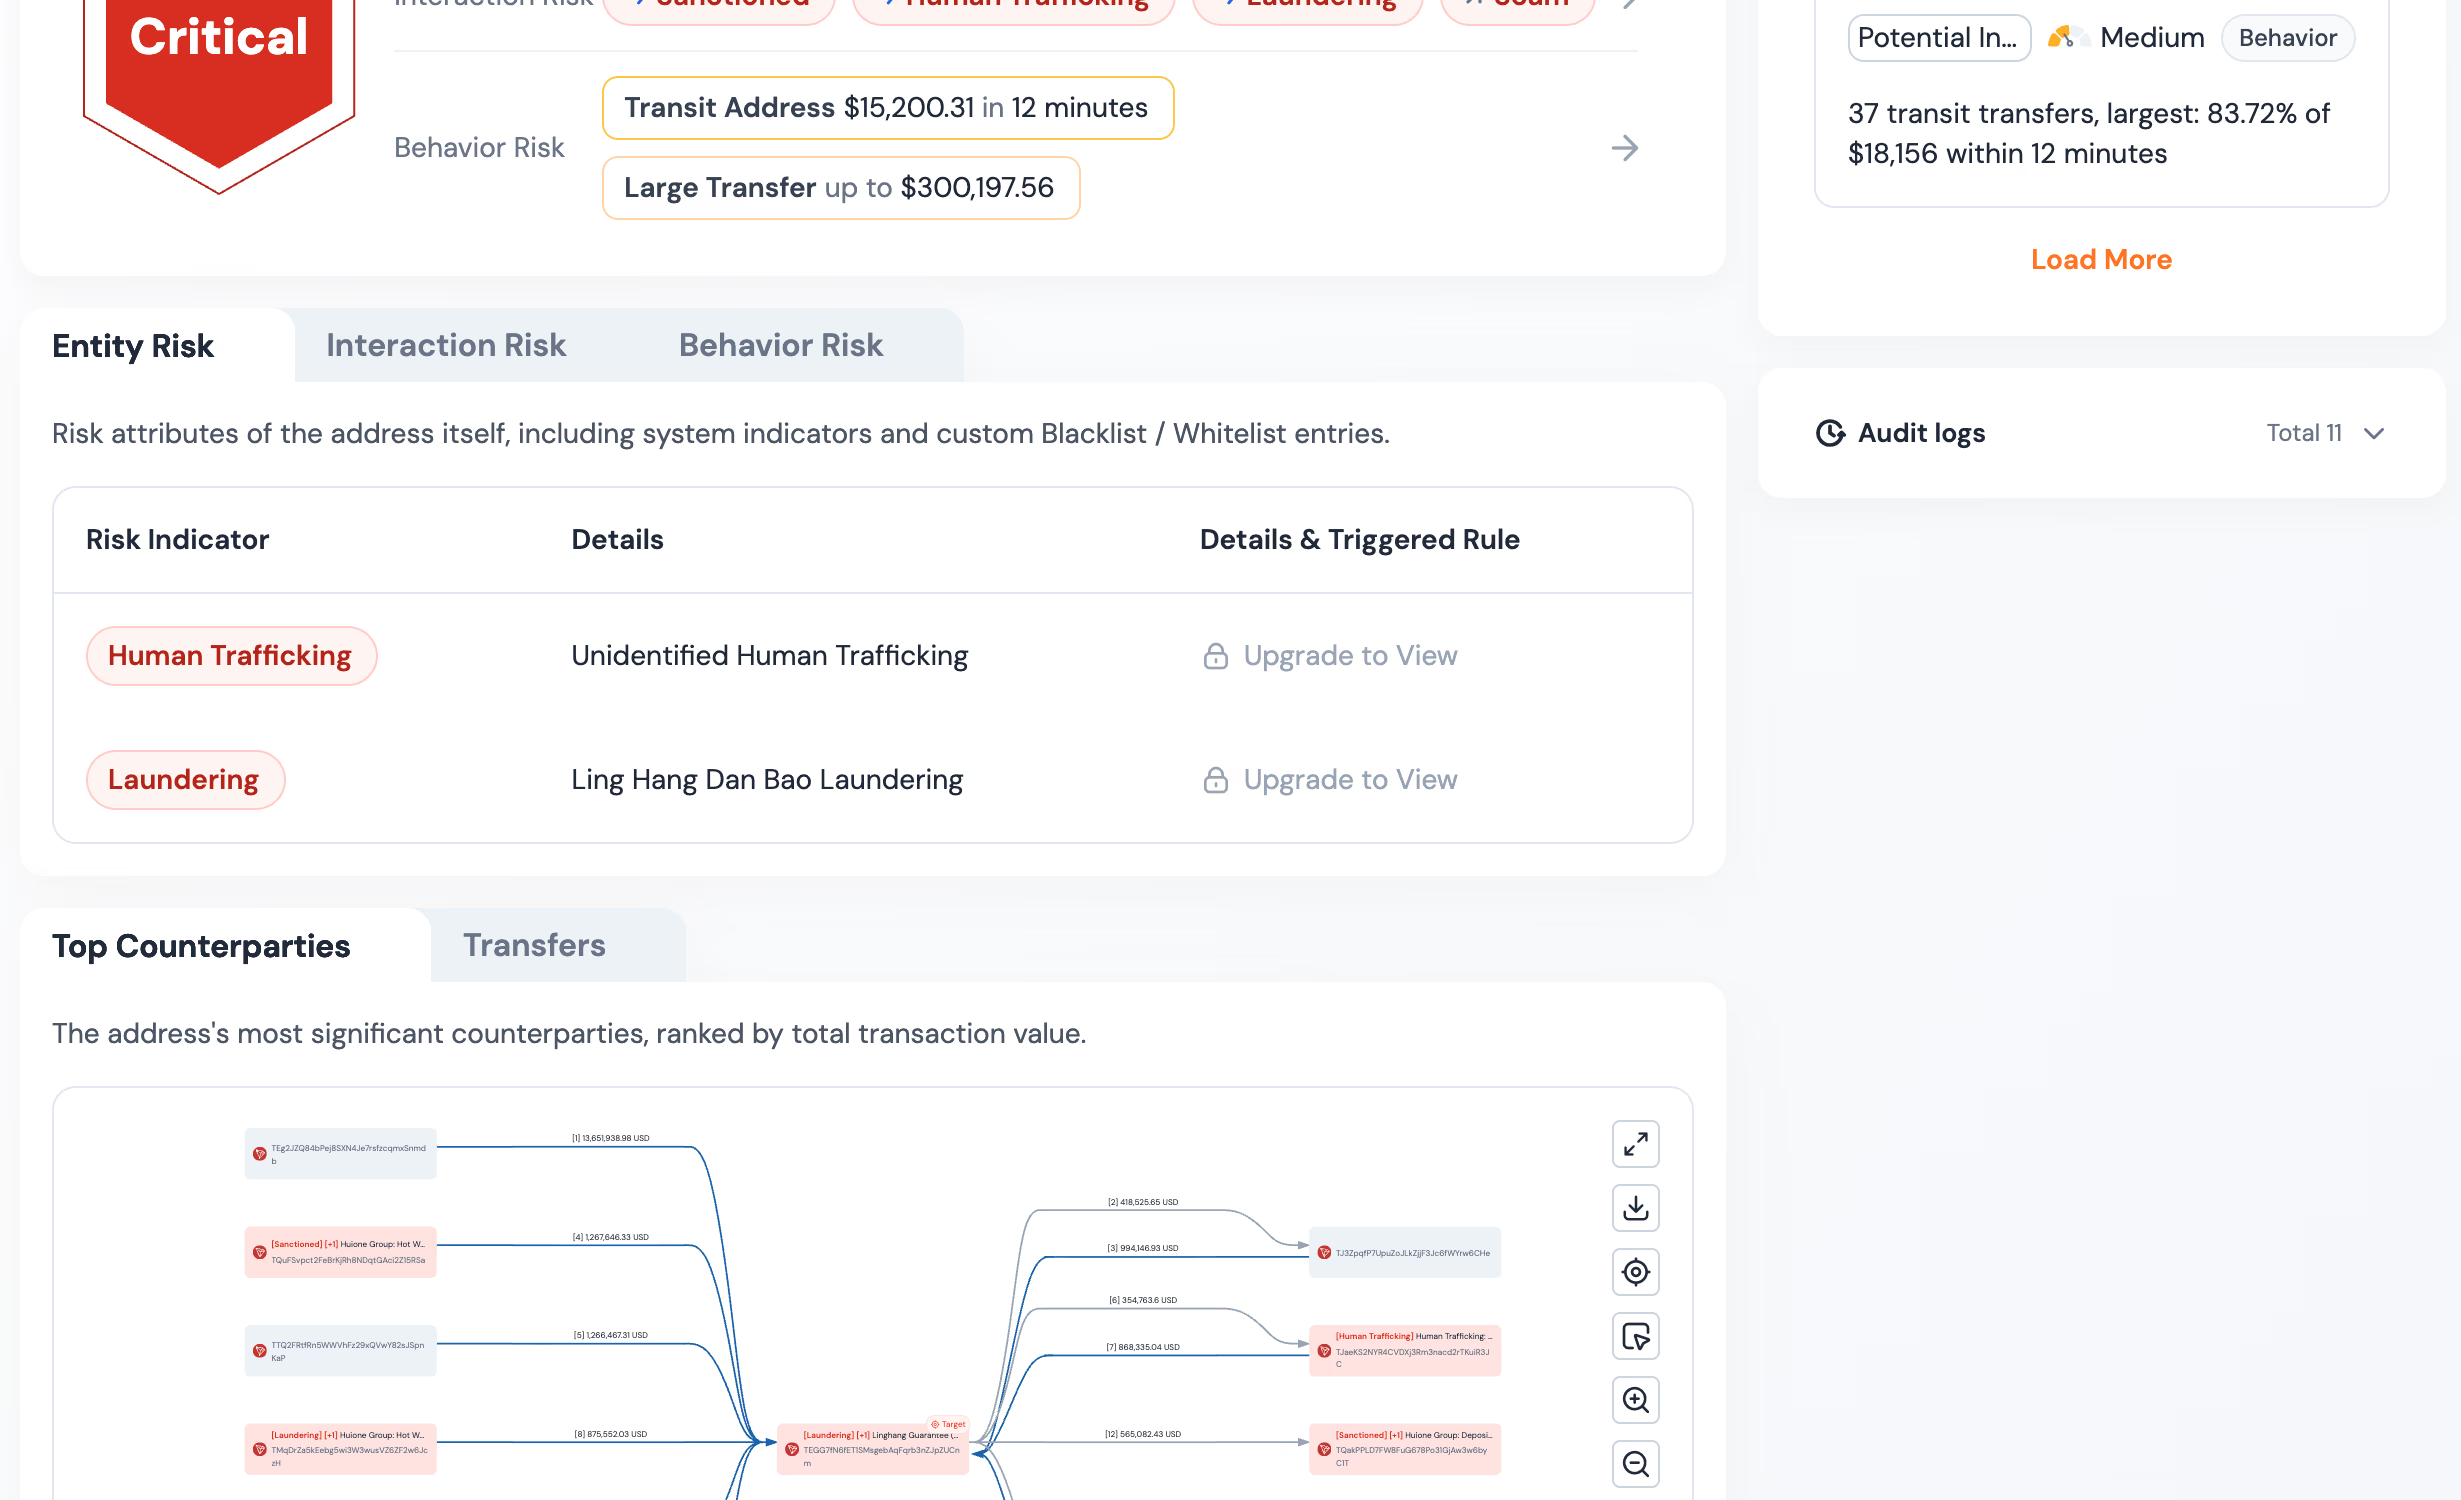
17 категорий — таксономия каждого суждения: Sanctioned, Terrorist Financing, Human Trafficking, Drug Trafficking, Attack, Scam, Ransomware и Child Abuse Material. Остальные — Laundering, Mixing, Dark Market, Darkweb Business, Blocked, Gambling, No KYC Exchange, FATF High Risk Jurisdiction и FATF Grey List Jurisdiction. Каждый индикатор независимо прослеживается: при срабатывании специалист видит его и стоящие за ним взаимодействия адресов. Это отличает объяснимую оценку от непрозрачного уровня: причина приложена, а не скрыта.
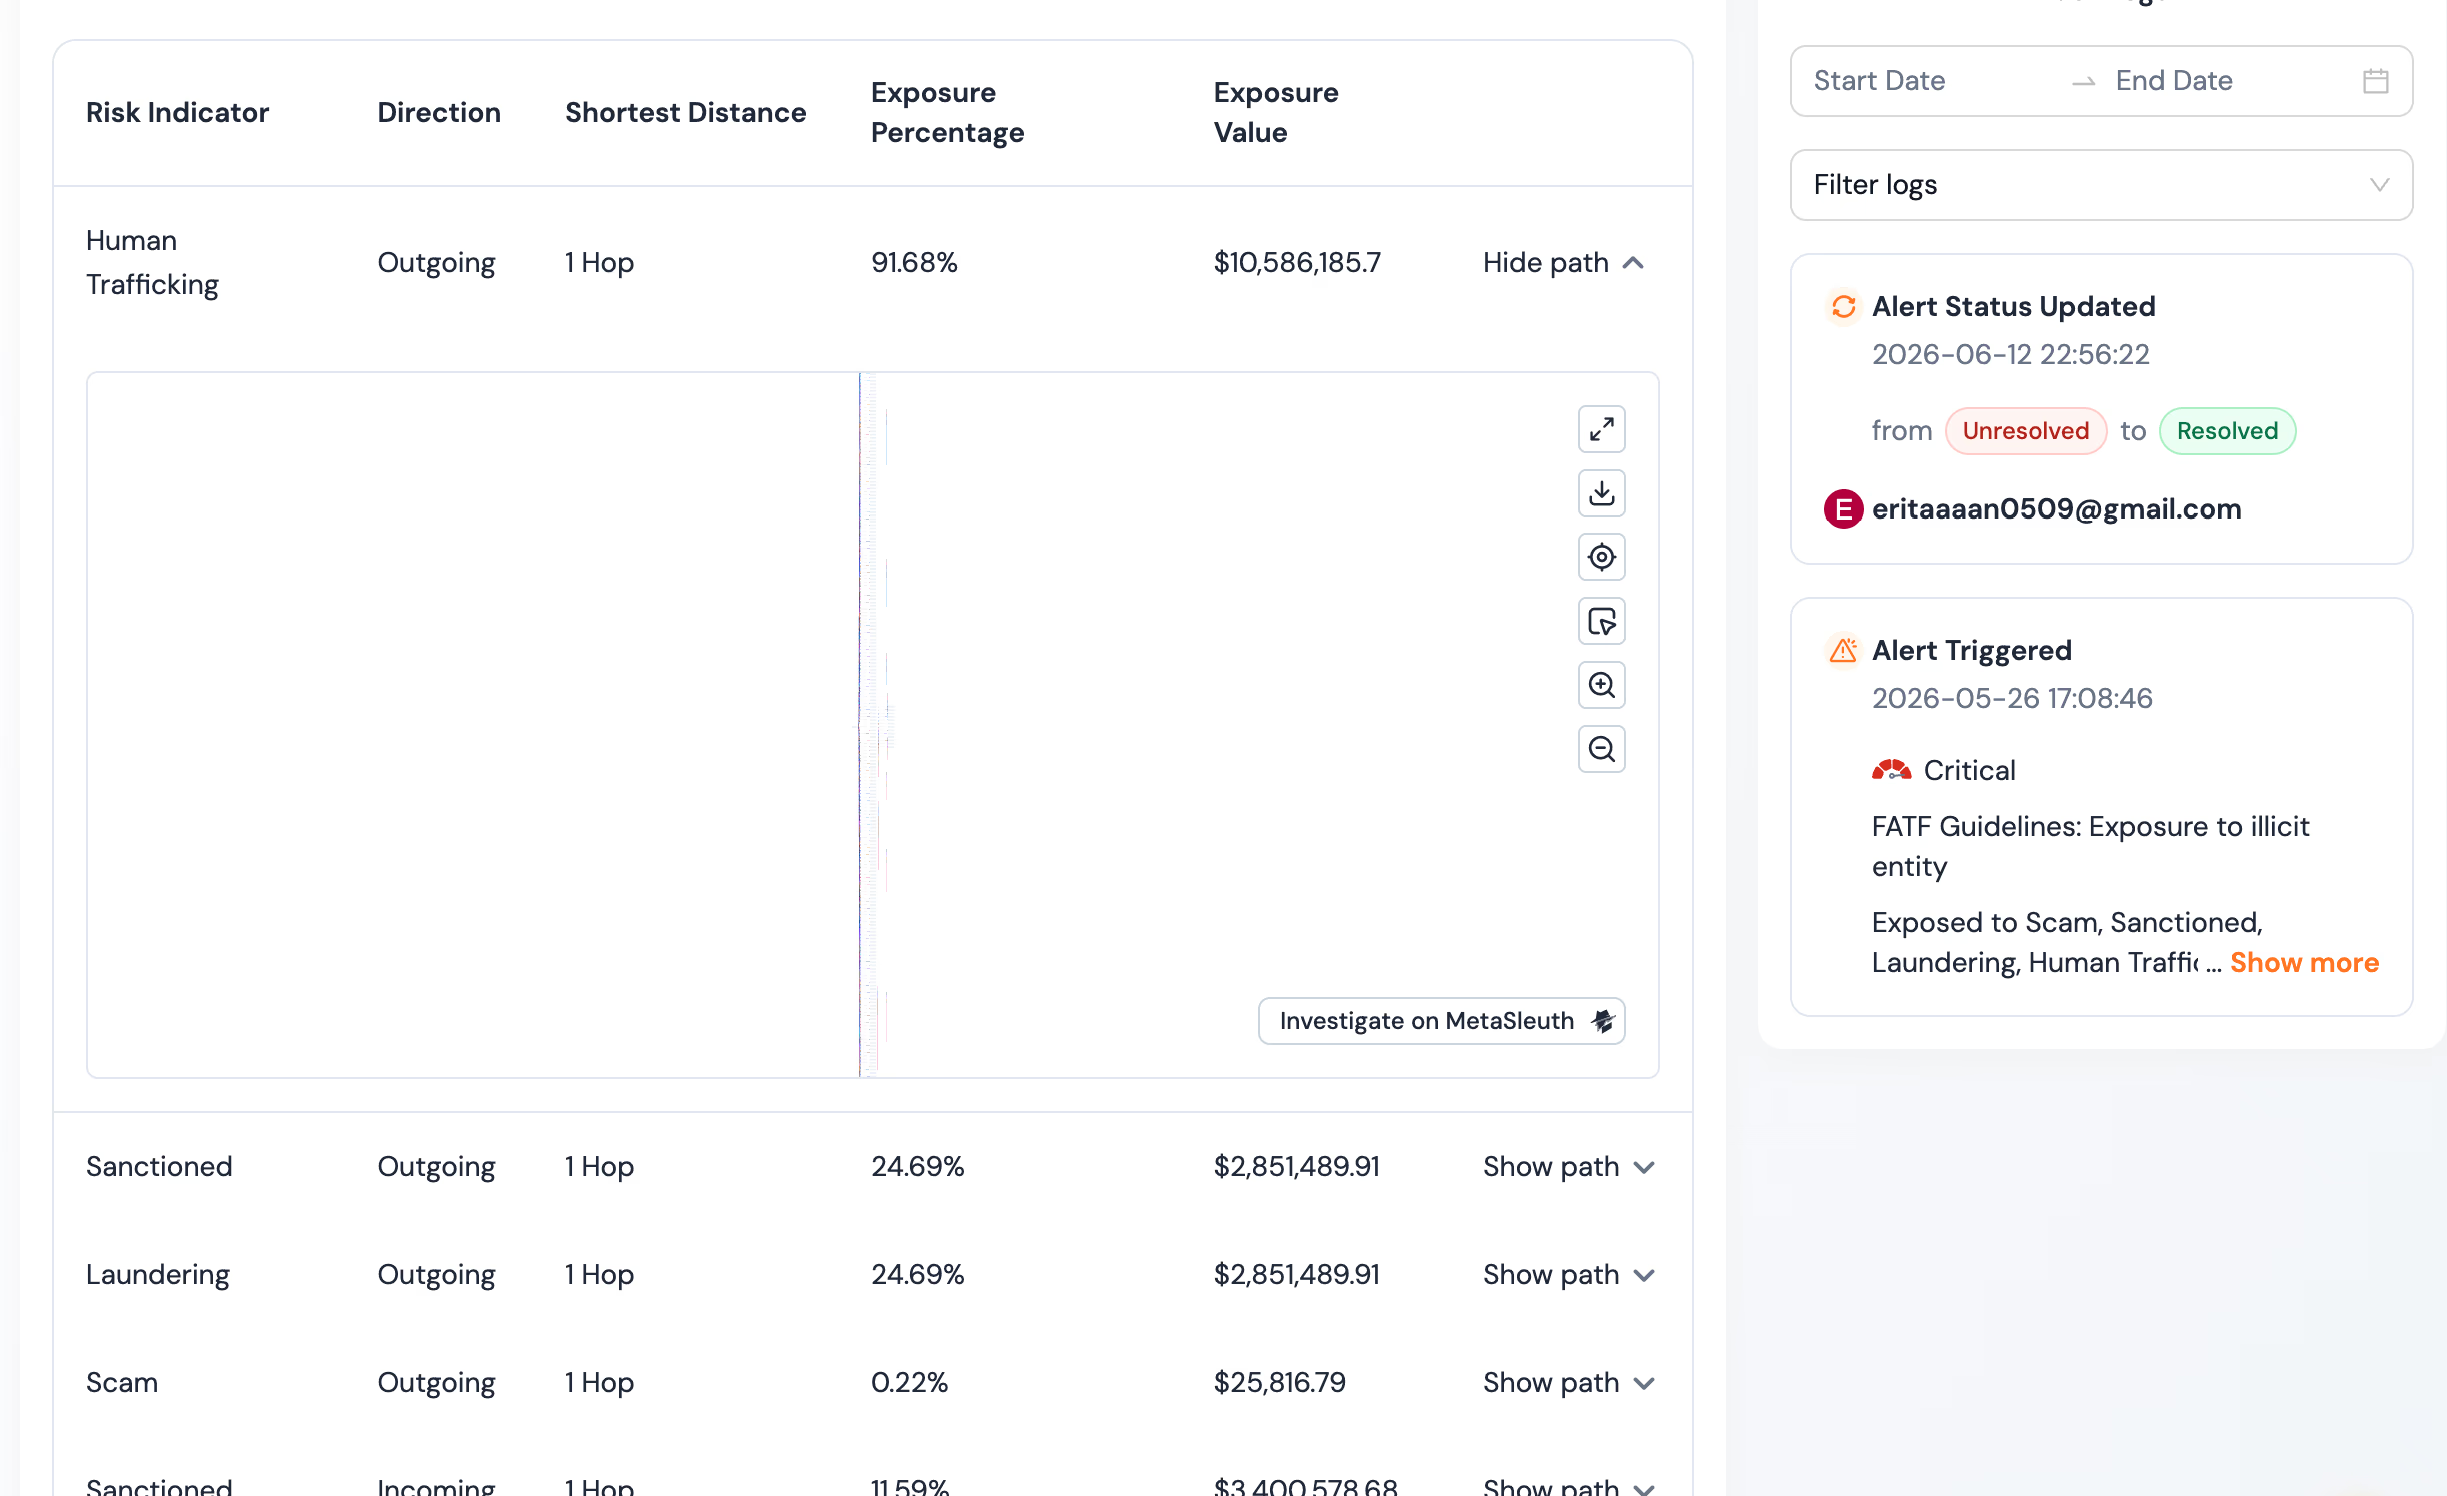
Risk Exposure Engine превращает качественный риск в проверяемое число. Exposure Value — общая стоимость в USD активов, происходящих из источника риска или взаимодействовавших с ним; Exposure Percentage — загрязнённая доля общего притока или оттока. Кошелёк с миксерной связью больше не просто «высокорисковый»: он имеет документированное число для аналитика, регулятора и правила решений. Так связь становится количественным входом разбора, а не меткой.
Behavioral Risk Engine обнаруживает невидимое статическим спискам. Три адресных шаблона отмечают крупные значения выше порога, малые суммы, соответствующие смурфингу, и быстрый транзит. Два транзакционных — превышение суммы или быстрый уход после поступления. Вместе пять покрывают расслоение и дробление, пропускаемые правилами. Они прикладывают совпавший паттерн, документируя закрытие.
Каждое уведомление приходит с доказательствами. Индикатор говорит, что найдено, Risk Exposure — сколько затронуто, Behavioral — какой паттерн. Аналитик подтверждает основание, принимает решение и идёт дальше. Разбор быстрее, журнал цел, низкий риск не отнимает время настоящих расследований. Такова операционная основа Phalcon Compliance: каждое уведомление несёт индикаторное, количественное и поведенческое основание для разбора или автозакрытия.
Юридическая граница автозакрытия: объяснимость как предпосылка
Может ли команда законно закрывать уведомления автоматически? Да, но только при прослеживаемом объяснении каждого закрытого случая. Риск-ориентированный подход не требует ручного разбора всех уведомлений; он требует объяснимости каждого решения, включая закрытие, при проверке. Объяснимая оценка делает это возможным. Низкий риск с доказательствами получает автоматическое решение, высокий — эскалацию с целым журналом. Нагрузка падает без потери обоснованности.
Законность автозакрытия — живая дискуссия практиков. Регуляторная база не требует ручного просмотра всего, а требует обоснованности каждого решения. Автозакрытие без причин не оставляет журнала для проверяющего. Запись индикатора, связей и совпавшего паттерна каждого закрытия — оставляет.
Риск-ориентированный подход FATF к VASP явно выражает принцип. Регуляторы не ожидают совершенства, но ожидают объяснимого, соразмерного выявленному риску и документированного решения. Автоматизация совместима, когда оценка раскрывает рассуждение. Закрытие низкого риска по прослеживаемому индикатору и низкой доле связей — документированное решение. По непрозрачному уровню — нет.
Так объём ложных срабатываний снижается без нарушения комплаенс-границы. Объяснимость позволяет проверяемое автозакрытие, оно убирает низкий риск из ручной очереди, очередь сокращается до действительно требующего человека, причём с готовыми доказательствами. Снижение нагрузки — следствие объяснения, не обходной путь.
Отказ от ответственности: Раздел рассматривает дискуссию об автозакрытии в общих чертах и не является юридической консультацией. Правила автоматических решений и допустимость зависят от юрисдикции, обязательства и конкретных обстоятельств программы. До введения или отмены политики консультируйтесь с квалифицированными специалистами по комплаенсу и юристами.
Сократите шум с объяснимой оценкой
Путь к меньшему числу ложных срабатываний проходит через объяснимость. Правила и списки пропускают поведенческий риск. Непрозрачные оценки создают случаи, которые нельзя безопасно закрыть. Объяснимая оценка закрывает оба пробела: каждое уведомление содержит сработавший индикатор, количественные связи и паттерн поведения. Низкий риск разбирают или автоматически закрывают с документированным основанием, высокий эскалируют с целым журналом.
Посмотрите, как объяснимая оценка Phalcon Compliance сокращает шум, и оцените её на собственном потоке транзакций.