
Die Kurzantwort: Ein Stablecoin ist eine Kryptowährung, die an einen stabilen Vermögenswert gekoppelt ist
Ein Stablecoin ist eine Kryptowährung, die so konzipiert ist, dass ihr Wert möglichst nahe an einem stabilen Referenzwert bleibt – meist dem US-Dollar. Anders als bei Bitcoin oder Ethereum soll der Kurs nicht frei schwanken: Ein Coin soll möglichst genau einer Einheit seines Referenzwerts entsprechen. Das macht Stablecoins als Wertaufbewahrungsmittel und Zahlungsmittel im Krypto-Bereich nutzbar, ohne die Kursschwankungen, die andere Token für alltägliche Zahlungen ungeeignet machen.
Entscheidend ist hier das Wort „stabil“. Eine Wertbindung ist eine Zusage: Der Emittent oder das Protokoll verspricht, dass ein Coin stets ungefähr einen Dollar, ein Gramm Gold oder eine Einheit des jeweiligen Referenzwerts wert sein wird. Hält diese Zusage, verhält sich ein Stablecoin wie digitales Bargeld. Scheitert sie, verhält er sich wie ein Vermögenswert im Kursverfall. Deshalb sind die Definition und der Besicherungsmechanismus für Compliance-Verantwortliche so wichtig.
Eine weit verbreitete Definition bringt die Idee präzise auf den Punkt: Ein Stablecoin ist eine Kryptowährung, die darauf abzielt, gegenüber einem bestimmten Vermögenswert oder einem Pool beziehungsweise Korb von Vermögenswerten einen stabilen Wert zu halten. Diese Definition stammt vom Financial Stability Board und der Bank für Internationalen Zahlungsausgleich. Sie grenzt einen Stablecoin besonders klar von einem volatilen Token ab. Beachten Sie die Formulierung „darauf abzielt“: Stabilität ist ein Entwicklungsziel, keine Garantie.
Stablecoins gibt es, weil Volatilität die Einsatzmöglichkeiten von Kryptowährungen einschränkt. Ein Händler möchte keinen Token annehmen, der über Nacht ein Fünftel seines Werts verlieren könnte. Ein Compliance-Team möchte keine ständig schwankenden Werte prüfen müssen. Stablecoins geben beiden eine berechenbare Recheneinheit. Deshalb sind sie zur Abwicklungsebene für Handel, Zahlungen und grenzüberschreitende Transfers geworden.
Im Folgenden erläutert dieser Artikel die beiden Hauptgruppen von Stablecoins, die inzwischen geltenden regulatorischen Rahmenwerke und den Punkt, an dem ein Compliance-Team spezialisierte Werkzeuge benötigt.
Wie Stablecoins eingeteilt werden
Stablecoins lassen sich in zwei große Gruppen einteilen. Die erste ist besichert: Hinter jedem Coin stehen Reserven, die ihm seinen Wert verleihen. Die zweite arbeitet algorithmisch: Der Coin versucht, seine Wertbindung durch eine Anpassung des Angebots zu halten, ohne vollständig durch Reserven gedeckt zu sein. Die meisten Coins, mit denen ein Compliance-Team in der Praxis zu tun hat, sind besichert.
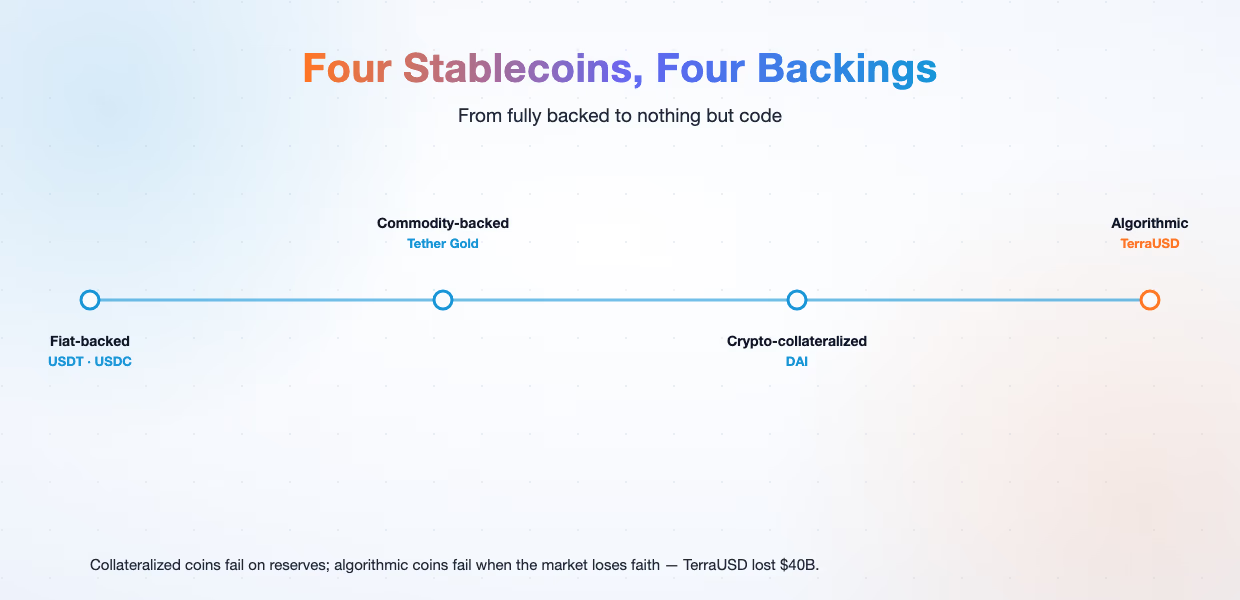
Besicherte Stablecoins gibt es in drei Ausprägungen: Fiat-gedeckte Coins wie USDT und USDC, rohstoffgedeckte Coins wie Tether Gold sowie Krypto-besicherte Coins wie DAI, die durch Vermögenswerte wie ETH überbesichert sind. Fiat-gedeckte Coins sind am weitesten verbreitet, weil ihr Prinzip am einfachsten zu verstehen ist: ein Token, ein Dollar als Reserve, bei einem Verwahrer hinterlegt und durch regelmäßige Berichte bestätigt.
Rohstoffgedeckte Coins übertragen dasselbe Prinzip auf physische Vermögenswerte. Ein goldgedeckter Token verspricht pro Coin eine festgelegte Gewichtsmenge Gold, die in einem Tresor lagert. Krypto-besicherte Coins gehen einen Schritt weiter und nutzen andere Krypto-Vermögenswerte als Sicherheit. Deshalb benötigen sie eine Überbesicherung. Da auch der Wert der Sicherheiten schwanken kann, stehen bei einem Coin wie DAI hinter jedem ausgegebenen Stablecoin-Dollar Krypto-Vermögenswerte im Wert von mehr als einem Dollar.
Algorithmische Stablecoins verfolgen den entgegengesetzten Ansatz. Sie halten geringe oder gar keine Sicherheiten und verlassen sich stattdessen auf Code, der Token erzeugt und vernichtet, um die Wertbindung zu verteidigen. TerraUSD ist das warnende Beispiel: Sein Zusammenbruch gemeinsam mit LUNA vernichtete mehr als 40 Milliarden US-Dollar an Wert – der größte einzelne Verlust in der Geschichte von Web3. Als der Markt nicht mehr an die Wertbindung glaubte, konnte der Algorithmus sie nicht wiederherstellen.
Die beiden Gruppen scheitern auf unterschiedliche Weise. Besicherte Coins geraten in Schwierigkeiten, wenn sich ihre Reserven als weniger solide erweisen als zugesagt. Algorithmische Coins scheitern, wenn der Markt das Vertrauen in die Wertbindung selbst verliert – genau das geschah bei TerraUSD. Für Compliance-Verantwortliche lautet die Lehre: „Stabil“ ist eine Behauptung, die überprüft werden muss, keine Selbstverständlichkeit.
Die Stablecoin-Kategorien im Vergleich:
| Kategorie | Grundlage der Wertbindung | Beispiele | Compliance-Perspektive |
|---|---|---|---|
| Fiat-gedeckt | Bei einem Verwahrer gehaltene Reserven aus Barmitteln und Zahlungsmitteläquivalenten, bestätigt durch regelmäßige Berichte | USDT, USDC | Am einfachsten zu prüfen: ein Token, eine Reserveeinheit |
| Rohstoffgedeckt | Eine festgelegte Gewichtsmenge eines physischen Vermögenswerts in einem Tresor | Tether Gold | Die Reserve liegt offchain; entscheidend ist daher die Qualität der Reserveberichte |
| Krypto-besichert | Andere Krypto-Vermögenswerte mit Überbesicherung zum Ausgleich von Kursschwankungen | DAI | Auch die Sicherheiten können im Wert schwanken; deshalb ist eine Überbesicherung erforderlich |
| Algorithmisch | Geringe oder keine Sicherheiten; Code erzeugt und vernichtet Token, um die Wertbindung zu halten | In der heutigen Praxis die Ausnahme | Die Wertbindung beruht auf einem Funktionsversprechen, nicht auf einer Reserve |
Wie Stablecoins reguliert werden
Stablecoin-Emittenten unterliegen inzwischen einem Geflecht verschiedener Rahmenwerke: den weltweiten FATF-Standards, MiCA in der Europäischen Union, dem Bank Secrecy Act in den Vereinigten Staaten und dem Payment Services Act in Singapur. Die USA haben zudem ihr erstes bundesweites Stablecoin-Gesetz verabschiedet: den am 18. Juli 2025 unterzeichneten GENIUS Act. Er schafft ein Zulassungsregime für Emittenten von Zahlungs-Stablecoins. Die materiellen Anforderungen werden über einen achtzehnmonatigen Umsetzungszeitraum bis Anfang 2027 schrittweise wirksam. Das Gesetz ist also verabschiedet, aber noch nicht vollständig in Kraft. Jedes dieser Rahmenwerke stellt ähnliche Fragen: Wer gibt den Coin aus, wodurch ist er gedeckt, wie wird er zurückgenommen und wie steuert der Emittent Geldwäsche- und Sanktionsrisiken?
Die Entwicklung geht überall in dieselbe Richtung. Aufsichtsbehörden verlangen, dass Stablecoin-Emittenten zugelassen oder registriert sind, ihre tatsächliche Deckung offenlegen und Rücknahmeanträge erfüllen. Außerdem erwarten sie Kontrollen zur Geldwäschebekämpfung, die denen einer Bank oder eines Geldtransferdienstleisters entsprechen. Ein Stablecoin-Emittent, der nicht nachweisen kann, wer seine Kunden sind und woher seine Mittel stammen, gilt inzwischen eher als regulatorisches Risiko denn als Innovation.
Der von diesen Regeln erfasste Markt ist schnell gewachsen. Seine Größe wird je nach Quelle und Erhebungszeitpunkt unterschiedlich angegeben. Eine Marktstudie bezifferte das Gesamtvolumen im Juli 2024 auf etwa 165 Milliarden US-Dollar, rund 6,8 Prozent des gesamten Kryptomarkts. Eine Produktseite nennt für 2025 einen Wert von 250 Milliarden US-Dollar sowie ein geschätztes jährliches Transaktionsvolumen von 36,3 Billionen US-Dollar. Ein Whitepaper nennt unter Verweis auf DefiLlama einen Wert von 320 Milliarden US-Dollar für Mai 2026. Die drei Angaben unterscheiden sich, weil sie zu unterschiedlichen Zeitpunkten und mit unterschiedlichen Methoden erhoben wurden. In der Tendenz stimmen sie überein: Der Stablecoin-Markt umfasst inzwischen Hunderte Milliarden Dollar. Diese Größenordnung erklärt, warum Aufsichtsbehörden von der Beobachtung zur Regelsetzung übergegangen sind.
Hinzu kommt eine starke Konzentration. USDT und USDC machen zusammen mehr als 90 Prozent des Markts aus, die fünf größten Stablecoins 96 Prozent. Für Aufsichtsbehörden ist das relevant, weil wenige Emittenten grenzüberschreitend systemisches Gewicht erhalten können. Der Ausfall eines einzigen von ihnen würde sich auf jede Börse und jeden Zahlungsdienst auswirken, die auf diese Stablecoins angewiesen sind.
Die Rolle von Phalcon Compliance im Stablecoin-Umfeld
Stablecoins benötigen dieselben Kontrollen wie andere Bereiche des Kryptomarkts: Screening, Monitoring und Berichterstattung. Phalcon Compliance ist eine Echtzeitplattform für AML/CFT-Compliance und Risikomanagement. Sie unterstützt Krypto-Unternehmen – darunter Stablecoin-Emittenten, Zahlungsunternehmen und Börsen – beim Aufbau von Compliance-Programmen, die an den FATF-Standards ausgerichtet sind. Darin liegt ihre Rolle im Stablecoin-Umfeld.
Für einen Stablecoin-Emittenten oder ein Zahlungsunternehmen, das Stablecoins bewegt, macht die Plattform Risiken auf zwei praktisch wichtigen Wegen sichtbar. Phalcon Compliance gleicht Adressen mit einer Datenbank von mehr als 600 Millionen gelabelten Adressen ab. Dabei bewertet die Plattform Risiken anhand von 17 Kategorien von Risikoindikatoren statt anhand eines einzelnen Labels. Zusammen ermöglicht dies einem Stablecoin-Anbieter zu erkennen, ob eingehende Mittel Bezüge zu Sanktionen, Betrug oder Mixing aufweisen, und die Entscheidung gegenüber einer Aufsichtsbehörde oder einem Prüfer zu dokumentieren.
Diese Transparenz macht aus den Zusagen eines Stablecoin-Programms überprüfbare Fakten. Ein Emittent kann zeigen, dass eine Einzahlung nicht von einer sanktionierten Adresse stammt. Er kann zeigen, dass eine Rücknahme nicht an einen Mixer geflossen ist. Und er kann nachweisen, dass der gesamte Ablauf so protokolliert wurde, dass ein Prüfer ihn nachvollziehen kann. Compliance ist hier keine bloße Zusatzbelastung für das Produkt. Sie liefert den Nachweis, dass dem Produkt auch in großem Maßstab vertraut werden kann.
Ihre nächsten Schritte
Stablecoins sind längst kein Randthema mehr. Sie bilden einen etablierten Zahlungsweg mit wachsenden regulatorischen Anforderungen. Compliance-Teams brauchen deshalb eine Möglichkeit, die Risiken hinter dem Token zu erkennen. Erfassen Sie zunächst die Stablecoin-Flüsse, mit denen Ihr Unternehmen in Berührung kommt, und prüfen Sie diese mit einer dafür ausgelegten Risiko-Engine.
Lernen Sie Stablecoins mit Phalcon Compliance besser einzuschätzen oder laden Sie das Whitepaper zum Stablecoin-Sperrrisiko herunter, um Sperrrisiken für Emittenten und Treasury-Kontrollen eingehender zu betrachten.
Für die Token selbst erläutert die Stablecoin-Liste mit Typen und Beispielen die einzelnen Modelle und ihre Mechanismen zur Wertbindung. Aktuelle Entwicklungen in den einzelnen Märkten verfolgt die Übersicht zu Neuigkeiten der Stablecoin-Regulierung.
Einen umfassenden Überblick über Stablecoin-Vorschriften, Sperrrisiken und AML im Zahlungsverkehr bietet der Leitfaden zur Stablecoin-Compliance.