
簡短的回答:穩定幣是一種錨定穩定資產的數字貨幣
穩定幣是一種被設計成讓自身價值貼近某個穩定標的的數字貨幣,最常見的是美元。它不像比特幣或以太坊那樣浮動,而是試圖讓一枚幣始終值一單位它所參照的資產。這讓它既能當作價值儲存手段,也能成為數字貨幣世界內部的支付方式,而沒有那些讓其它代幣難以充當日常貨幣的價格波動。
「穩定」這個詞在這裡承擔著重量。錨定是一項承諾:發行方,或者協議,保證一枚幣將始終大致值一美元、一克黃金,或者它所跟蹤的任何一單位資產。當這項承諾成立時,穩定幣的表現像數字現金。當它破裂時,它的表現像一項正在下跌的資產——這正是定義與支撐機制對合規官來說要緊的原因。
有一個被廣泛採用的定義精確地抓住了這個意思:穩定幣是一種旨在相對某項特定資產、或某一資產池/一籃子資產維持穩定價值的數字貨幣。這個定義來自金融穩定理事會與國際清算銀行,它是把穩定幣與波動性代幣區分開來最乾淨的方式。注意「旨在」這個詞:穩定是一個設計目標,而不是一項保證。
穩定幣之所以存在,是因為波動限制了數字貨幣的用途。商戶不想接受一種可能一夜之間跌掉五分之一價值的代幣,而合規團隊也不想去審計一筆一直在變的價值。穩定幣給了雙方一個可預期的記帳單位,這正是它成為交易、支付與跨境轉帳結算層的原因。
本文餘下的部分講清穩定幣的兩大家族、如今適用於它們的監管框架,以及合規團隊在哪個節點上需要專門的工具。
穩定幣怎麼分類
穩定幣分成兩個大家族。第一類是有抵押的:每一枚幣由賦予其價值的儲備支撐。第二類是演算法型的:每一枚幣試圖通過調節供給來守住錨定,背後沒有完整的儲備。合規團隊真正會遇到的,絕大多數都是有抵押的那一類。
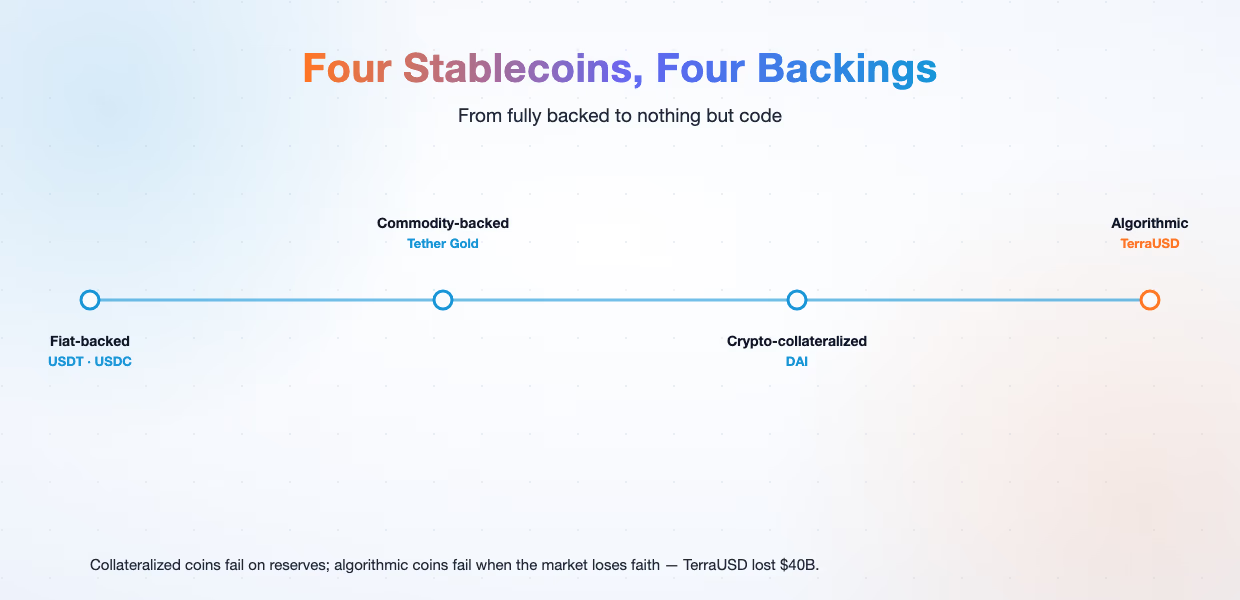
有抵押的穩定幣有三種口味:法幣支撐,如 USDT 與 USDC;商品支撐,如 Tether Gold;以及數字貨幣超額抵押,如 DAI——它以 ETH 之類的資產做超額抵押。法幣支撐的最常見,因為它最好理解:一枚代幣、一美元儲備,由託管方持有,並由定期報告加以鑑證。
商品支撐把同一個想法延伸到實物資產上。一枚黃金支撐的代幣承諾:一枚幣對應金庫裡固定重量的黃金。數字貨幣抵押的又往前走了一步,用其它數字貨幣作抵押品,這也是它要求超額抵押的原因。因為抵押品本身價格會擺動,像 DAI 這樣的幣,每發行一美元穩定幣,背後要壓上超過一美元的數字貨幣。
演算法型穩定幣走的是相反的路。它們幾乎不持有或完全不持有抵押品,而是依靠程式碼鑄造與銷燬代幣來捍衛錨定。TerraUSD 是那個警世故事:它與 LUNA 一同崩塌,摧毀了超過 400 億美元的價值,是 Web3 史上單次損失最大的一起。當市場不再相信那個錨定時,演算法也無法把它恢復過來。
這兩大家族的失效方式不同。有抵押的幣,失效於儲備被發現不像承諾的那麼紮實。演算法型的幣,失效於市場對錨定本身失去信心——TerraUSD 正是如此。對合規官而言,教訓是:「穩定」是一個必須被驗證的主張,而不是一個可以假定的前提。
把這幾類穩定幣並排看:
| 類別 | 用什麼支撐錨定 | 代表 | 合規角度 |
|---|---|---|---|
| 法幣支撐 | 由託管方持有的現金及現金等價物儲備,並有定期報告鑑證 | USDT、USDC | 最容易審計:一枚代幣,一單位儲備 |
| 商品支撐 | 金庫裡固定重量的實物資產 | Tether Gold | 儲備在鏈下,所以儲備報告的質量承擔了全部分量 |
| 數字貨幣抵押 | 其它數字貨幣資產,超額抵押以吸收價格波動 | DAI | 抵押品本身會擺動,這正是必須超額抵押的原因 |
| 演算法型 | 幾乎沒有或完全沒有抵押品;靠程式碼鑄造與銷燬來守住錨定 | 在當下實踐中屬於例外 | 錨定是一個設計主張,而不是一份儲備 |
穩定幣如何被監管
穩定幣發行方如今面對的是一張由多套框架拼成的圖:FATF 的全球標準、歐盟的 MiCA、美國的《銀行保密法》,以及新加坡的《支付服務法》。美國還通過了其第一部聯邦層面的穩定幣法案——GENIUS 法案,於 2025 年 7 月 18 日簽署:它為支付類穩定幣發行方建立了牌照制度,實質性要求在一個長達十八個月、延伸到 2027 年初的實施視窗內分階段生效,所以它已成為法律,但尚未完全落地。每一套框架問的都是一組相似的問題:誰發行這枚幣、用什麼支撐它、如何贖回,以及發行方如何管理洗錢與制裁風險。
各地的方向是一致的。監管希望穩定幣發行方持牌或登記、披露這枚幣究竟由什麼支撐,並如實履行贖回請求。它們同樣期望發行方執行與銀行或貨幣轉移機構同等水準的反洗錢控制措施。一個說不清自己的客戶是誰、資金從哪兒來的穩定幣發行方,如今是一項監管負債,而不是一項創新。
受這套監管治理的市場增長很快,而它的規模會因來源與日期不同而有不同的報法。一項市場研究測得截至 2024 年 7 月總量約為 1650 億美元,約佔整個數字貨幣市場的 6.8%。某產品頁引用 2025 年的數字為 2500 億美元,並估算年交易量為 36.3 萬億美元。一份白皮書引用 DefiLlama 的資料,稱截至 2026 年 5 月為 3200 億美元。這三個數字不同,是因為它們在不同日期、用不同方法測得。它們在方向上是一致的:穩定幣市場如今已達數千億美元的量級,而正是這個體量讓監管從觀察走向了立規。
這個體量同時也高度集中。USDT 與 USDC 合計佔據超過 90% 的市場,前五大穩定幣佔 96%。集中度對監管很要緊,因為屈指可數的幾家發行方就能跨境承載系統性重量。它們中任何一家出事,都會波及每一家依賴它們的交易所與支付服務。
Phalcon Compliance 在穩定幣版圖中的位置
穩定幣這個品類需要的控制措施,和數字貨幣的其它部分一樣:篩查、監控與報送。Phalcon Compliance 是一個即時的反洗錢/反恐怖融資合規與風險管理平臺,幫助包括穩定幣發行方、支付公司與交易所在內的數字貨幣業務,建立與 FATF 口徑一致的合規體系。這就是 Phalcon Compliance 在穩定幣版圖中扮演的角色。
對一家穩定幣發行方、或者一家搬運穩定幣的支付公司來說,這個平臺以兩種在實操中要緊的方式描繪風險。Phalcon Compliance 依託一個超過 6 億個已打標地址的庫做篩查。它橫跨 17 類風險指標來讀風險,而不是隻看單個標籤。兩者合起來意味著:一家穩定幣業務能看清進來的資金是否帶著制裁、欺詐或混幣敞口,並且能把這個判斷記錄下來交給監管或審計。
正是這種可見性,把一套穩定幣體系從一堆承諾變成了一批可審計的事實。發行方能證明某筆入金不是來自受制裁地址。它能證明某次贖回沒有流向混幣器。它還能證明整條流向都以檢查官可複核的方式被記錄了下來。這裡的合規不是產品上的一道稅;它是這個產品在規模上值得被信任的那份證據。
接下來做什麼
穩定幣已經不再是一個邊緣情形。它是一條主流的支付鏈路,監管面還在擴大,而合規團隊需要一種看清代幣背後風險的辦法。先把你的業務觸及的那些穩定幣資金流梳理出來,然後拿一個為此而造的風險引擎去核一遍。
用 Phalcon Compliance 讀懂穩定幣,或者下載穩定幣凍結風險白皮書,深入瞭解發行方凍結風險與資金庫控制措施。
關於這些代幣本身,穩定幣清單與類型實例覆蓋了每一種設計以及它如何守住錨定。關於各個市場的最新進展,穩定幣監管動態追蹤跟著每一套框架的動向走。
關於穩定幣規則、凍結風險與支付反洗錢的完整圖景,請從穩定幣合規指南開始。