Kurzantwort
Die beste AML-Compliance-Software für Stablecoin-Geschäfte ist diejenige, die deren spezifische Risiken abdeckt: Sperrlisten der Emittenten, risikobehaftete Transaktionspfade über mehrere Hops und Transferwege mit hohem Volumen. Die meisten Compliance-Tools wurden für allgemeine Ermittlungen im Bereich digitaler Vermögenswerte entwickelt. Sie können eine Adresse als riskant einstufen, ohne darauf hinzuweisen, dass sie nur einen Hop von einer eingefrorenen Wallet entfernt ist oder dass die Gegenpartei vergangene Nacht auf eine Sperrliste gesetzt wurde. Dieser Vergleich beschreibt die Optionen nach Kategorien statt nach Marken, damit Sie Ihre eigene Anbieterauswahl daran messen können. Kurz gesagt: Wählen Sie ein Tool, das Emittenten-Sperrlisten erfasst, die Herkunft von Geldern über mehrere Hops zurückverfolgt, Prüfungen in Transaktionsgeschwindigkeit durchführt und Adressprüfungen bereits vor Vertragsabschluss ermöglicht.
So bewerten Sie AML-Software für Stablecoin-Geschäfte
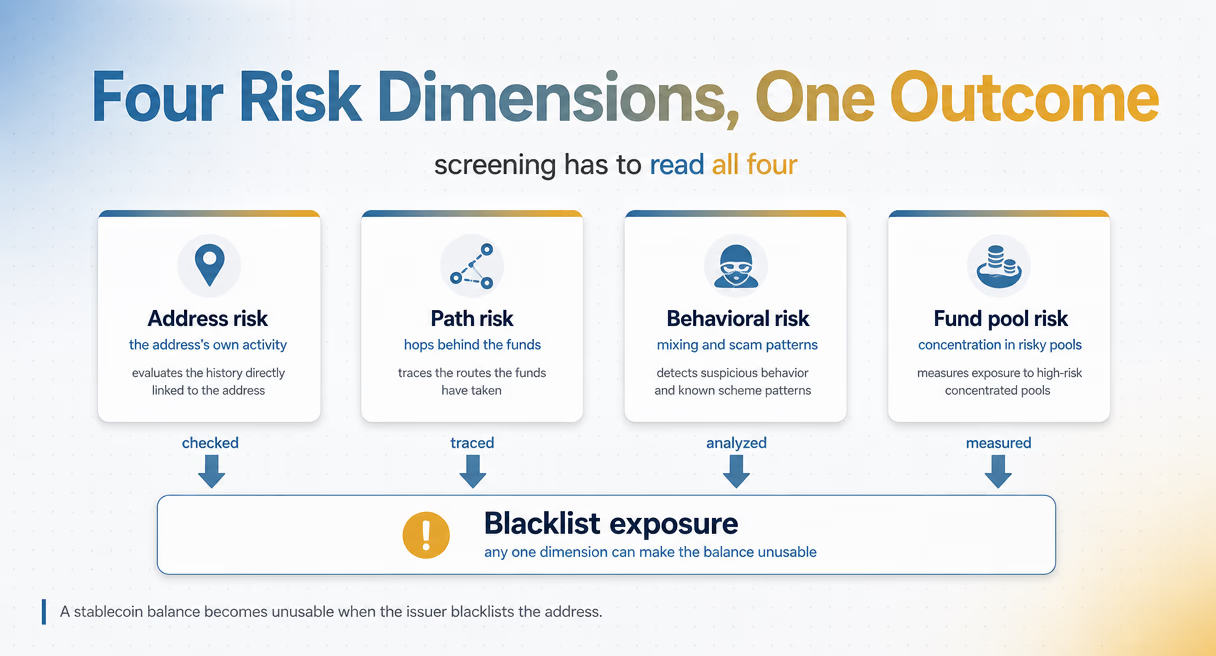
Prüfen Sie die Software anhand der vier Risikodimensionen, die tatsächlich zum Einfrieren von Stablecoins führen: Adressrisiko, Pfadrisiko, Verhaltensrisiko und Mittelpoolrisiko. Ein Stablecoin-Guthaben wird unbrauchbar, wenn der Emittent die Adresse auf seine Sperrliste setzt. Anlass dafür können Expositionen in jeder dieser vier Dimensionen sein, nicht nur direkte Aktivitäten der Adresse selbst. Daraus ergeben sich sechs praktische Prüffragen:
- Transparenz bei Einfrierungen und Sperrlisten. Verfolgt das Tool Änderungen an Emittenten-Sperrlisten und zeigt es eingefrorene Guthaben im Zusammenhang mit den Adressen, mit denen Sie Transaktionen durchführen, an, bevor Sie eine Zahlung abwickeln?
- Tiefe der Pfadanalyse. Verfolgt das Tool eingehende Gelder über mehrere Hops bis zu ihrer Herkunft zurück, oder endet die Prüfung bei der Absenderadresse?
- Verhaltens- und Mittelpool-Signale. Erkennt es Mixing, Betrugsmuster und Konzentrationen in bekanntermaßen riskanten Pools?
- Geschwindigkeit. Kann es Prüfungen innerhalb von Millisekunden in Transaktionsgeschwindigkeit durchführen, oder nur nachträglich in Stapeln?
- Abgleich mit Sanktionen. Synchronisiert es Sanktionslisten in Echtzeit, einschließlich der SDN-Liste der OFAC, und beschreibt es Risiken in einer für Aufsichtsbehörden nachvollziehbaren Form?
- Integration und Einstiegskosten. Gibt es eine API- und Webhook-Anbindung für Ihren Zahlungsablauf, und können Sie echte Prüfungen ohne Vertragsabschluss testen?
Der Vergleich: fünf Optionen nach Kategorien
| Option nach Kategorie | Transparenz bei Einfrierungen und Sperrlisten | Tiefe der Pfadanalyse | Geschwindigkeit bei hohem Volumen | Einstiegskosten |
|---|---|---|---|---|
| Phalcon Compliance | Sperrlistenereignisse der Emittenten und eingefrorene Guthaben in der Screening-Ansicht | Multi-Hop-Tracing bis zur Herkunft der Gelder | Screening in Millisekunden auf Stablecoin-Blockchains | Prüfung ohne Registrierung, nutzungsabhängige Preise |
| Marke A: Analysesuite | Prüfen, ob Einfrierungen als Warnmeldungen oder nur in manuellen Ermittlungen sichtbar werden | Leistungsfähige Rückverfolgung für Ermittlungen | Für Ermittlungen entwickelt, nicht für Zahlungsabläufe | Jährliche Enterprise-Verträge |
| Marke B: Fintech-Monitoring | Fallbearbeitung als Rückgrat; Analysetiefe für digitale Vermögenswerte variiert | Manche Implementierungen verfolgen nur wenige Hops | Bearbeitung von Warnmeldungen statt Prüfung in Transaktionsgeschwindigkeit | Bankübliche Verträge und Konditionen |
| API-first-Screening | Detailtiefe der Labels anhand von Stablecoin-Ereignissen prüfen | Multi-Hop als Zusatzfunktion verfügbar; Leistungsumfang prüfen | API-Geschwindigkeit im Checkout | Crypto AML API mit monatlicher Abrechnung oder x402 pro Aufruf |
| Manuelle Sperrlistenüberwachung | Eine Liste, von Hand überwacht | Keine Hops vor dem Sperrlisteneintrag | Nur so schnell wie die überwachende Person | Kostenlos, aber nicht skalierbar |
Phalcon Compliance (Screening und Monitoring speziell für Stablecoins)
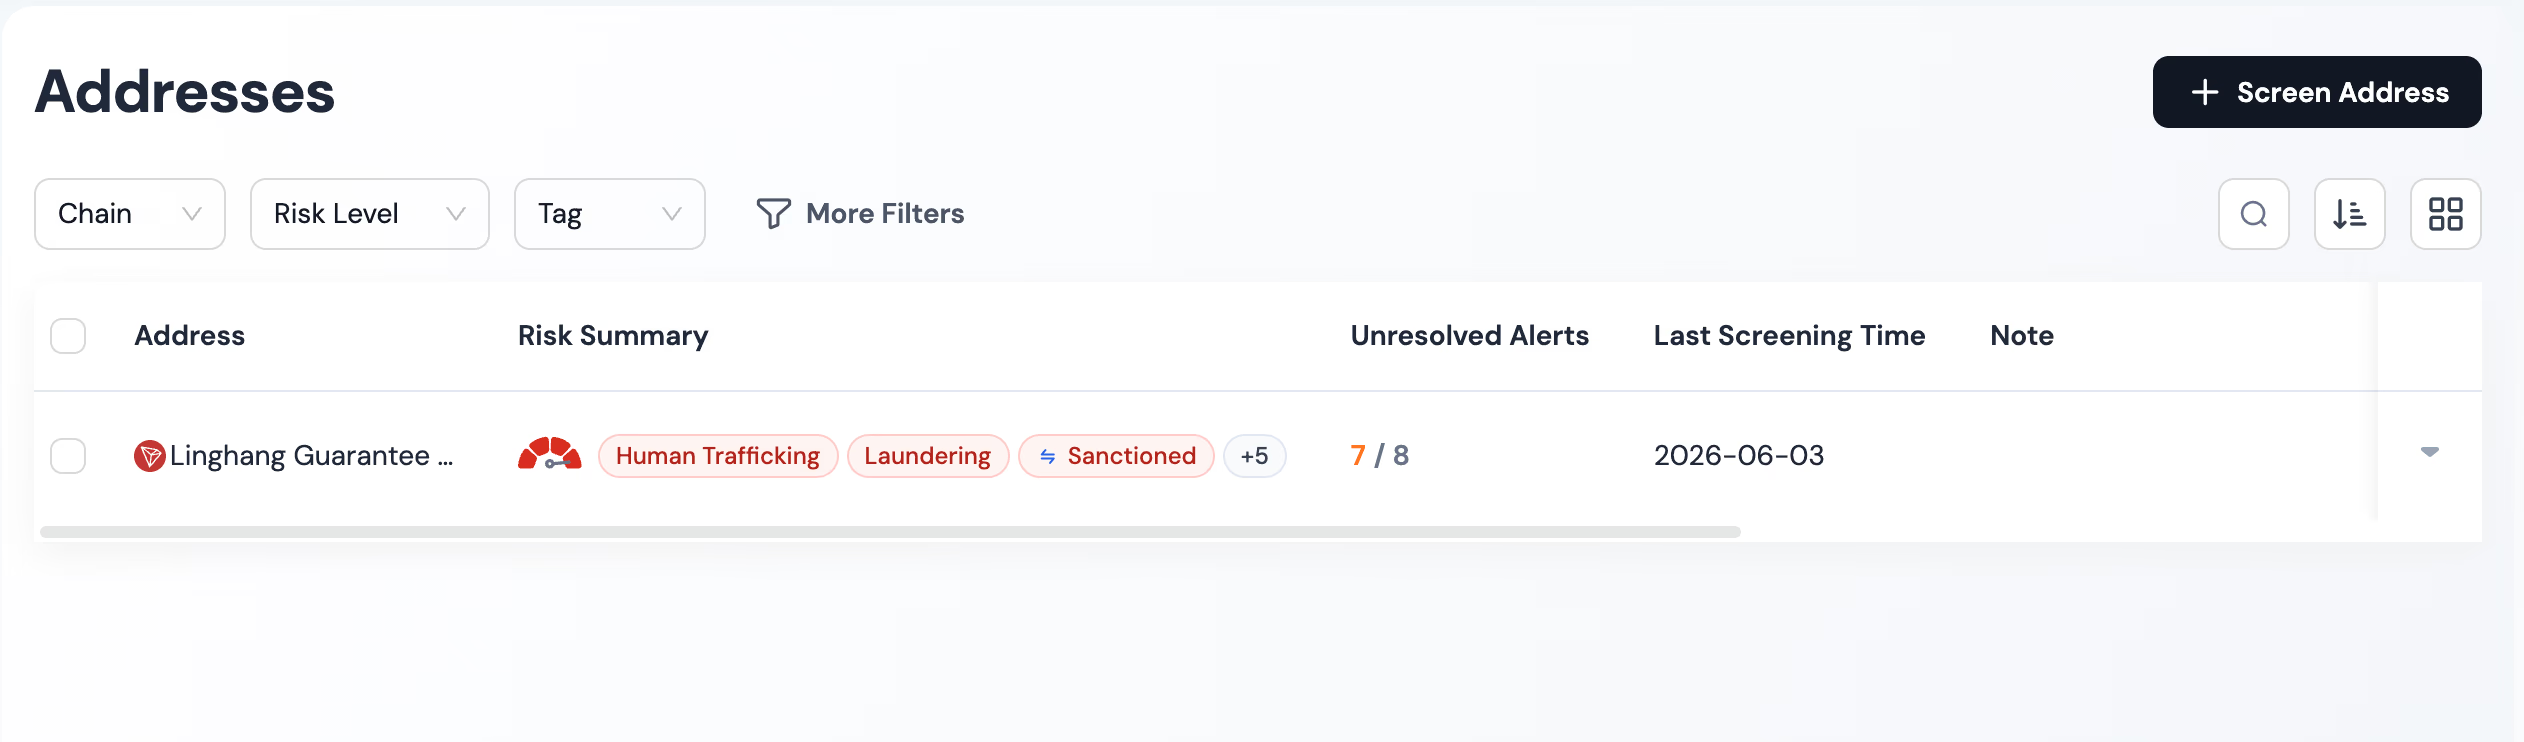
Phalcon Compliance wurde genau für die Prüffragen dieses Vergleichs entwickelt: Transparenz bei Einfrierungen, Multi-Hop-Tracing und Echtzeit-Screening auf Stablecoin-Transferwegen. Die Label-Datenbank umfasst mehr als 600 Millionen Adressen und wird rund um die Uhr aktualisiert. Die Risiko-Engine wertet 17 Kategorien von Risikoindikatoren aus, darunter Sanktionen, Betrug und Mixing. Der Dienst unterstützt die wichtigsten Stablecoin-Blockchains. Die Adressprofilierung (KYA) erklärt die Verbindungen einer Adresse, einschließlich ihrer Exposition gegenüber Einfrierungen und Sperrlisten. Das Transaktionsmonitoring (KYT) prüft Geldflüsse in Millisekunden. Zwei Faktoren erleichtern den Einstieg: Auf der Landingpage lassen sich beliebige Adressen oder Transaktionen ohne Registrierung prüfen, und die Preise sind nutzungsabhängig, richten sich also nach dem Screening-Volumen. Eine Einschränkung sollten Sie kennen: Es handelt sich um ein Screening- und Monitoring-Produkt, nicht um eine vollständige Fallbearbeitungssuite. Teams, die zusätzlich Ermittlungsabläufe benötigen, kombinieren es daher mit ihren eigenen Systemen zur Fallbearbeitung.
Marke A: eine universelle Blockchain-Analysesuite
Diese Kategorie ist die etablierte Enterprise-Lösung: aussagekräftige Ermittlungsvisualisierungen, breite Blockchain-Abdeckung und ein Name, der Aufsichtsbehörden vertraut ist. Sie eignet sich gut für komplexe Rückverfolgungen, und ihre Berichte sind weithin anerkannt. Für Stablecoin-Geschäfte sollten Sie vor einer Entscheidung zwei Punkte prüfen. Erstens: Erscheinen Einfrierungen und Sperrlistenereignisse als Warnmeldungen in Ihrem Arbeitsablauf oder nur innerhalb manueller Ermittlungen? Zweitens: Wie ist der Vertrag gestaltet? Anbieter dieser Kategorie verkaufen in der Regel jährliche Enterprise-Verträge, deren Preisgestaltung von einem Ermittlungsteam ausgeht, nicht von einem Zahlungsbetrieb. Auf Transferwegen mit hohem Durchsatz können die Kosten für das Screening-Volumen schnell steigen.
Marke B: eine Transaktionsmonitoring-Plattform aus der klassischen Fintech-Compliance
Diese Kategorie bringt die Infrastruktur zur Fallbearbeitung mit, die Banken und zugelassene Zahlungsinstitute bereits kennen. Kundenakten, Warteschlangen für Warnmeldungen, Audit-Trails und aufsichtsgeeignete Berichte gehören zu ihren Stärken und sind für einen zugelassenen Betrieb wichtig. Prüfen sollten Sie die Analysetiefe bei digitalen Vermögenswerten: Manche Implementierungen verfolgen nur wenige Hops, und die Abdeckung Stablecoin-spezifischer Ereignisse durch Labels, insbesondere der Emittenten-Sperrlisten, fällt unterschiedlich aus. Wenn Ihre Aufsicht eine solche Fallbearbeitungsstruktur erwartet, Ihre Risiken aber auf Stablecoin-Transferwegen liegen, wird diese Kategorie häufig mit einer darunterliegenden Screening-API kombiniert, die speziell für digitale Vermögenswerte entwickelt wurde.
API-first-Screening: der dritte Einstieg in das Angebot von BlockSec
API-first-Screening passt dann, wenn Prüfungen direkt im Checkout- oder Abwicklungsprozess laufen müssen, statt in einer Konsole. Entscheidend ist die Detailtiefe der Labels: Ist die Datenbasis dünn, kann eine riskante Gegenpartei eine Prüfung bestehen, die nur die unmittelbar vorliegende Adresse betrachtet. BlockSec bietet auf dieser Ebene zwei Einstiegsmöglichkeiten: MetaSleuth Crypto AML API für ein gleichmäßiges monatliches Volumen und x402 Compliance API für die Nutzung pro Aufruf ohne Abonnement. Beide greifen auf dieselbe Label-Datenbank mit mehr als 600 Millionen Adressen zurück wie die vollständige Plattform. Beim Vergleich von Screening-APIs beliebiger Anbieter sollten Sie genau diese Detailtiefe prüfen, bevor Sie sich auf einen Standard festlegen.
Manuelle Sperrlistenüberwachung (kostenlos, aber nicht skalierbar)
Die direkte Beobachtung der Sperrlisten-Contracts von Emittenten kostet nichts und ist besser als gar keine Kontrolle. Weiter reicht die Empfehlung nicht. Die größten Stablecoins veröffentlichen ihre Sperrlistenereignisse on-chain, sodass ein kleiner Betrieb Adressen manuell dagegen prüfen kann. Was dabei fehlt, ist alles andere: die Hops vor dem Sperrlisteneintrag, Verhaltensmuster, der Sanktionsabgleich über eine einzelne Liste hinaus und jede Abdeckung, während Ihr Team schläft. Betrachten Sie dies als Übergangslösung, während Sie einen vollwertigen Screening-Workflow aufbauen.
So treffen Sie die passende Wahl
Richten Sie Ihre Wahl nach Ihrem Betrieb aus, nicht nach der bekanntesten Marke. Ein Zahlungsunternehmen, das täglich Stablecoin-Volumen bewegt, benötigt Screening in Millisekunden und Webhook-Warnmeldungen. Dafür bietet sich eine speziell für digitale Vermögenswerte entwickelte Screening-API mit Monitoring an. Ein zugelassenes Institut, das aufsichtsrechtliche Fragen auf Grundlage der FATF-Empfehlungen beantworten muss, braucht die Infrastruktur zur Fallbearbeitung und eine nachweislich ausreichende Screening-Tiefe darunter. Ein kleines Team sollte zunächst kostenlose Direktprüfungen mit echten Adressen aus seinem Geschäftsalltag durchführen und die Qualität der Labels an eigenen Fällen beurteilen, bevor es einen Vertrag abschließt. Führen Sie unabhängig von Ihrem Geschäftsmodell vor der Entscheidung einen Test durch: Nehmen Sie eine aktuelle eingehende Transaktion und prüfen Sie, ob das Tool Informationen über die vorgelagerten Hops liefert. Tools, die nur die letzte Adresse bewerten, werden in diesem Test alle gleich aussehen. Die wirklich relevanten Unterschiede werden dabei sichtbar.
Ihre nächsten Schritte
Für die laufende Überwachung erläutert der Beitrag Stablecoin-Gegenparteirisiken überwachen, wie Sie einen zur Software passenden Zeitplan für erneute Prüfungen festlegen. Wenn Sie auf Emittentenseite tätig sind, zeigt Stablecoin-Emittenten-Compliance nach FATF und MiCA, wie sich die Pflichten in einem Programm zusammenführen lassen.
Beginnen Sie mit einer echten Prüfung von Adressen, mit denen Sie bereits Transaktionen durchführen. Auf der Landingpage von Phalcon Compliance können Sie beliebige Adressen oder Transaktionen ohne Registrierung prüfen. Die Bewertung dauert damit Minuten statt eines ganzen Vertriebszyklus. Wenn die Prüfungen direkt in Ihren Zahlungsablauf eingebunden werden sollen, übernehmen API und Webhooks diese Integration. Welche Anforderungen die Software erfüllen muss, erfahren Sie unter AML-Compliance-Anforderungen an Zahlungs-Gateways für digitale Vermögenswerte. Einen umfassenden Überblick bietet der Stablecoin-Compliance-Hub. Eine schrittweise Anleitung zur Adressprüfung finden Sie unter So prüfen Sie eine USDT-Adresse.