最近,澳大利亚内政部长托尼·伯克(Tony Burke)正式宣布了针对加密货币ATM的新规定,将其归类为与洗钱、欺诈和儿童剥削相关的*"高风险产品"*。
据伯克表示,澳大利亚的加密货币ATM数量在六年内从仅23台激增至超过2,000台。澳大利亚交易报告与分析中心(AUSTRAC)的一项调查显示,通过这些终端进行的**大额交易中有85%**与诈骗或非法活动有关。
拟议的立法将赋予AUSTRAC限制或禁止高风险产品的权力,明确包括加密货币ATM。伯克确认该法案将在未来几个月内提交议会审议。
 与此同时,在2025年8月4日,美国金融犯罪执法网络(FinCEN)发布了公告FIN-2025-NTC1,警告金融机构注意与可兑换虚拟货币自助终端(CVC自助终端)——加密货币ATM的技术术语——相关的非法活动,并明确了**可疑活动报告(SARs)**和反洗钱合规义务的要求。
理解CVC自助终端及其在金融犯罪中的滥用
CVC自助终端的功能与传统ATM类似,允许用户用现金买卖加密货币。它们通常出现在便利店、加油站和购物区,通常支持比特币交易,以及莱特币和以太坊等其他加密货币。
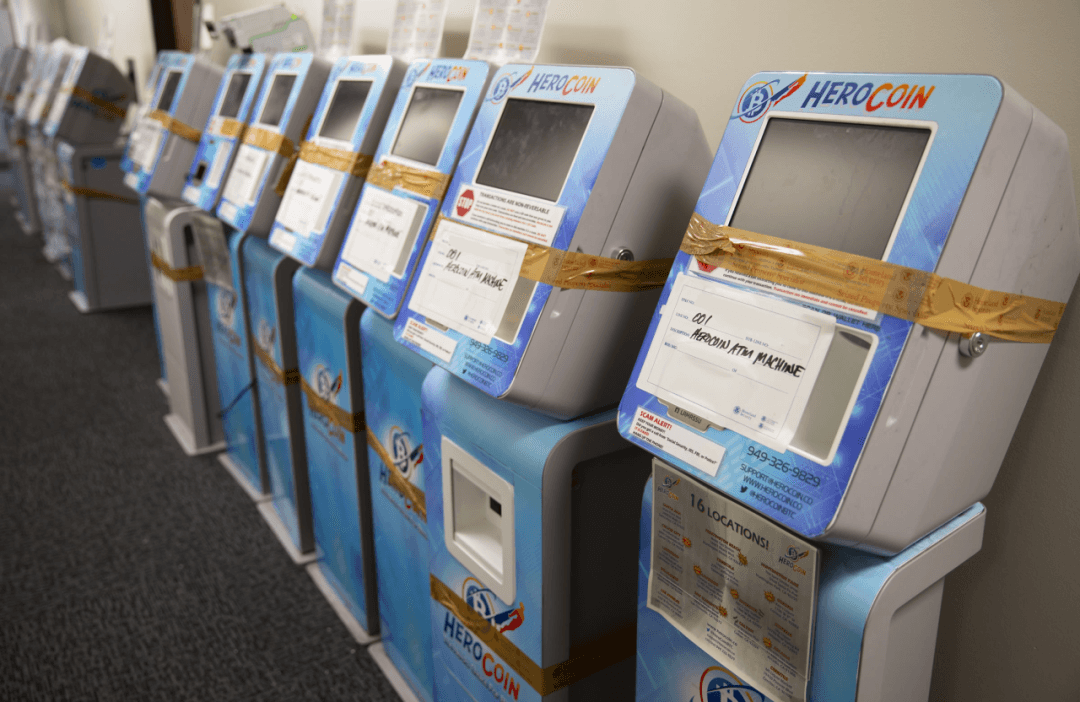 然而,其风险已日益凸显,使其成为金融犯罪和非法活动的主要目标。通过加密货币ATM进行交易的匿名性和速度带来了重大的区块链安全挑战。
在2024年,联邦调查局互联网犯罪投诉中心(IC3)收到了超过10,900起与加密货币ATM欺诈相关的投诉,受害者损失超过2.467亿美元——案件数量增长99%,损失金额增长31%,与2023年相比。
联邦贸易委员会(FTC)同样报告了涉及加密货币ATM的诈骗案件呈"爆炸式增长"。
原因显而易见:一旦加密货币转账执行完毕,就几乎无法逆转且即时完成,不像传统银行转账可能需要几天才能结算。这使受害者几乎没有时间挽回损失的资金。这一特性虽然对合法用途具有吸引力,但也是欺诈和洗钱的主要推手。
令人担忧的是,老年人是主要受害群体——60岁以上的人群成为加密货币ATM诈骗受害者的可能性是其他人群的三倍,占所有报告损失的三分之二。这一群体通常对区块链安全的细微之处以及加密货币交易的不可逆性不太熟悉。
加密货币ATM作为洗钱和有组织犯罪的工具
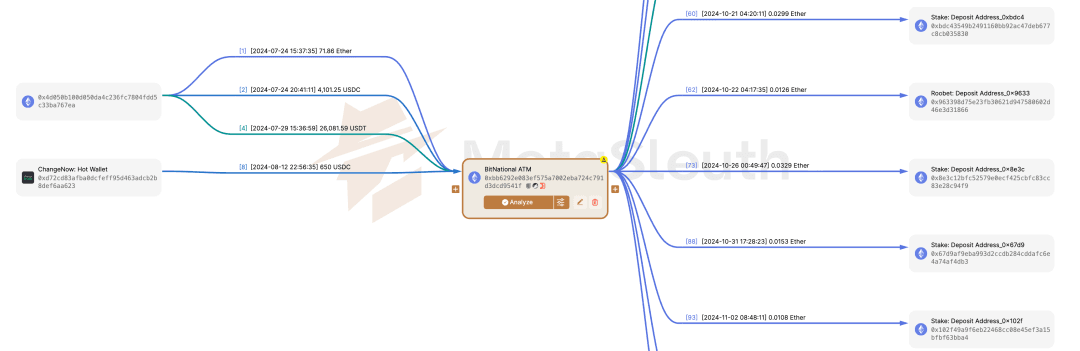
除了诈骗之外,CVC自助终端已成为毒品集团和有组织犯罪的强大工具。其促成匿名和快速交易的能力使其成为洗钱的理想工具。
FinCEN对银行保密法(BSA)数据的分析显示,自助终端经常被用于清洗毒品收益。美国缉毒署(DEA)进一步证实,像哈利斯科新一代卡特尔(CJNG)这样的跨国犯罪集团越来越依赖CVC进行快速跨境转账,从而规避传统现金走私的风险。这凸显了**反洗钱(AML)**执法中的一个重大漏洞。
例如,在伊利诺伊州,共有1,626台加密货币ATM,其中仅芝加哥就有超过1,100台——如今已成为洗白毒品集团资金的主要枢纽。
DEA的调查发现,来自其他州的犯罪分子甚至会专程前往芝加哥将毒资转换为加密货币,然后再将其转移至海外。这一模式凸显了金融犯罪的全球性质以及监管这些去中心化工具所面临的挑战。
CVC运营商的合规环境
在全球范围内,加密货币ATM的数量急剧增长——仅在美国,六年内就从4,128台增至37,342台,而中国香港特别行政区已部署约224台,大多集中在旺角等繁忙商业区。
然而,FinCEN警告称,CVC运营商的合规率"令人担忧地低"。许多运营商违反了BSA的义务,大幅放大了金融犯罪风险,并削弱了区块链安全。
合法运营商必须做什么以实现反洗钱合规
根据BSA,CVC自助终端运营商被归类为货币服务企业(MSBs)——这意味着未经注册运营等同于无照经营银行。违规者将面临刑事诉讼。这是**反洗钱(AML)**法规的核心内容。
他们必须:
- 在启动运营后180天内向FinCEN注册。
- 报告大额或可疑交易——对超过10,000美元的现金交易提交货币交易报告(CTR),对超过2,000美元的可疑活动提交可疑活动报告(SAR)。
- 保存客户身份识别和交易数据记录至少5年。这包括健全的**了解你的客户(KYC)**程序。
像加州这样的州更进一步,将每位客户的每日交易限额上限设定为1,000美元💲。在爱荷华州,州检察长起诉了两名运营商,其自助终端促成了超过2000万美元的欺诈。这些措施旨在增强区块链安全并防止洗钱。
需要为您的Web3项目提供强大的反洗钱解决方案吗?
BlockSec提供先进的链上监控和合规工具,用于检测和预防非法活动。保护您的用户并确保遵守监管要求。
针对加密货币ATM运营商的广泛违规行为和执法行动
2021年新泽西州的一项调查发现,三分之一的运营商未在FinCEN注册。其他运营商则无视KYC要求,仅凭电话号码或电子邮件即接受交易——为诈骗者和洗钱创造了理想条件。
一些运营商甚至伪造营业登记、使用个人或虚假公司银行账户,并对交易进行拆分以规避CTR/SAR门槛,这一行为在联邦法律下被严格禁止。这些行为直接破坏了反洗钱(AML)工作,并使用户面临重大欺诈风险。
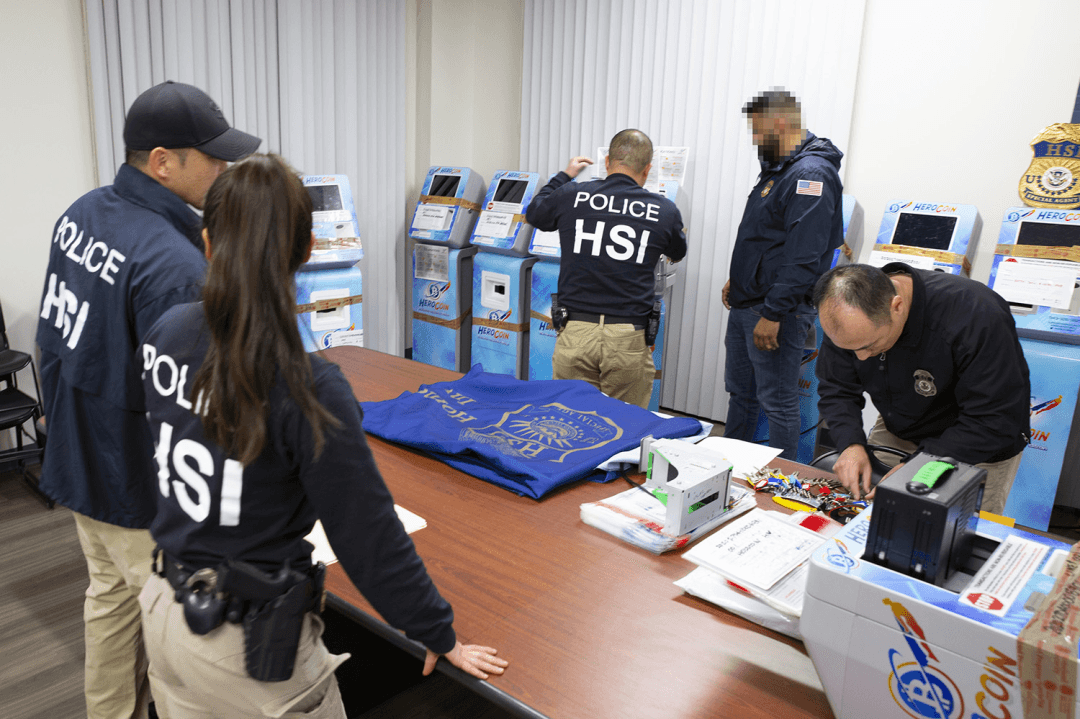 FinCEN的公告引用了真实的执法案例:
- 橙县案(2021年):前银行员工凯斯·穆哈马德(Kais Mohammad)经营着一个未注册的ATM网络,处理了超过2500万美元的交易,未能实施反洗钱审查,被判处24个月监禁。此案凸显了忽视合规和区块链安全协议的严重后果。
- 新罕布什尔州案(2022年):三名运营商使用虚假公司账户进行加密货币ATM现金存款,被判犯有电信欺诈罪,面临监禁和罚款。
全国范围内已发生数十起类似的起诉案件,罚款金额高达数百万美元,并强制没收非法所得。这些执法行动对数字资产领域的所有运营商发出了强烈警示,提醒其重视健全的反洗钱(AML)和合规框架的重要性。
对Web3行业的启示:优先重视合规与区块链安全
尽管FinCEN和AUSTRAC的行动似乎聚焦于实体加密货币ATM,但它们反映了整个Web3生态系统更广泛的信息:合规并非可选项——而是关乎生存的根本问题。从利用反洗钱(AML)漏洞的诈骗者到面临起诉的运营商,这些案例都印证了一个真理:"风险无边界,合规无捷径。" 这一原则对确保区块链安全至关重要。
这一启示不仅适用于加密货币ATM,也同样适用于交易所、DeFi协议和支付平台。随着全球监管机构从被动执法转向主动执法,像BlockSec所提供的集成反洗钱工具和链上监控解决方案,正在成为数字金融领域不可或缺的基础设施。这些工具对于检测和预防金融犯罪及非法活动至关重要。
Web3的创新绝不应以牺牲合规和区块链安全为代价——而这场全球范围的整治行动正证明了这一点。包括彻底的智能合约审计和持续的链上监控等主动措施,对于任何希望在数字资产领域实现长期可持续发展和赢得信任的项目而言,都是至关重要的。