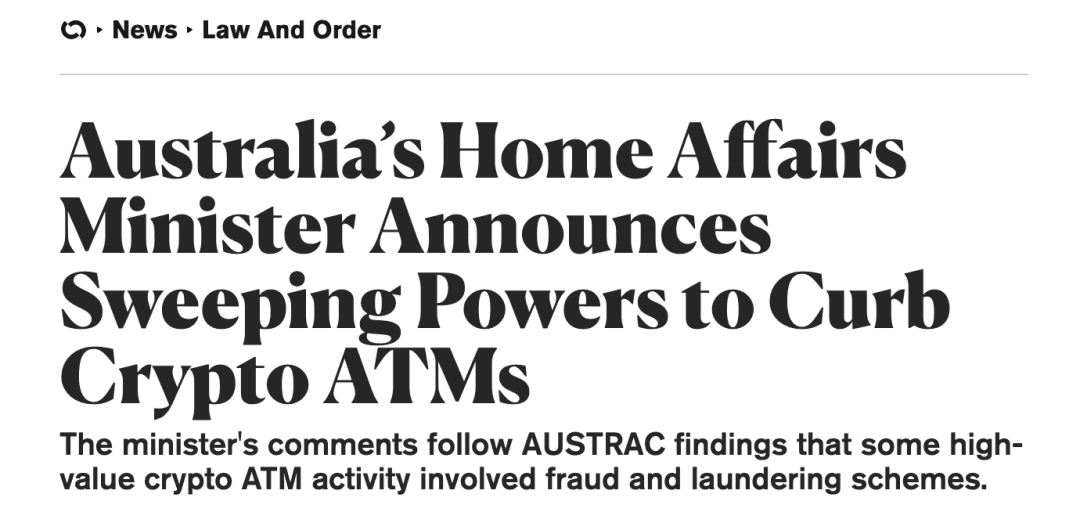
最近、オーストラリアのトニー・バーク内務大臣は、暗号資産ATMを対象とした新たな規制を正式に発表し、これらをマネーロンダリング、詐欺、児童性的搾取に関連する*「高リスク製品」*として分類しました。
バーク氏によると、オーストラリアの暗号資産ATMの数は、わずか6年で23台から2,000台以上に急増しました。AUSTRACの調査により、これらの端末を通じて行われた**大口取引の85%**が詐欺または不正行為に関連していることが判明しました。
提案されている法案は、AUSTRACに高リスク製品を制限または禁止する権限を与えるもので、暗号資産ATMも明示的に含まれます。バーク氏は、この法案が今後数か月以内に議会に提出されることを確認しました。
 一方、2025年8月4日、米国の金融犯罪取締ネットワーク(FinCEN)は通知FIN-2025-NTC1を発行し、金融機関に対して転換可能な仮想通貨キオスク(CVCキオスク)——暗号資産ATMを指す技術用語——に関連する違法行為について警告し、**疑わしい取引報告書(SAR)**とAMLコンプライアンス義務に関する明確な要件を設定しました。
CVCキオスクとその金融犯罪における悪用の理解
CVCキオスクは従来のATMと似た機能を持ち、ユーザーが現金で暗号資産を購入または売却できるようにします。これらはコンビニエンスストア、ガソリンスタンド、商業地域でよく見られ、通常はビットコインの取引に対応しており、ライトコインやイーサリアムなどの他の暗号資産にも対応しています。
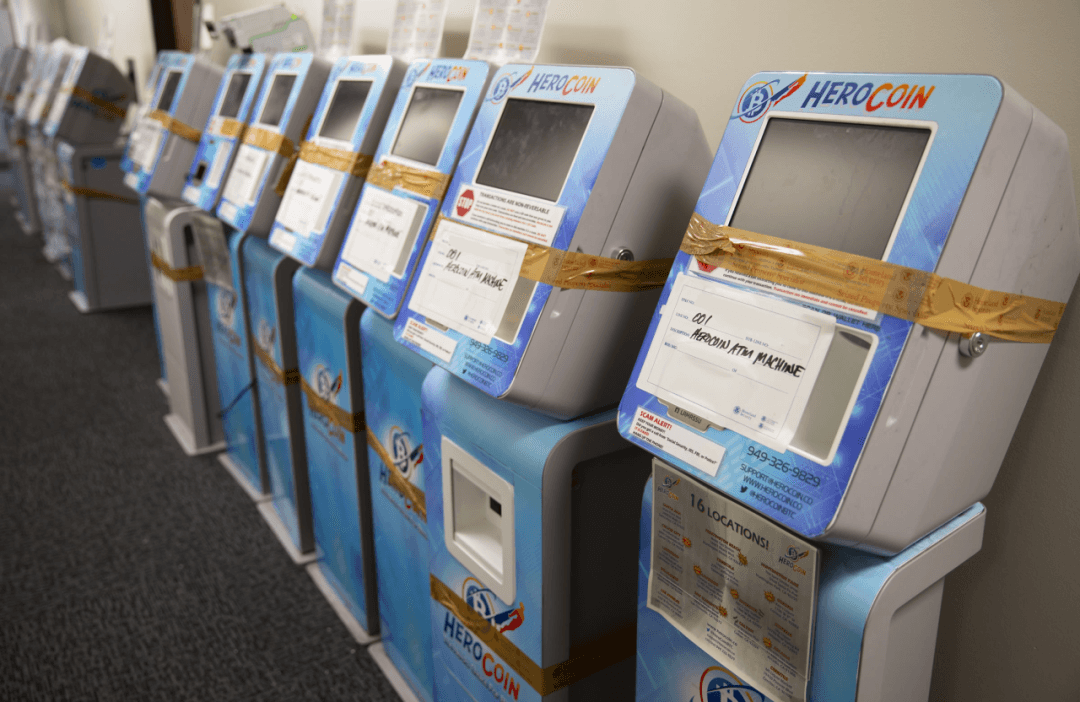 しかし、そのリスクはますます明らかになりつつあり、金融犯罪や不正行為の主要な標的となっています。暗号資産ATMを通じた取引の匿名性とスピードは、重大なブロックチェーンセキュリティ上の課題を引き起こしています。
2024年、FBIのインターネット犯罪苦情センター(IC3)は暗号資産ATM詐欺に関連する10,900件以上の苦情を受け取り、被害者の損失は2億4,670万ドルを超え、2023年と比較して件数は99%増加、損失額は31%増加しました。
FTCも同様に、暗号資産ATMに関わる詐欺の「爆発的な増加」を報告しています。
その理由は明白です。暗号資産の送金が一度実行されると、決済に数日かかる従来の銀行振込とは異なり、ほぼ取り消しができず、即時に完了します。これにより、被害者は失った資金を回収する時間がほとんどありません。この特性は正当な用途には魅力的である一方、詐欺やマネーロンダリングの大きな助長要因となっています。
驚くべきことに、高齢者が主な被害者となっており——60歳以上の個人は暗号資産ATM詐欺の被害に遭う可能性が3倍高く、報告された損失の3分の2を占めています。この層はブロックチェーンセキュリティの微妙な点や暗号資産取引の不可逆性についての理解が不足していることが多いのです。
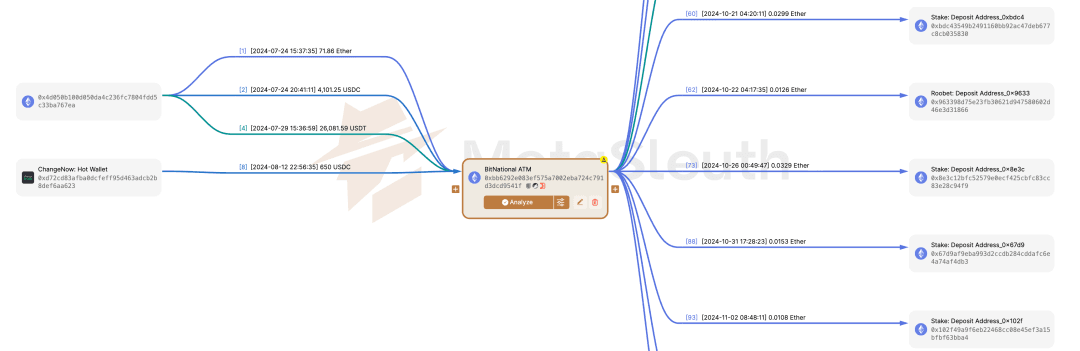
マネーロンダリングと組織犯罪の手段としての暗号資産ATM
詐欺以外にも、CVCキオスクは麻薬カルテルや組織犯罪の強力な手段となっています。匿名かつ迅速な取引を可能にするその特性は、マネーロンダリングに最適です。
FinCENによる**銀行秘密法(BSA)**データの分析では、麻薬の売上を「クリーン」にするためにキオスクが頻繁に使用されていることが示されています。**米国麻薬取締局(DEA)**はさらに、ハリスコ新世代カルテル(CJNG)のような国際犯罪組織が、従来の現金密輸のリスクを回避する迅速な国境を越えた送金のためにCVCへの依存を増していることを確認しました。これはAML執行における重大な欠陥を浮き彫りにしています。
例えば、イリノイ州には1,626台の暗号資産ATMがあり、そのうち1,100台以上がシカゴだけに設置されており、シカゴは今やカルテル資金の洗浄における主要なハブとなっています。
DEAの調査によると、他州の犯罪者がシカゴまでわざわざ麻薬資金を暗号資産に変換するために移動し、その後海外に送金しているケースも見られました。このパターンは金融犯罪の世界的な性質と、これらの分散型ツールを規制する上での課題を強調しています。
CVC事業者のためのコンプライアンス環境
世界的に暗号資産ATMの数は急増しており——米国だけでも6年で4,128台から37,342台に増加し、一方香港特別行政区では約224台が設置され、その多くはモンコックのような繁華な商業地区に集中しています。
しかし、FinCENはCVC事業者間のコンプライアンス率が「驚くほど低い」と警告しています。多くがBSAの義務に違反した状態で運営を続けており、金融犯罪リスクを大幅に増幅させ、ブロックチェーンセキュリティを損なっています。
AMLコンプライアンスのために正当な事業者が行うべきこと
BSAの下では、CVCキオスク事業者はマネーサービス事業者(MSB)として資格を持つとされ——つまり登録なしで営業することは、ライセンスなしで銀行を運営することと同等です。違反者は刑事訴追を受けます。これはAML規制の基盤となるものです。
事業者は以下を行う必要があります:
- 運営開始から180日以内にFinCENに登録すること。
- 大口または疑わしい取引を報告すること——1万ドルを超える現金取引については**現金取引報告書(CTR)を提出し、2,000ドルを超える疑わしい活動については疑わしい取引報告書(SAR)**を提出すること。
- 顧客識別情報と取引データを少なくとも5年間保持すること。これには強固な**KYC(顧客確認)**手続きが含まれます。
カリフォルニア州のような州はさらに一歩進み、顧客1人当たりの1日の取引限度額を💲1,000に制限しています。アイオワ州では、州司法長官がキオスクを通じて2,000万ドル以上の詐欺を助長した2つの事業者を訴訟しました。これらの措置はブロックチェーンセキュリティを強化し、マネーロンダリングを防止することを目的としています。
Web3プロジェクトに強固なAMLソリューションが必要ですか?
BlockSecは、不正行為を検知・防止するための高度なオンチェーン監視およびコンプライアンスツールを提供します。ユーザーを保護し、規制遵守を確保しましょう。
暗号資産ATM事業者に対する広範な違反と執行措置
2021年のニュージャージー州の調査では、事業者の3分の1がFinCENに未登録であることが判明しました。他の事業者はKYC要件を無視し、電話番号やメールアドレスのみに基づいて取引を受け付けており——これが詐欺師やマネーロンダリングにとって理想的な条件を作り出していました。
一部の事業者は事業登録を偽造し、個人または偽の会社の銀行口座を使用し、CTR/SARの閾値を回避するために取引を構造化するなど、連邦法で厳しく禁止されている行為さえ行っていました。これらの行為はAMLへの取り組みを直接損ない、ユーザーを重大な詐欺リスクにさらすものです。
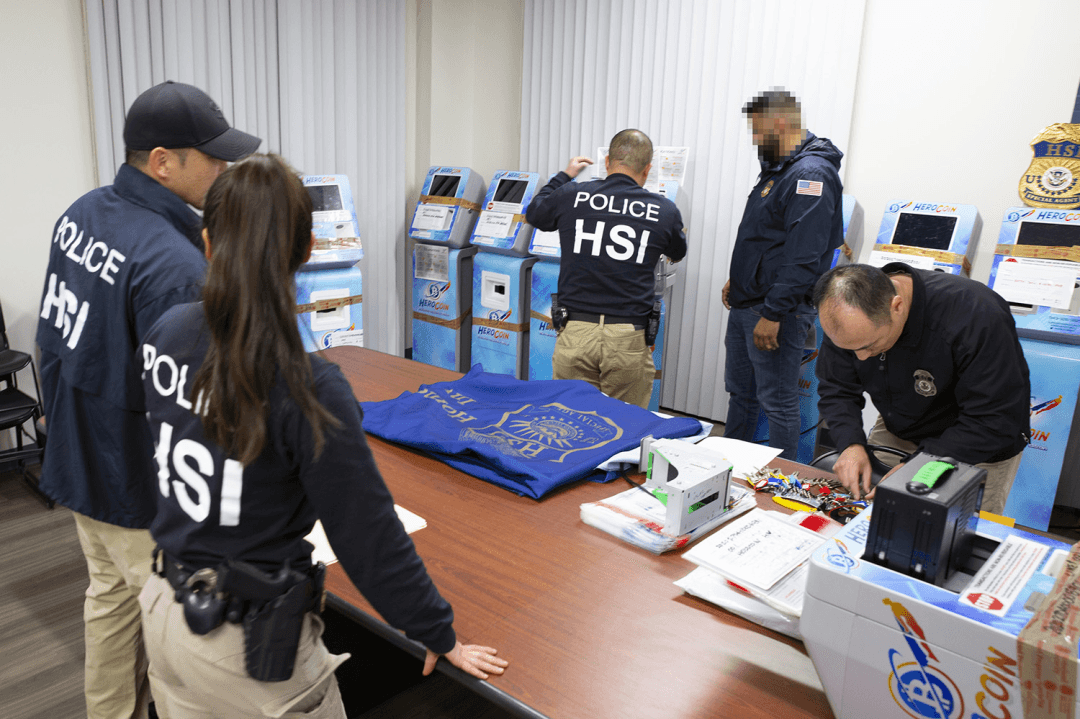 FinCENの通知では、実際の執行事例が引用されています:
- オレンジカウンティの事例(2021年): 元銀行員のカイス・モハマド氏は、2,500万ドル以上を処理する未登録のATMネットワークを運営し、AMLチェックを実施しなかったため、懲役24か月の判決を受けました。この事例は、コンプライアンスとブロックチェーンセキュリティプロトコルを無視することの深刻な結果を浮き彫りにしています。
- ニューハンプシャーの事例(2022年): 3人の事業者が暗号資産ATMの現金入金のために偽の会社口座を使用し、電信詐欺の罪で有罪判決を受け、懲役と罰金を科されました。
同様の訴追が全国各地で数十件発生しており、罰金は数百万ドルに達し、違法収益の強制没収も行われています。これらの執行措置は、デジタル資産分野の全ての事業者に対して、強固なAMLおよびコンプライアンスフレームワークの重要性を強く警告するものです。
Web3業界への教訓:コンプライアンスとブロックチェーンセキュリティの優先
FinCENとAUSTRACの措置は物理的な暗号資産ATMに焦点を当てているように見えますが、これらはWeb3エコシステム全体に向けたより広いメッセージを反映しています:コンプライアンスは選択肢ではなく——存立に関わる問題なのです。AMLの隙間を悪用する詐欺師から、訴追に直面する事業者まで、これらの事例は一つの真実を強調しています:「リスクに境界はなく、コンプライアンスに近道はない。」 この原則はブロックチェーンセキュリティを確保するために最も重要です。
この教訓は暗号資産ATMを超えて——取引所、DeFiプロトコル、決済プラットフォームにも及びます。世界の規制当局が事後対応から事前対応の執行へと移行する中、BlockSecが提供するような統合されたAMLツールやオンチェーン監視ソリューションは、デジタル金融にとって不可欠なインフラとなっています。これらのツールは、金融犯罪や不正行為を検知し防止するために重要です。
Web3のイノベーションは、コンプライアンスとブロックチェーンセキュリティを犠牲にして成り立つべきではありません——そして、この世界的な取り締まりがそれを証明しています。徹底的なスマートコントラクトの監査と継続的なオンチェーン監視を含む事前対応措置は、デジタル資産分野で長期的な持続可能性と信頼を目指すすべてのプロジェクトにとって不可欠です。