
Die kurze Antwort
Der Weg zur Zulassung umfasst vier Schritte: die zu Ihrem Markt passende Rechtsordnung wählen, die lokale Gesellschaft gründen und die Unterlagen vorbereiten, den Antrag einreichen und Rückfragen der Aufsichtsbehörde beantworten sowie nach der Genehmigung unter Aufsicht tätig werden. Eine universelle Krypto-Lizenz gibt es nicht: Jede Rechtsordnung hat ihr eigenes Regelwerk, und die Unterschiede prägen das gesamte Geschäft. Im VASP-Compliance-Hub finden Sie die zugehörigen Leitfäden.
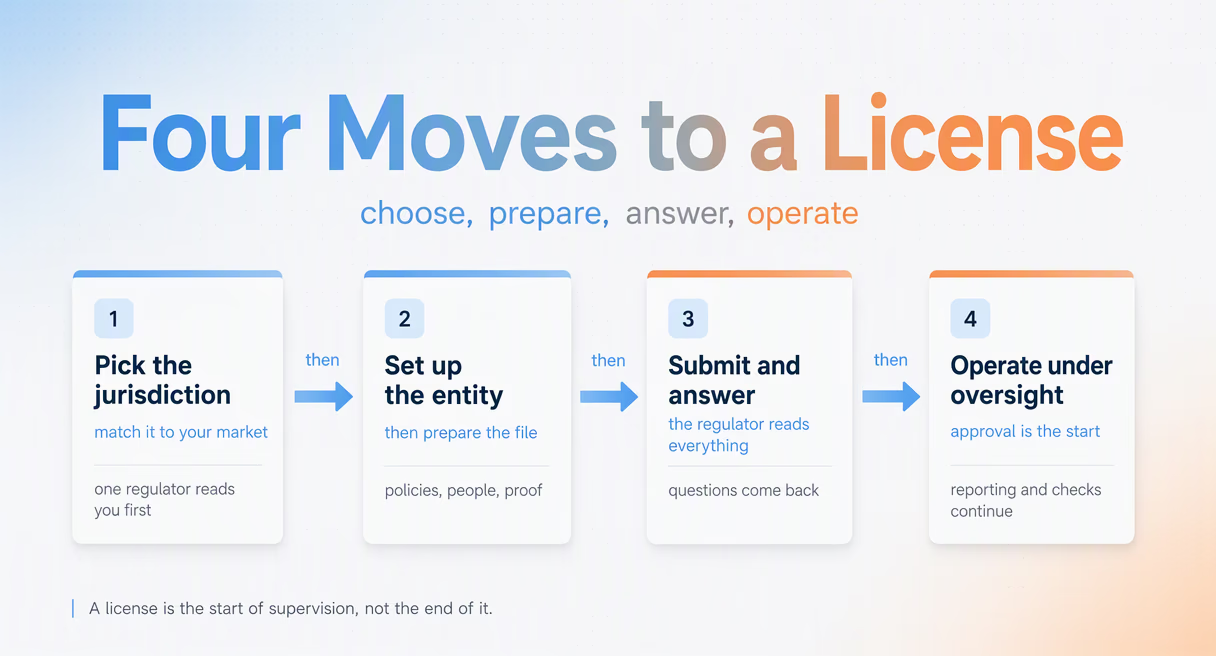
Dieser Punkt verdient besondere Betonung. Antragsteller suchen häufig nach „der Krypto-Lizenz“, als handele es sich um ein einziges Zertifikat. Tatsächlich eröffnet die Zulassung einer Aufsichtsbehörde bestimmte Märkte und andere nicht, bringt eigene Kapital- und Personalanforderungen mit sich und bindet Sie an die Prüfungspraxis dieser Behörde. Die Wahl des Antragsorts bestimmt alles Weitere.
Die folgenden Abschnitte führen Sie durch diese Entscheidung: welche Aspekte Sie abwägen sollten, was der EU-Binnenmarkt verändert, wie Sie den Weg zur CASP-Zulassung in Litauen beurteilen und was die Antragsunterlagen tatsächlich enthalten.
Wählen Sie zuerst Ihre Rechtsordnung
Drei Gesichtspunkte bestimmen die Wahl der Rechtsordnung: welche Kunden Sie rechtmäßig bedienen dürfen, welchen Ruf die Aufsichtsbehörde über ihre Grenzen hinaus genießt und welchen finanziellen und organisatorischen Aufwand die laufende Aufsicht verursacht. Die EU hat einen vierten Aspekt hinzugefügt, der die Rechnung verändert: Eine CASP-Zulassung ermöglicht unter MiCA über das Passporting die Tätigkeit in anderen Mitgliedstaaten. Wägen Sie alle vier Punkte vor Beginn der Antragsarbeit ab, denn ein späterer Wechsel bedeutet einen Neustart.
An erster Stelle steht die Eignung für Ihren Markt. Eine Lizenz, die Ihre Kunden nicht abdeckt, ist bloße Dekoration. Wenn Ihre Nutzer überwiegend in der EU ansässig sind, ist eine EU-Zulassung der direkte Weg. Sind Ihre Nutzer überwiegend in einer Region mit eigenen nationalen Regelwerken ansässig, ist eine dortige Lizenz – oder eine Kombination mehrerer Lizenzen – die sachgerechte Antwort.
An zweiter Stelle steht der Ruf der Aufsicht. Eine Zulassung durch eine Behörde mit glaubwürdiger Erfolgsbilanz ist für Bankpartner, institutionelle Kunden und andere Aufsichtsbehörden überzeugender. Ein kostengünstiges Regelwerk mit schwachem Ruf kann durch abgelehnte Bankbeziehungen mehr kosten, als es an Gebühren spart.
Der dritte Punkt ist der betriebliche Aufwand. Jedes Regelwerk bringt fortlaufende Pflichten mit sich: Personal vor Ort, Meldezyklen, Prüfungen und Verlängerungsverfahren. Eine Lizenz ist kein einmaliger Kauf, sondern der Beginn einer Beziehung zu einer Aufsichtsbehörde. Der VASP-AML-Leitfaden beschreibt die fortlaufenden Pflichten des Teams.
Für die EU fällt die Rechnung anders aus. MiCA, die Verordnung über Märkte für Kryptowerte, hat den Flickenteppich nationaler Registrierungen durch eine CASP-Zulassung mit Passporting in die Mitgliedstaaten ersetzt. Für viele Antragsteller rückt diese Bündelung – ein Antrag, eine Aufsichtsbehörde, ein Markt mit siebenundzwanzig Ländern – EU-Rechtsordnungen an die Spitze der Vorauswahl. Außerhalb der EU steht jedes Regelwerk für sich; der Vergleich muss Land für Land erfolgen.
Die vier Gesichtspunkte im Überblick:
| Gesichtspunkt | Welche Frage er beantwortet | Was er bestimmt |
|---|---|---|
| Marktzugang | Wo dürfen Sie Kunden rechtmäßig bedienen? | Welche Rechtsordnungen überhaupt in die Vorauswahl kommen |
| Ruf der Aufsicht | Wie wird die Aufsichtsbehörde über ihre Grenzen hinaus wahrgenommen? | Beziehungen zu Bankpartnern, institutionellen Kunden und anderen Aufsichtsbehörden |
| Betrieblicher Aufwand | Welchen Aufwand verursacht die laufende Aufsicht? | Personalbedarf, Meldezyklen und Prüfungsaufwand nach der Zulassung |
| EU-Passporting | Erschließt ein Antrag mehrere Märkte? | Ob eine EU-CASP-Zulassung die gesamte Kalkulation verändert |
Die zugehörigen Leitfäden zu Zulassung und Compliance finden Sie im VASP-Compliance-Hub.
Der Weg über Litauen
Litauen ist eine EU-Rechtsordnung, in der Unternehmen den Weg zu einer CASP-Zulassung nach MiCA prüfen können. Die Entscheidung hängt von den Dienstleistungen, dem Marktzugang, der Unternehmensführung und den aufsichtsrechtlichen Anforderungen ab – nicht von einer vermeintlichen Abkürzung. Maßgeblich für das lokale Verfahren sind die Seiten zur CASP-Zulassung der Bank von Litauen.
Antragsteller müssen die Anforderungen an Zulassung, Unternehmensführung und Niederlassung in der EU, die Anforderungen an die finanzielle Absicherung der MiCA sowie die einschlägigen litauischen Vorschriften erfüllen. Artikel 59 verlangt, dass die tatsächliche Geschäftsleitung in der EU liegt und mindestens ein Mitglied des Leitungsorgans in der EU ansässig ist. Er verlangt für sich genommen nicht, dass jedes Mitglied des Leitungsorgans in Litauen ansässig ist. Klären Sie die aktuellen lokalen Anforderungen an verantwortliche Personen und die Antragsunterlagen mit der zuständigen Behörde.
Zwei Hinweise helfen, realistische Erwartungen zu wahren. Anforderungen, Gebühren und Verfahren müssen anhand aktueller offizieller Informationen geprüft werden, nicht anhand eines älteren Leitfadens zur VASP-Registrierung. Die CASP-Zulassung nach MiCA ist ein eigenständiger aufsichtsrechtlicher Weg. Gehen Sie nicht davon aus, dass eine alte AML-Registrierung zur Fortführung des Geschäfts unter dem aktuellen Zulassungsregime berechtigt. Mit der Zulassung beginnt die laufende Aufsicht; Pflichten zur Geldwäscheprävention, zu Verhaltensregeln und zu Meldungen enden dadurch nicht.
Speziell für Gründer von Börsen gilt: Was der Markt als Börsenlizenz bezeichnet, ist in der Regel die Kategorie der Tauschdienstleistungen innerhalb der umfassenderen CASP-Zulassung. Die beantragte Kategorie sollte den Dienstleistungen entsprechen, die Sie tatsächlich erbringen: Handel für Kunden, Verwahrung, Tausch unter Einsatz eigener Mittel für andere – jeweils ausdrücklich benannt. Wer die falsche Kategorie beantragt, trägt die Fixkosten des Antrags zweimal.
Was Anträge enthalten müssen
Unabhängig von der Rechtsordnung laufen die Unterlagen auf fünf Bestandteile hinaus: einen Geschäftsplan, der Rückfragen standhält, schriftliche AML- und KYC-Richtlinien, die Offenlegung der wirtschaftlich Berechtigten, einen Kapitalnachweis und benannte lokale verantwortliche Personen. Aufsichtsbehörden lassen ein kontrolliert geführtes Unternehmen zu; sie genehmigen keine Website. Mit den Antragsunterlagen beginnt der Dialog mit der Aufsicht.
Der Geschäftsplan hat mehr Gewicht, als Neueinsteiger erwarten. Er sollte darlegen, wer die Kunden sind, welche Dienstleistungen zum Start und später angeboten werden, wie der Betrieb personell aufgestellt ist und wo die Risiken liegen. Vage Pläne führen zu langen Rückfragerunden; konkrete Pläne führen zur Zulassung.
Die AML- und KYC-Richtlinien bilden das Kernstück der Unterlagen. Die Aufsichtsbehörde möchte kundenbezogene Sorgfaltsmaßnahmen sehen, die den FATF-Standards entsprechen, an denen sich die meisten Rechtsordnungen orientieren: Risikoeinstufung der Kunden, fortlaufendes Monitoring, Schwellenwerte, Eskalation und Meldung von Verdachtsfällen. Der Plan muss Tools und Arbeitsabläufe benennen, nicht nur Absichten. Deshalb gibt es den nachfolgenden Abschnitt.
Die Offenlegung der wirtschaftlich Berechtigten benennt die Personen hinter dem Unternehmen. Der Kapitalnachweis belegt die Erfüllung der geltenden Anforderungen an die finanzielle Absicherung. Benennen Sie die nach lokalem Recht erforderlichen Mitglieder des Leitungsorgans und verantwortlichen Personen. Prüfen Sie deren Eignungs-, Präsenz- und Wohnsitzanforderungen, statt eine allgemein gültige Pflicht zu lokal ansässigen Mitgliedern des Leitungsorgans anzunehmen.
Was die Unterlagen nicht enthalten sollten: übernommene Musterrichtlinien. Prüfer lesen genügend Anträge, um den Unterschied zwischen einer für dieses Unternehmen erarbeiteten und einer lediglich eingekauften Richtlinie zu erkennen. Dieser Unterschied prägt die anschließenden Rückfragerunden.
Nach der Zulassung: Ihre ersten Tool-Entscheidungen
Im Antrag wird gefragt, wie das Unternehmen Transaktionen überwachen wird. Deshalb müssen Entscheidungen über Tools und Arbeitsabläufe vor oder während der Antragstellung fallen. Drei kostenlose Prüfungen pro Monat nach der Registrierung bei BlockSec können helfen, die Benutzeroberfläche und die Risikoergebnisse zu beurteilen. Sie ersetzen keinen Monitoring-Plan, der auf die Risiken des Unternehmens, das erwartete Volumen, die personelle Ausstattung und die geltenden Anforderungen abgestimmt ist.
Kostenlose Prüfungen können eine erste Produktbewertung unterstützen, bevor Sie kostenpflichtige Kapazitäten auswählen. Der Antrag muss unabhängig davon erläutern, welche Kontrollen, Personen und betrieblichen Arbeitsabläufe das Unternehmen tatsächlich einsetzen wird. Ein Konto mit wenigen Beispielprüfungen belegt nicht, dass diese Kontrollen ausreichen.
Bei der allgemeinen Tool-Auswahl bleibt diese Seite bewusst eng gefasst, denn die Auswahl unter Preisgesichtspunkten wird separat behandelt: Der Auswahl- und Preisleitfaden für kleine VASPs in der AML-Reihe geht darauf von Anfang bis Ende ein. Hier geht es nur um die Reihenfolge: Der Antrag benennt den Monitoring-Ansatz, das Team bewertet unterstützende Tools, und die Kapazität für den Produktivbetrieb wird nach den betrieblichen Anforderungen ausgewählt. API-Integration erfordert Scale oder Enterprise; derzeit gibt es keine kostenlose API-Sandbox.
Wie Monitoring im Alltag funktioniert – Prüfungen in Ein- und Auszahlungsabläufe einbinden, Warnmeldungen priorisieren und bearbeiten sowie prüfungstaugliche Aufzeichnungen führen –, beschreibt der Leitfaden zum Transaktionsmonitoring als betriebliche Fortsetzung dieser Seite. Den vollständigen Überblick von der Definition über die Pflichten bis zur täglichen Arbeit bietet der VASP-Compliance-Hub.